Emlak alım satım vergisi diye tek bir vergi yoktur; ev, arsa veya dükkân satışında tapuda ödenen tapu harcı, satıcının kârından alınan değer artışı kazancı vergisi ve satış bir firmadan yapılıyorsa KDV bu adla birlikte anılır. 2026'da tapu harcı alıcıdan binde 20, satıcıdan binde 20'dir: 1.000.000 TL'lik evde her taraf 20.000 TL, toplam 40.000 TL öder. Satıcı evi aldıktan sonra 5 yıl içinde kârla satarsa, kazancın 150.000 TL'yi aşan kısmı %15 ile %40 arasında gelir vergisine tabi olur.
Özet Bilgi
Emlak satışında tek bir vergi yoktur. Tapu harcı alıcıdan binde 20, satıcıdan binde 20 alınır; 1.000.000 TL'lik evde her taraf 20.000 TL öder. Satıcı taşınmazı 5 yıl içinde kârla satarsa kazancın 150.000 TL istisnasını aşan kısmı %15 ile %40 arasında gelir vergisine tabidir; 5 yıl geçtiyse, miras veya bağışla edinildiyse vergi doğmaz. Yeni konutta KDV 150 m² kısmında %10, aşan kısımda %20'dir; gerçek kişiden ikinci el konutta KDV yoktur. Tapuda düşük bedel gösterilirse eksik harca bir kat ceza uygulanır.
Bu rehberde tapu harcı ile döner sermaye ücretini, değer artışı kazancının hesabını, KDV ve emlak vergisini, miras yoluyla gelen taşınmazın satışını ve ticari kazanç riskini 492 sayılı Harçlar Kanunu, 193 sayılı Gelir Vergisi Kanunu (332 Seri No.lu Tebliğ), 3065 sayılı KDV Kanunu ve 1319 sayılı Emlak Vergisi Kanunu'nun güncel metinleri üzerinden açıklıyoruz. Sayfadaki hesaplayıcı ile kendi satışınız için tapu harcını ve yaklaşık vergiyi de görebilirsiniz.
Emlak Alım Satım Vergisi Nedir? Hangi Vergi ve Harçlar Ödenir?
Emlak alım satım vergisi, kanunda tek başına tanımlanmış bir vergi değildir. Günlük dilde taşınmaz satışında doğan tapu harcını, satıcının kazancı üzerinden alınan gelir vergisini (değer artışı kazancı), firma satışlarındaki KDV'yi ve her yıl ödenen emlak vergisini birlikte anlatır. Hangisinin doğacağı satıcının kim olduğuna, taşınmazın ne zaman ve nasıl edinildiğine bağlıdır.
- Binde 20Tapu harcı, her taraf için492 s.K. (4) sayılı tarife 20/a
- 150.000 TL2026 değer artışı istisnası332 Seri No.lu GV Genel Tebliği
- 5 yılDeğer artışı kazancı süresiGVK mükerrer m.80/6
- %10 / %20Yeni konutta KDV150 m² kısmı / aşan kısım
- 2.227 TLDöner sermaye göstergesix yöresel katsayı (0,30 ile 3,00)
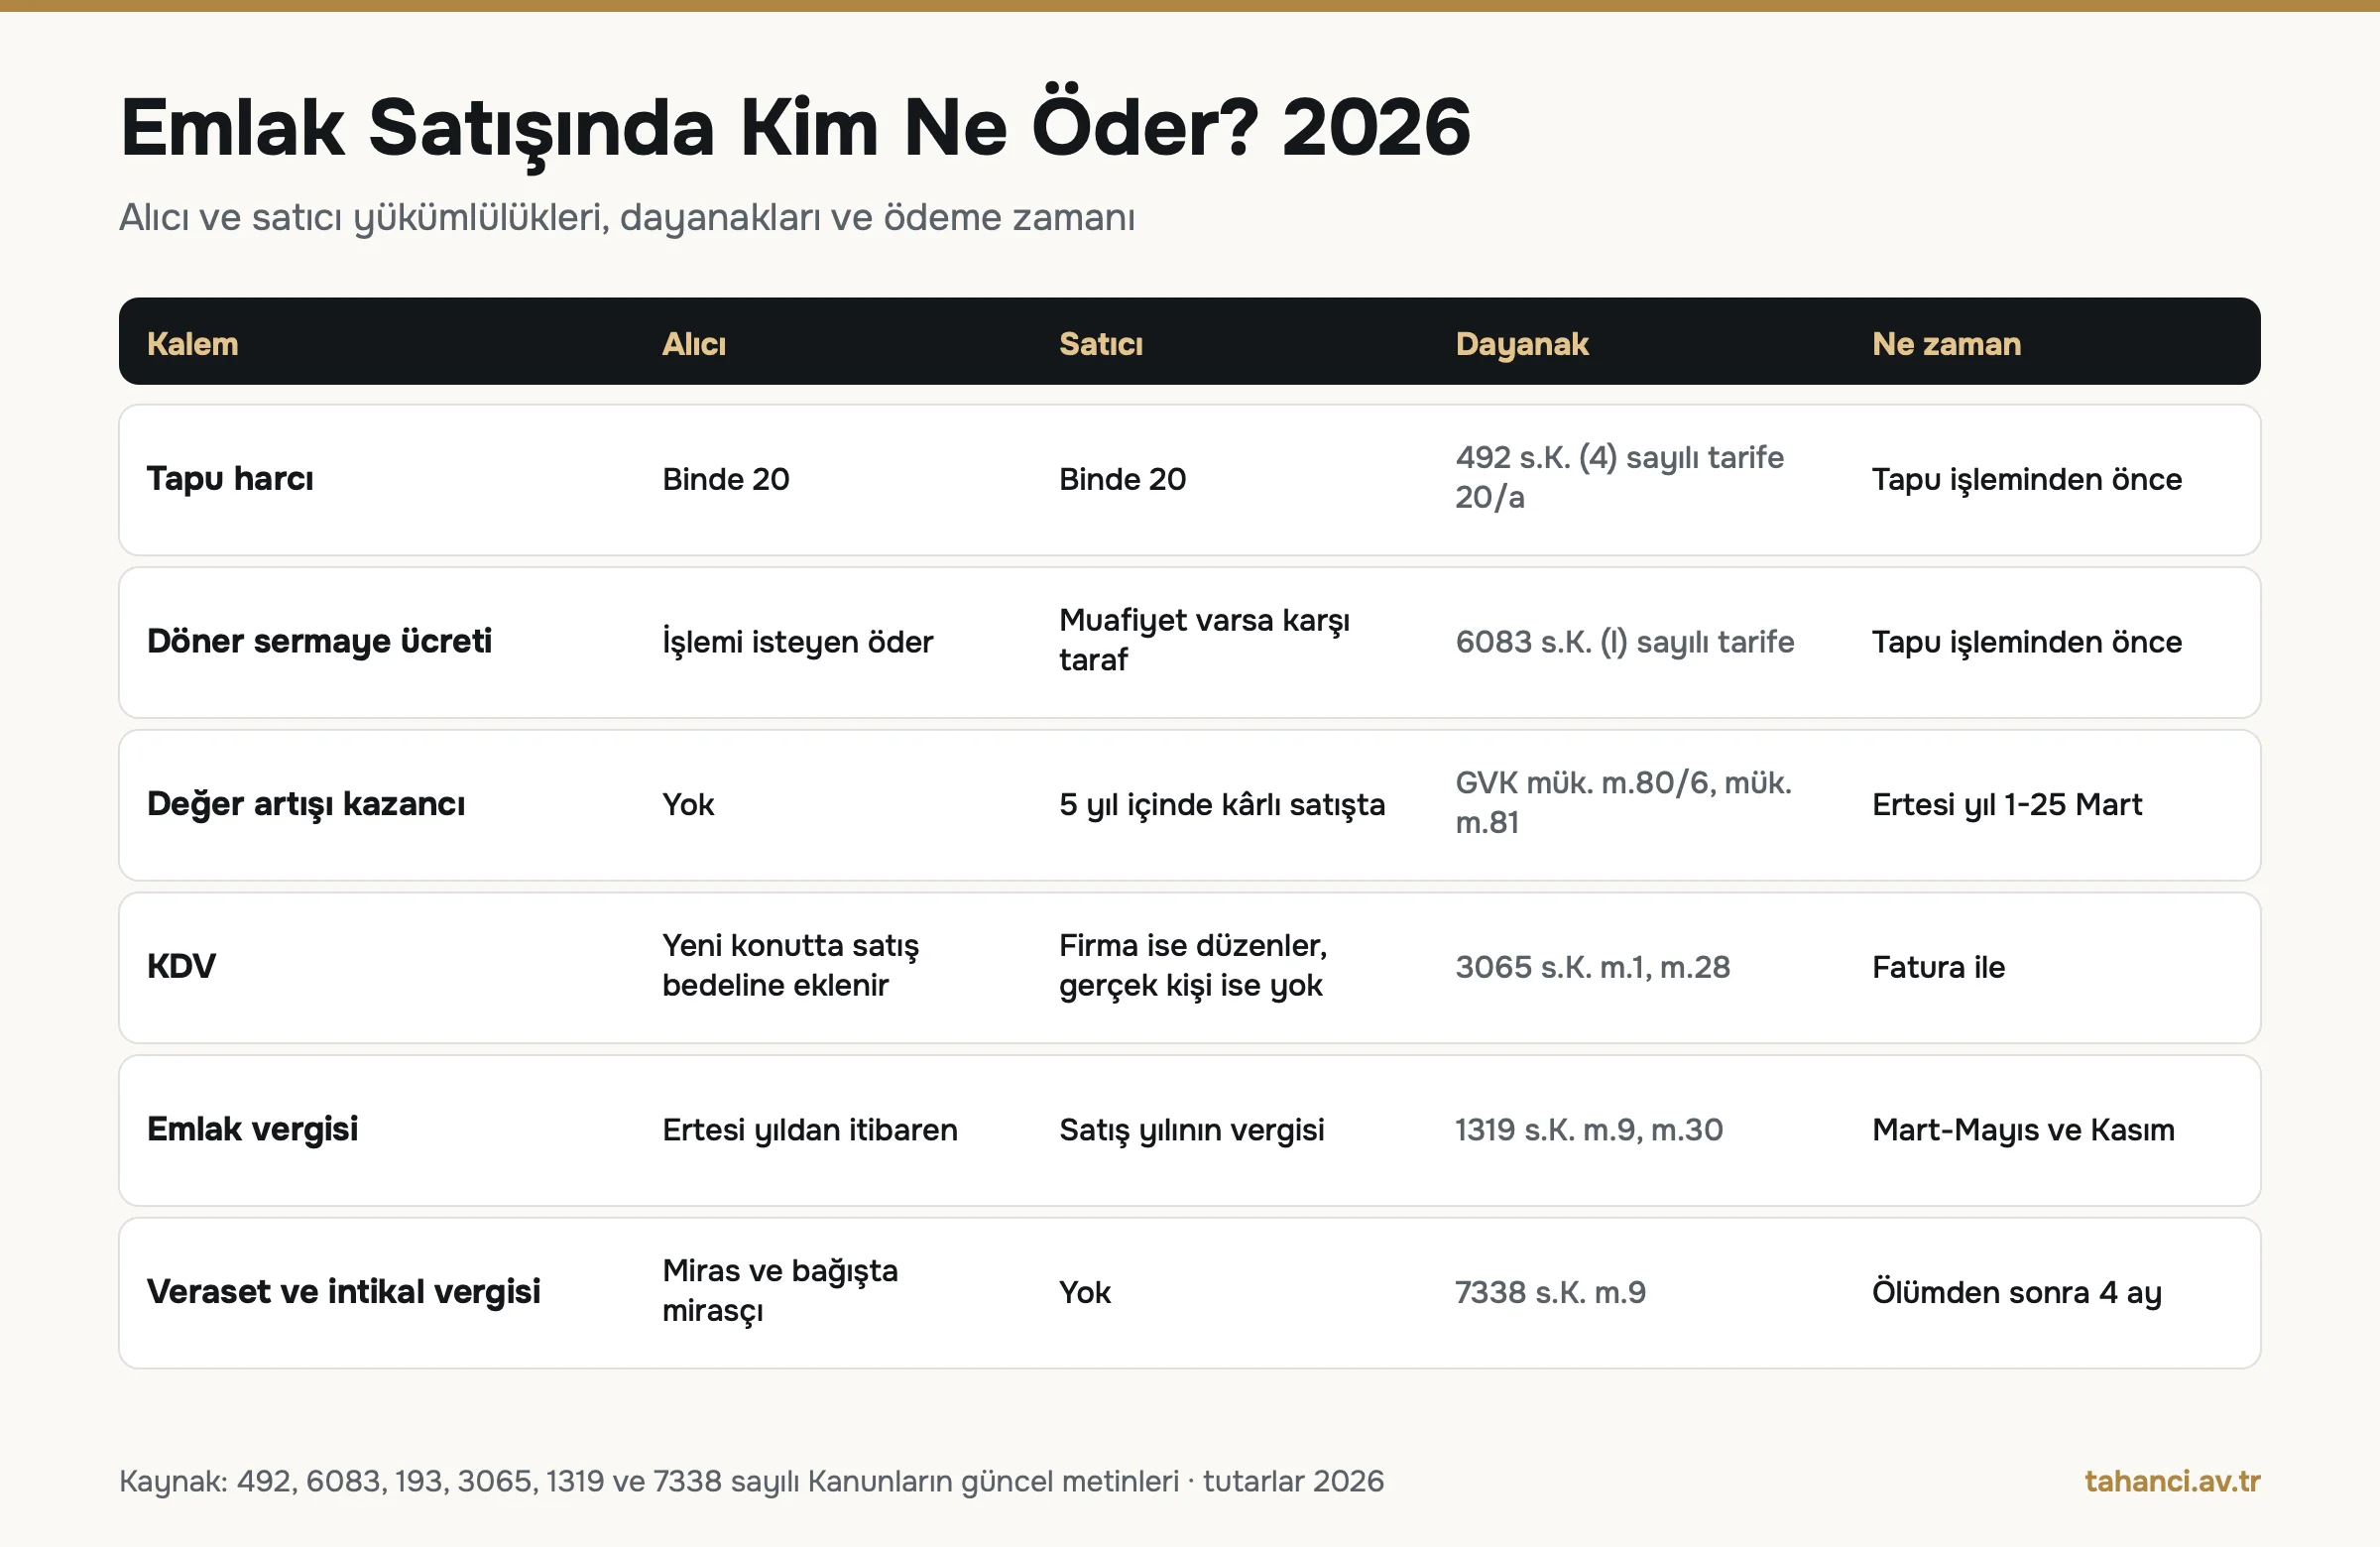
| Kalem | Kimden alınır | Ne zaman doğar | Dayanak |
|---|---|---|---|
| Tapu harcı | Alıcı ve satıcı, ayrı ayrı | Her bedelli devirde | 492 s.K. m.57, m.58, m.63 |
| Döner sermaye ücreti | İşlemi isteyen taraf | Tapu işleminde | 6083 s.K. m.8 ve (I) sayılı tarife |
| Değer artışı kazancı vergisi | Satıcı | 5 yıl içinde ve kârla satışta | GVK mük. m.80, mük. m.81 |
| KDV | Alıcı (satıcı firma tahsil eder) | Satıcı ticari faaliyet olarak satıyorsa | 3065 s.K. m.1, m.28 |
| Emlak vergisi | Taşınmazın maliki | Her yıl; mülk el değiştirince ertesi yıl yeni malike geçer | 1319 s.K. m.8, m.9, m.30 |
| Veraset ve intikal vergisi | Mirasçı veya bağış alan | Miras ve bağışla edinmede | 7338 s.K. m.1, m.9 |
Emlak Alım Satım Vergisini Kim Öder? Alıcı ve Satıcı Sorumluluk Tablosu
Tapu harcını kanun iki tarafa ayrı ayrı yükler: devir alan binde 20, devir eden binde 20 öder (492 s.K. (4) sayılı tarife 20/a). Satıcı kâr etmişse değer artışı vergisi yalnız satıcıya, firmadan alınan yeni konutun KDV'si yalnız alıcıya aittir. Harcın tamamını alıcının ödeyeceğine dair sözleşme maddesi taraflar arasında geçerli bir paylaşım düzenidir, kanundaki yükümlülüğü değiştirmez.
| Durum | Alıcı öder | Satıcı öder |
|---|---|---|
| Gerçek kişiden ikinci el konut | Tapu harcı payı, döner sermaye | Tapu harcı payı; 5 yıl içinde kâr varsa gelir vergisi |
| Müteahhit veya firmadan yeni konut | Tapu harcı payı, döner sermaye, KDV | Tapu harcı payı; kâr firmanın ticari kazancı sayılır |
| Miras veya bağış yoluyla gelen taşınmazın satışı | Tapu harcı payı, döner sermaye | Tapu harcı payı; değer artışı vergisi yok |
| 5 yılı dolmuş taşınmazın satışı | Tapu harcı payı, döner sermaye | Tapu harcı payı; değer artışı vergisi yok |
Alım Satım Vergisi Ne Kadar? Tapu Harcı Hesabı 2026
Tapu harcı satış bedeli üzerinden alıcı için binde 20, satıcı için binde 20 alınır; toplam yük binde 40, yani %4'tür. Matrah beyan edilen satış bedelidir ancak bu bedel taşınmazın emlak vergi değerinden az olamaz (492 s.K. m.63). Konut, iş yeri, arsa ve tarla için oran aynıdır. 5.000.000 TL'lik bir evde her taraf 100.000 TL, toplam 200.000 TL öder.
| Satış bedeli | Alıcı harcı | Satıcı harcı | Toplam harç |
|---|---|---|---|
| 1.000.000 TL | 20.000 TL | 20.000 TL | 40.000 TL |
| 2.500.000 TL | 50.000 TL | 50.000 TL | 100.000 TL |
| 5.000.000 TL | 100.000 TL | 100.000 TL | 200.000 TL |
| 9.000.000 TL | 180.000 TL | 180.000 TL | 360.000 TL |
Satış bedeli emlak vergi değerinden yüksek kabul edilmiştir. Harcın hesabında 10 TL'ye kadar olan matrah kesirleri dikkate alınmaz (m.63).
2026'da indirimli tapu harcı oranı var mı?
Hayır. Harçlar Kanunu'nun güncel metni, konut ve iş yerlerinde binde 15'e indiren geçici kararları 2017 ve 2018 tarihli kararlar olarak gösterir ve bu kararların süresi dolmuştur. 2026 için yürürlükte indirimli oran kararı görünmemektedir; binde 20 uygulanır. Kat irtifaklı taşınmazlarda harç, devir bedelinin tamamı üzerinden hesaplanır (m.63).
Döner sermaye ücreti 2026'da ne kadardır?
Döner sermaye ücreti tapu harcından ayrıdır ve Tapu ve Kadastro Genel Müdürlüğü tarifesine göre hesaplanır: gösterge x yöresel katsayı. 2026 göstergesi 2.227 TL, ilave gösterge 307 TL'dir; yöresel katsayıyı Çevre, Şehircilik ve İklim Değişikliği Bakanlığı il ve ilçeye göre 0,30 ile 3,00 arasında belirler. Bir konutun satışında ücret bu nedenle yaklaşık 668 TL ile 6.681 TL arasında değişir ve KDV'yi içerir.
Kat mülkiyeti kurulmamış arsa ve tarlalarda, aynı talepteki ilave her taşınmaz için ilave gösterge üzerinden ek ücret alınır. Satışla birlikte ipotek tesis edilirse iki işlem ücreti tahsil edilir. Yabancı gerçek kişilerin taraf olduğu devirlerde tarifede ayrıca sabit bir ek ücret bulunur; tutarını TKGM'nin 2026 tarife cetvelinden kontrol edin. Harç ödeme kanalları, tahsilat numarası ve bedelsiz devirde harç için tapu harcı rehberimize bakabilirsiniz.
Tapuda Satış Bedelini Düşük Göstermenin Cezası Nedir?
Tapuda emlak vergi değerinden düşük bedelle harç ödendiği veya beyan edilen bedelin gerçeği yansıtmadığı sonradan anlaşılırsa, aradaki farka isabet eden harç ikmalen veya re'sen tarh edilir ve bu harç için vergi ziyaı cezası bir kat uygulanır (492 s.K. m.63/4). Yani ceza, eksik harcın yüzde yüzüdür; gecikme faizi de ayrıca işler.
| Örnek (her taraf için) | Tutar |
|---|---|
| Beyan edilen bedel 6.000.000 TL, ödenen harç | 120.000 TL |
| Gerçek bedelin 9.000.000 TL olduğu tespit edilirse eksik harç (3.000.000 TL x binde 20) | 60.000 TL |
| Vergi ziyaı cezası (bir kat) | 60.000 TL |
| Gecikme faizi | süreye göre ayrıca |
Düşük bedel tarafları birlikte etkiler. Alıcı ve satıcı harcı kendi payı için ayrı ayrı öder; tespit halinde her ikisinin payı için tarhiyat yapılır. Bu fıkra uyarınca takdir komisyonu kararına dayanılarak tarhiyat yapılamaz. Pişmanlık hükümlerinden yararlanma şartları için pişmanlık ve ıslah yazımıza, ceza esasları için vergi ziyaı yazımıza bakabilirsiniz.
Emlak Satış Vergisi: Değer Artışı Kazancı Ne Zaman Doğar?
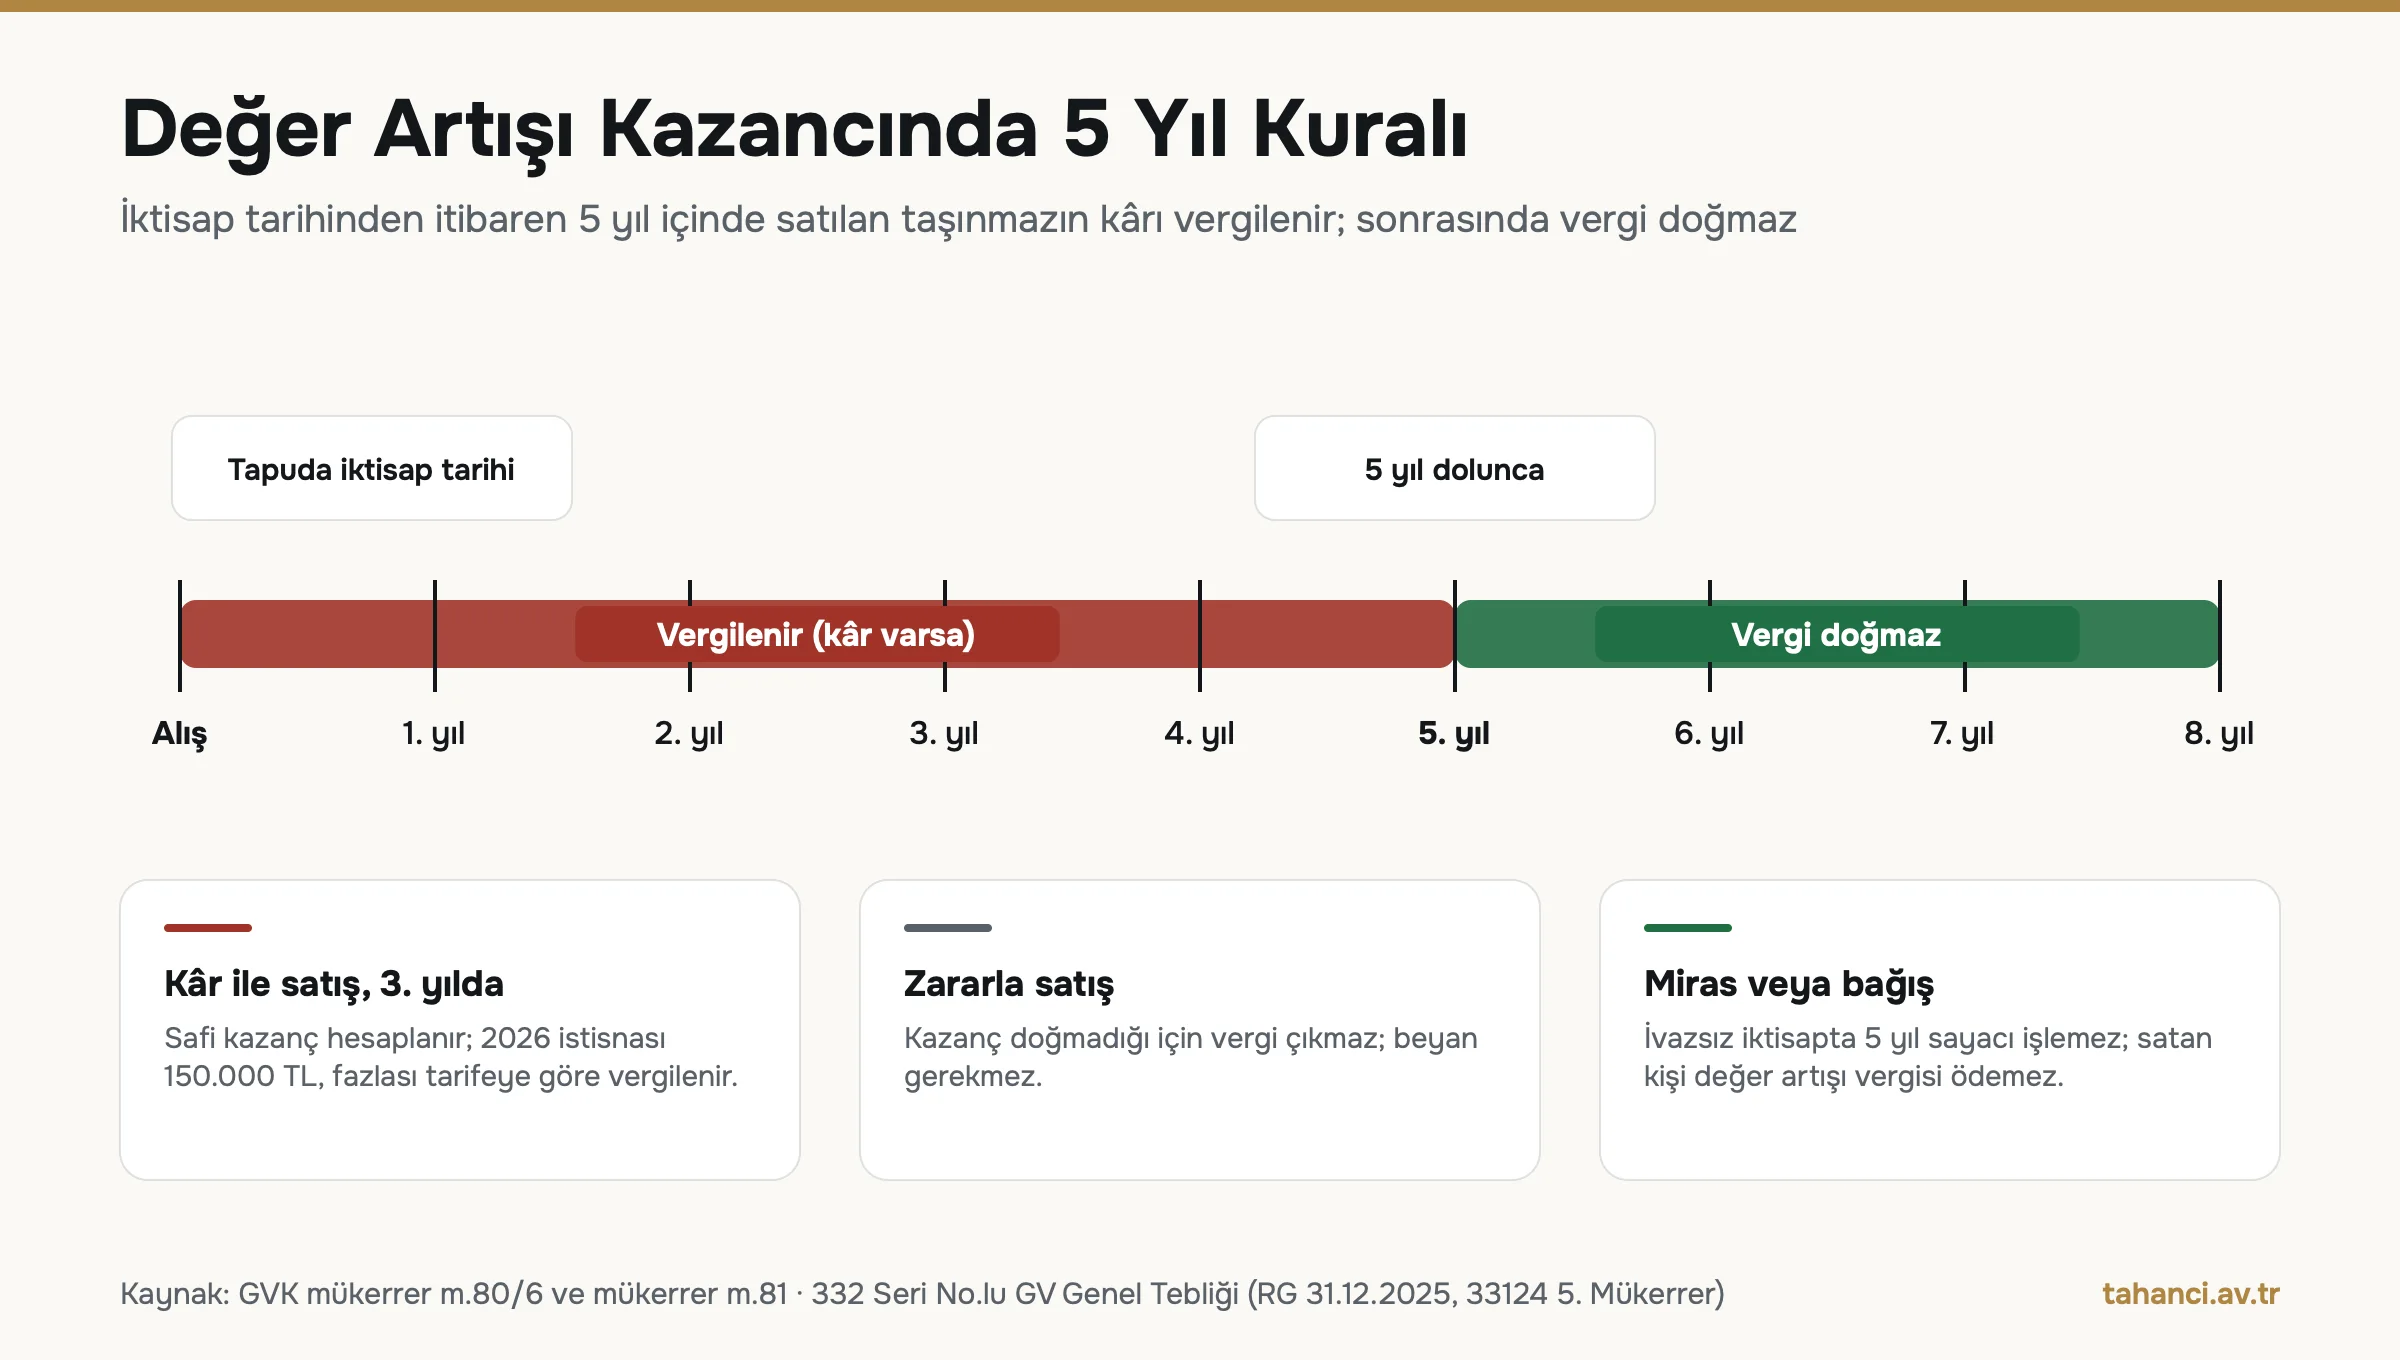
Satıcı taşınmazı satın alma, takas gibi bedelli yolla edindikten sonra 5 yıl içinde satar ve satıştan kâr ederse, bu kâr gelir vergisine tabi değer artışı kazancıdır (GVK mükerrer m.80/6). 5 yıl dolduktan sonraki satışta vergi doğmaz. Miras ve bağış gibi ivazsız edinimde de kazanç hesaplanmaz.
5 yıl nasıl sayılır?
Süre, iktisap tarihinden başlar; satın almada bu tarih uygulamada tapuya tescil tarihidir. Beşinci yıl dolduktan sonra tapuda yapılan satış kapsam dışıdır. Süreyi satıştan önce sözleşme tarihine göre değil, tapudaki tescil tarihine göre hesaplayın; kat karşılığı inşaat gibi özel edinimlerde iktisap tarihi ayrıca değerlendirilir. Kooperatiflerin ortaklarına tahsis ettiği taşınmazlarda tahsis tarihi, ortağın satın alma tarihi sayılır.
Hangi taşınmazlar kapsamdadır?
Arsa, arazi, bina ve gayrimenkul olarak tescil edilen haklar kapsamdadır. Taşınmaz bir ticari veya zirai işletmeye dahilse satıştan doğan kazanç değer artışı değil ticari kazanç sayılır; tüccara ait olsa bile işletmeye dahil olmayan taşınmazlarda ise değer artışı hükümleri uygulanır (GVK m.70, mükerrer m.80). Değer artışı kazancının vergilendirilmesi, kripto varlık satışları gibi başka varlıklardaki kurallardan ayrıdır; o konu için kripto varlıkların vergilendirilmesi yazımıza bakabilirsiniz.
Değer Artışı Kazancı Nasıl Hesaplanır? 2026 İstisna, Endeksleme ve Örnek
Safi değer artışı, satış bedelinden endekslenmiş alış bedeli, satış nedeniyle yapılan giderler ve ödenen vergi ve harçlar düşülerek bulunur (GVK mükerrer m.81). Bir takvim yılında elde edilen değer artışı kazancının 150.000 TL'si 2026'da gelir vergisinden müstesnadır; fazlası tarifeye göre vergilenir. Alış bedeli Yİ-ÜFE artışı %10 veya daha yüksekse bu oranda artırılır.
Matrah = safi kazanç - 150.000 TL (2026 istisnası)
- Süreyi kontrol edinTapuda iktisap tarihinden satış tarihine 5 yıl geçmediyse hesaba devam edin; geçtiyse vergi doğmaz.
- Alış bedelini endeksleyinElden çıkarma ayından önceki ayın Yİ-ÜFE'sini, iktisap ayından önceki ayın Yİ-ÜFE'sine bölün. Artış %10 veya üzerindeyse alış bedelini bu oranla çarpın; altındaysa endeksleme yapılmaz.
- Giderleri indirinAlışta ve satışta ödenen tapu harcı, döner sermaye ücreti, komisyon gibi belgeli giderler ile satıcının payına düşen harç indirilir.
- İstisnayı uygulayın2026'da bir takvim yılındaki toplam değer artışı kazancının 150.000 TL'lik kısmı vergi dışıdır. Kazanç bu tutarı aşmıyorsa beyanname da verilmez.
- Tarifeyi uygulayınKalan matrah, varsa diğer gelirinizle birlikte 2026 gelir vergisi tarifesine göre vergilenir.
| 2026 gelir vergisi dilimi (ücret dışı gelir) | Oran | Dilim sonuna kadar toplam vergi |
|---|---|---|
| 190.000 TL'ye kadar | %15 | 28.500 TL |
| 190.000 ile 400.000 TL arası | %20 | 70.500 TL |
| 400.000 ile 1.000.000 TL arası | %27 | 232.500 TL |
| 1.000.000 ile 5.300.000 TL arası | %35 | 1.737.500 TL |
| 5.300.000 TL üzeri | %40 | - |
Tarife GVK m.103'te 31.12.2025 tarihli ve 33124 (5. Mükerrer) sayılı Resmî Gazete'deki 332 Seri No.lu Tebliğ ile 2026 için belirlenen tutarlarla işlenmiştir. Ücret gelirlerinde üçüncü ve dördüncü dilim eşikleri farklıdır.
Değer artışı kazancı örnek hesap
Mart 2023'te 3.000.000 TL'ye alınan konut, Eylül 2026'da 9.000.000 TL'ye satılıyor. Yİ-ÜFE artışının %60 olduğunu varsayalım; gerçek oranı TÜİK verisinden hesaplamanız gerekir. Alışta 60.000 TL harç ve masraf, satışta satıcının payına düşen 180.000 TL tapu harcı ödenmiştir. Satıcının başka geliri yoktur.
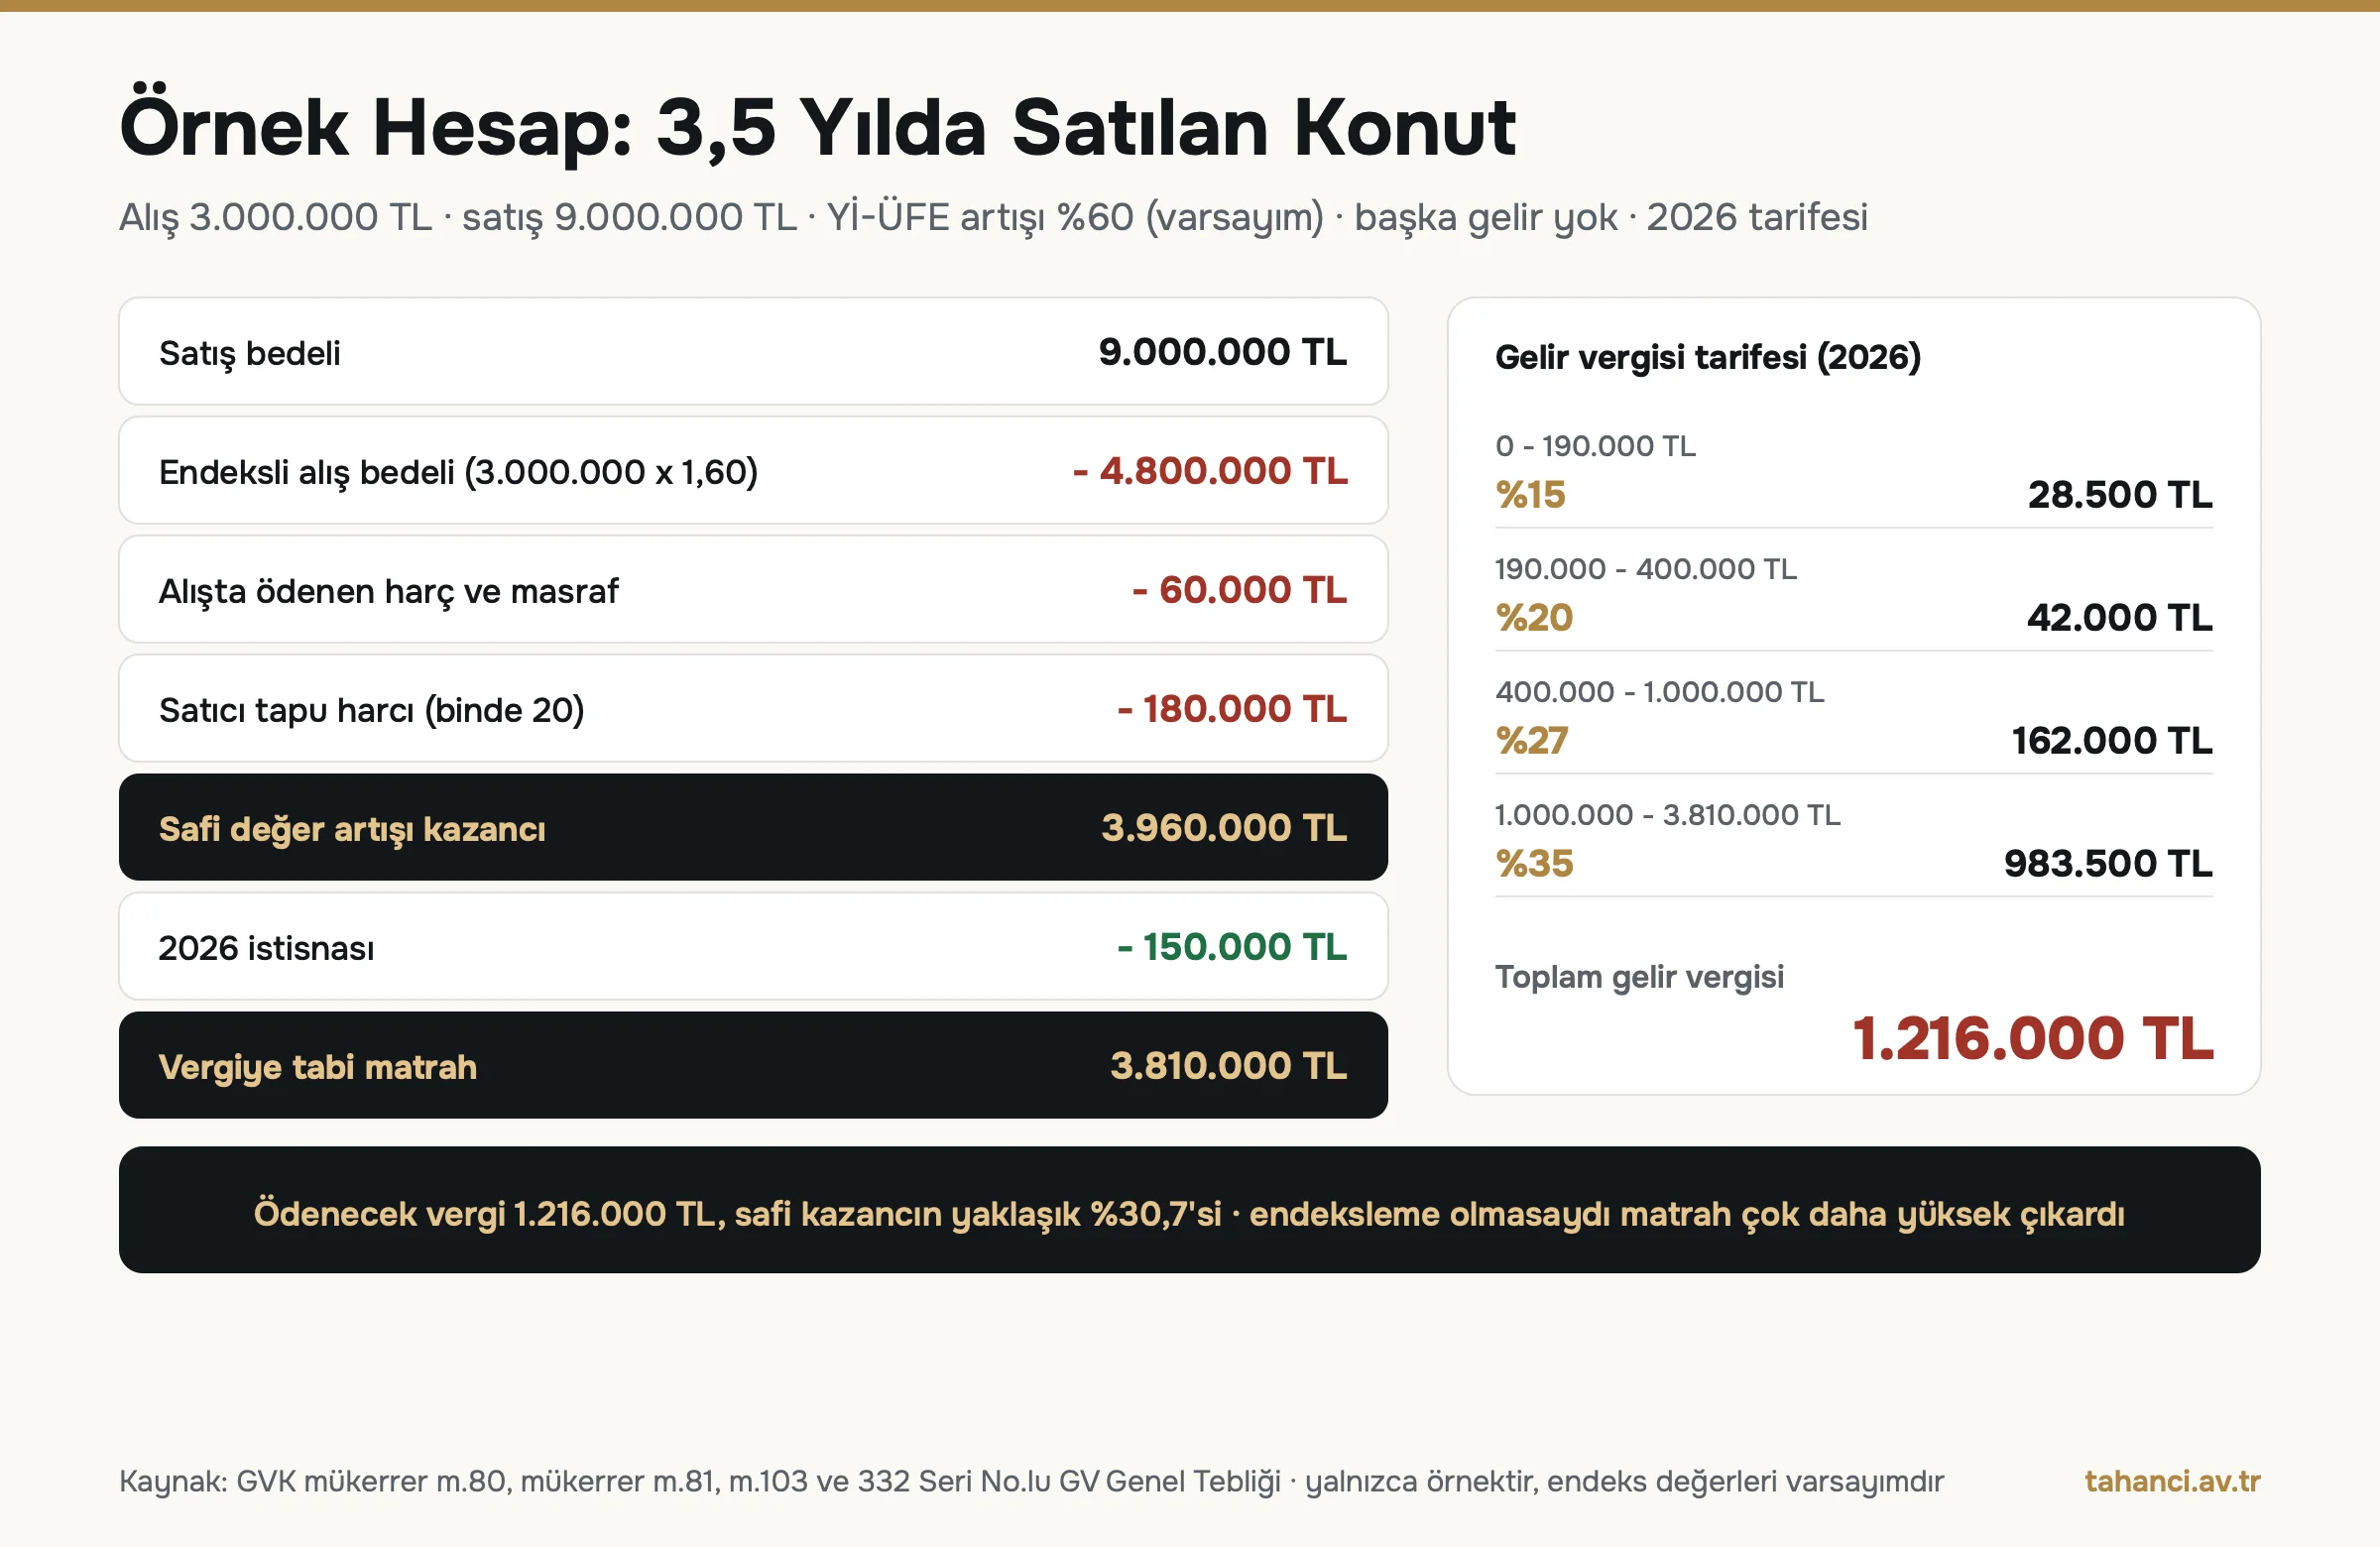
Safi kazanç 9.000.000 - 4.800.000 - 60.000 - 180.000 = 3.960.000 TL'dir. İstisna düşülünce matrah 3.810.000 TL kalır. Vergi 28.500 + 42.000 + 162.000 + 983.500 = 1.216.000 TL'dir; bu, safi kazancın yaklaşık %30,7'sidir. Satıcının başka geliri olsaydı matrah bu gelirin üzerine eklenir ve daha yüksek dilimlere girerdi.
Değer artışı beyannamesi ne zaman verilir, vergi nasıl ödenir?
Beyanname, satışın yapıldığı yılı izleyen yılın Mart ayının başından 25'inci günü akşamına kadar verilir (GVK m.92); 2026'daki satış için süre Mart 2027'dedir. Hesaplanan vergi Mart ve Temmuz aylarında iki eşit taksitte ödenir (m.117). Kazanç istisna tutarını aşmıyorsa beyanname verilmez (m.86).
Ev Alım Satım Vergisi Hesaplama: Tapu Harcı ve Değer Artışı Hesaplayıcısı
Hesaplayıcı 2026 parametreleriyle çalışır: tapu harcı binde 20 (492 s.K.), döner sermaye gösterge 2.227 TL, değer artışı istisnası 150.000 TL, 5 yıl kuralı, %10 endeksleme eşiği ve 2026 gelir vergisi tarifesi. Yİ-ÜFE alanları isteğe bağlıdır; doldurmazsanız endeksleme yapılmaz ve kazanç yüksek çıkar.
Konut Alım Satım Vergisi: KDV Hangi Durumda Hesaplanır?
Gerçek kişinin kendi evini satması ticari faaliyet olmadığı için KDV'ye tabi değildir; ikinci el konut satışında KDV ödenmez (3065 s.K. m.1). KDV, satıcı firma veya müteahhit ise doğar. Yapı ruhsatı 1 Nisan 2022'den sonra alınan yeni konutta net alanın 150 m²'ye kadar kısmına %10, aşan kısmına %20 uygulanır; 6306 sayılı Kanun kapsamındaki dönüşüm konutlarında 150 m² kısmı %1'dir.
| Teslim | KDV oranı | Dayanak |
|---|---|---|
| Gerçek kişinin ikinci el konutu (arızi satış) | KDV yok | 3065 s.K. m.1 |
| Yeni konut, net alanın 150 m²'ye kadar kısmı (ruhsat 1.4.2022 sonrası) | %10 | 2007/13033 s. Karar, 5359 ve 7346 s. Kararlar |
| Yeni konut, 150 m²'yi aşan kısım | %20 | 2007/13033 s. Karar, 7346 s. Karar |
| 6306 kapsamında dönüşüm konutu, 150 m² kısmı | %1 | 5359 s. Karar m.4 |
| Arsa ve arazi teslimi (satıcı mükellefse) | %10 | 5359 s. Karar m.9, 7346 s. Karar |
| İş yeri (dükkân, ofis) teslimi | %20 | 2007/13033 s. Karar m.1 |
Genel oran 7346 sayılı Cumhurbaşkanı Kararı ile (7 Temmuz 2023 tarihli Resmî Gazete, 32241) %18'den %20'ye, indirimli oran %8'den %10'a çıkarılmış ve karar yayımını izleyen üçüncü gün, 10 Temmuz 2023'te yürürlüğe girmiştir.
150 m² sınırı karma teslimde nasıl uygulanır?
Net alan 150 m²'yi aşan konutta tek faturada iki oran bulunur. Gelir İdaresi uygulamasında bedel net alana göre paylaştırılır. Örneğin net alanı 180 m² olan, KDV hariç 6.000.000 TL'lik konutta bedelin 150/180'i olan 5.000.000 TL %10 ile (500.000 TL), kalan 1.000.000 TL %20 ile (200.000 TL) vergilenir; toplam KDV 700.000 TL'dir.
Ruhsat 1 Nisan 2022'den önce alınmışsa hangi kural geçerlidir?
5359 sayılı Karar'ın geçiş hükmü gereği, yürürlük tarihinden önce yapı ruhsatı alınmış (kamu ihalelerinde ihalesi yapılmış) projelerdeki konutlarda eski hükümler uygulanmaya devam eder. Bu konutlarda oran, büyükşehirlerde arsa birim metrekare değeri ve ruhsat tarihi gibi ölçütlere bağlı olarak kademelenir. Kendi konutunuzdaki oranı satıcı firmanın faturası ve yapı ruhsat tarihi üzerinden doğrulayın.
Emlak Vergisi Satışta Kimde Kalır? Bildirim ve Borç Kontrolü
Emlak vergisi takvim yılı esasıyla tahakkuk eder; mükellef değişikliği, devri izleyen yıldan itibaren yeni malike geçer (1319 s.K. m.9, m.33/6). Uygulamada satış yılının vergisi satıcıda kalır. Tapuda devir yapılacak taşınmazda emlak vergisi borcu varsa tapu müdürlüğü işlemi yapmaz; borç sistemden sorgulanır (m.30).
| Konu | Kural | Dayanak |
|---|---|---|
| Bina vergisi oranı | Konutta binde 1, diğer binalarda binde 2; büyükşehir sınırlarında %100 artırımlı (binde 2 ve binde 4) | m.8 |
| Arsa vergisi oranı | Binde 3; büyükşehirde binde 6 | m.18 |
| Ödeme | Birinci taksit Mart, Nisan, Mayıs; ikinci taksit Kasım | m.30 |
| Borç kontrolü | Borçlu taşınmazın devri yapılmaz (miras, mahkeme kararı, cebrî icra hariç) | m.30/8 |
| Mükellef değişikliği bildirimi | Değişikliğin olduğu bütçe yılı içinde; son 3 ayda olduysa 3 ay içinde belediyeye; tapu müdürlüğü de devri belediyeye bildirir | m.23, m.30/8 |
| Değerli konut vergisi | Bina vergi değeri 2026'da 17.711.000 TL'yi aşan konutlar ek olarak vergilenir | m.42, 88 Seri No.lu Emlak Vergisi Tebliği |
Emlak vergisi değeri tapu harcının alt sınırını da belirler. Tek meskeni olan emeklilere ve belirli gruplara tanınan oran indirimi için emekliler için emlak vergisi muafiyeti yazımıza bakabilirsiniz.
Miras ve Bağış Yoluyla Gelen Taşınmazı Satarsam Vergi Öder miyim?
Miras ve bağış gibi ivazsız yolla edinilen taşınmazın satışında değer artışı kazancı hesaplanmaz; 5 yıl beklemek gerekmez. Satışta yalnız tapu harcı ve döner sermaye ücreti ödenir. İntikal sırasındaki veraset ve intikal vergisi bundan ayrıdır: veraset yoluyla intikalde beyanname ölüm tarihini izleyen 4 ay içinde verilir (7338 s.K. m.9).
| Kalem (2026) | Tutar |
|---|---|
| Füruğ ve eşin her birine isabet eden miras hissesi istisnası | 2.907.136 TL |
| Füruğ yoksa eşe isabet eden hisse istisnası | 5.817.845 TL |
| İvazsız intikallerde (bağış) istisna | 66.935 TL |
| Veraset yoluyla intikalde ilk dilim oranı (3.000.000 TL'ye kadar) | %1 |
Tutarlar 7338 sayılı Kanun'un güncel metninde 57 Seri No.lu Tebliğ (RG 31.12.2025) ile 1.1.2026'dan geçerli olarak işlenmiştir.
Mirasçıların kendi aralarında bedel ödeyerek yaptıkları pay devirleri ayrı değerlendirilir; somut dosyada tapu kaydına ve ödemelere bakmak gerekir. Miras taşınmazlarda tapu intikali için tapu intikal işlemleri yazımıza, bağış yoluyla devir için aile içi tapu devri yazımıza bakabilirsiniz.
Sık Al-Sat Yapanlar İçin Ticari Kazanç Riski Nedir?
Taşınmaz alım satımı sürekli ve organize biçimde yapılıyorsa, 5 yıl geçmiş olsa bile kazanç ticari kazanç sayılabilir (GVK m.37). Bu durumda vergi mükellefiyeti, defter tutma, KDV ve Bağ-Kur sigortalılığı gündeme gelir. Kanunda kaç satışın sık sayılacağına dair sayısal sınır yoktur; faaliyetin sürekliliği ve ticari organizasyon gibi unsurlar değerlendirilir.
- Tekrarlanan al-sat, kısa sürede satış ve kredili alım riski artırır.
- Satıcı ticari faaliyet olarak satıyorsa teslim KDV'ye tabidir (3065 s.K. m.1/1).
- Taşınmaz ticareti ayrıca yetki belgesi gerektirir.
- Bir veya iki satış tek başına ticari faaliyet olarak görülmeyebilir; ancak her dosya kendi olgularıyla değerlendirilir.
Yabancıya Satışta Döviz Bozdurma ve Ek Kurallar Nelerdir?
Yabancı gerçek kişi alıcının bedeli döviz olarak ödemesi halinde, dövizin Türkiye'de faaliyet gösteren bir bankada bozdurulması ve düzenlenen belgenin tapu müdürlüğüne ulaştırılması istenir. Bu uygulama TKGM'nin 2022/1 sayılı Genelgesi ve döviz mevzuatına dayanır. Tapu harcı, döner sermaye ve değer artışı kuralları yabancı alıcı için de aynıdır; yalnız döner sermaye tarifesinde yabancı taraflı devirler için ayrıca ek ücret öngörülmüştür.
Belgenin içeriği, bankanın tapuya iletmesi ve istisnalar zaman içinde değiştiği için işlem öncesinde TKGM'nin güncel genelgesini ve bankanızı kontrol edin. Satış bedeli olarak tapuya bildirilen tutar, döviz alım belgesindeki Türk lirası karşılığıdır.
Satıştan Sonra Vergi Takvimi: Hangi Tarihte Ne Yapılır?
| Zaman | Yükümlülük | Kim |
|---|---|---|
| Tapu işleminden önce | Tapu harcı ve döner sermaye ücretinin ödenmesi | Alıcı ve satıcı |
| Satış yılı içinde (son 3 ayda ise 3 ay içinde) | Emlak vergisinde mükellef değişikliğinin belediyeye bildirimi | Yeni malik |
| Mart-Mayıs ve Kasım | Emlak vergisi taksitleri (satış yılı için satıcı) | Satıcı, sonraki yıllar için alıcı |
| Ertesi yılın 1-25 Mart'ı | Değer artışı kazancı beyannamesi (istisnayı aşıyorsa) | Satıcı |
| Mart ve Temmuz | Gelir vergisinin iki eşit taksidi | Satıcı |
| Ölümden sonra 4 ay | Veraset ve intikal vergisi beyannamesi | Mirasçılar |
Emlak Alım Satımında Sık Yapılan Hatalar Nelerdir?
Düşük bedel cezasını %25 sanmak
Harçlar Kanunu m.63'e göre eksik harca vergi ziyaı cezası bir kat uygulanır, yani eksik harç kadar ceza kesilir. Gecikme faizi bunun üzerine eklenir.
Eski yılın istisna tutarını kullanmak
2026'daki satışlarda değer artışı istisnası 150.000 TL'dir. 87.000 TL veya 120.000 TL gibi tutarlar önceki yılların istisnalarıdır ve bugünkü hesabı yanıltır.
Eski KDV oranlarını yazmak
%1, %8 ve %18 oranları 10 Temmuz 2023'ten önceki düzenlemeyi anlatır. Genel oran %20, indirimli oran %10'dur; %1 yalnız 6306 kapsamındaki dönüşüm konutlarında kalmıştır.
Emlak vergisini Mart ve Temmuz'da ödenir sanmak
Mart ve Temmuz gelir vergisi taksitleridir. Emlak vergisi Mart, Nisan, Mayıs aylarında ve Kasım'da ödenir.
Değer artışı vergisini tapuda ödemek gerektiğini düşünmek
Tapuda yalnız harç ve döner sermaye ücreti tahsil edilir. Değer artışı vergisi, satış yılını izleyen Mart ayında beyanname ile bildirilir ve iki taksitte ödenir.
Endekslemeyi her zaman yapılır sanmak
Alış bedelinin Yİ-ÜFE ile artırılması için artışın %10 veya üzerinde olması gerekir. Daha düşük artışta alış bedeli olduğu gibi kalır.
Emlak Alım Satım Vergisi Hakkında Sık Sorulan Sorular
Emlak alım satım vergisi ne kadar?
Tek bir oran yoktur. Tapu harcı alıcı ve satıcı için ayrı ayrı binde 20, toplam binde 40'tır; satıcı 5 yıl içinde kârla satıyorsa gelir vergisi, firma satışıysa KDV eklenir. 1.000.000 TL'lik evde yalnız tapu harcı toplam 40.000 TL tutar.
Alım satım vergisi kaç yıl sonra kalkar?
Satıcının değer artışı kazancı vergisi, taşınmazın iktisap tarihinden 5 yıl geçince doğmaz. Tapu harcı ve döner sermaye ücreti ise süreye bakılmadan her devirde alınır.
Ev satış vergisi nasıl hesaplanır?
Önce satış bedeli üzerinden her taraf için binde 20 tapu harcı bulunur. Satıcı 5 yıl içinde kâr etmişse satış bedelinden endeksli alış bedeli ve giderler düşülür, 150.000 TL istisna çıkarılır ve kalan 2026 gelir vergisi tarifesiyle vergilenir. Yukarıdaki hesaplayıcı bu adımları yapar.
Konut alım satım vergisini kim öder?
Tapu harcını alıcı ve satıcı yarı yarıya öder, uygulamada çoğu zaman alıcı üstlenir. Değer artışı vergisi satıcının, yeni konuttaki KDV alıcının yüküdür. Gerçek kişiden alınan ikinci el konutta KDV yoktur.
Emlak satış vergisinden muaf olmak için ne gerekir?
Taşınmazı 5 yılı doldurmadan satmamak, miras veya bağışla edinmiş olmak ya da kazancı 150.000 TL istisnasının altında tutmak vergiyi ortadan kaldırır. Zararla satışta da vergi çıkmaz. Tapu harcından muafiyet ise yalnız kanunda sayılan özel hallerde mümkündür.
Ev alım satım vergisi ne zaman ödenir?
Tapu harcı ve döner sermaye ücreti tapu işleminden önce, tahsilat numarasıyla ödenir. Değer artışı vergisi satış yılını izleyen Mart ayında beyan edilir ve Mart ile Temmuz'da iki eşit taksitte ödenir. KDV fatura bedeliyle birlikte tahsil edilir.
Tapuda düşük bedel gösterirsem ne olur?
Harç, emlak vergi değerinden az olmamak üzere beyan edilen bedel üzerinden alınır. Gerçeğe aykırı düşük bedel sonradan saptanırsa eksik harç tarh edilir, buna eksik harç kadar vergi ziyaı cezası ve gecikme faizi eklenir.
Sonuç
Emlak satışında vergi yükü, taşınmazı kimin, ne zaman ve nasıl edindiğine göre değişir: tapu harcı her devirde binde 20 ile binde 20'dir; değer artışı vergisi yalnız 5 yıl içindeki kârlı satışta ve 150.000 TL istisnasının üzerinde doğar; KDV firma satışlarına özgüdür. Tapuda düşük bedel göstermek eksik harca ek olarak bir kat ceza getirir. Satışınızdaki vergi yükünü hesaplatmak, değer artışı beyanı, tapu harcı tarhiyatı veya vergi uyuşmazlığı için Ankara'daki büromuzla iletişime geçebilirsiniz. Metinler için 492 sayılı Harçlar Kanunu, 193 sayılı Gelir Vergisi Kanunu ve TKGM 2026 döner sermaye tarife cetveli esas alınabilir.
 Bizi Arayın
 Whatsapp

0 Yorum
Henüz yorum yok. İlk yorumu siz bırakın.
Yorum Bırakın
Sorunuz veya görüşünüz için aşağıdaki formu kullanabilirsiniz.