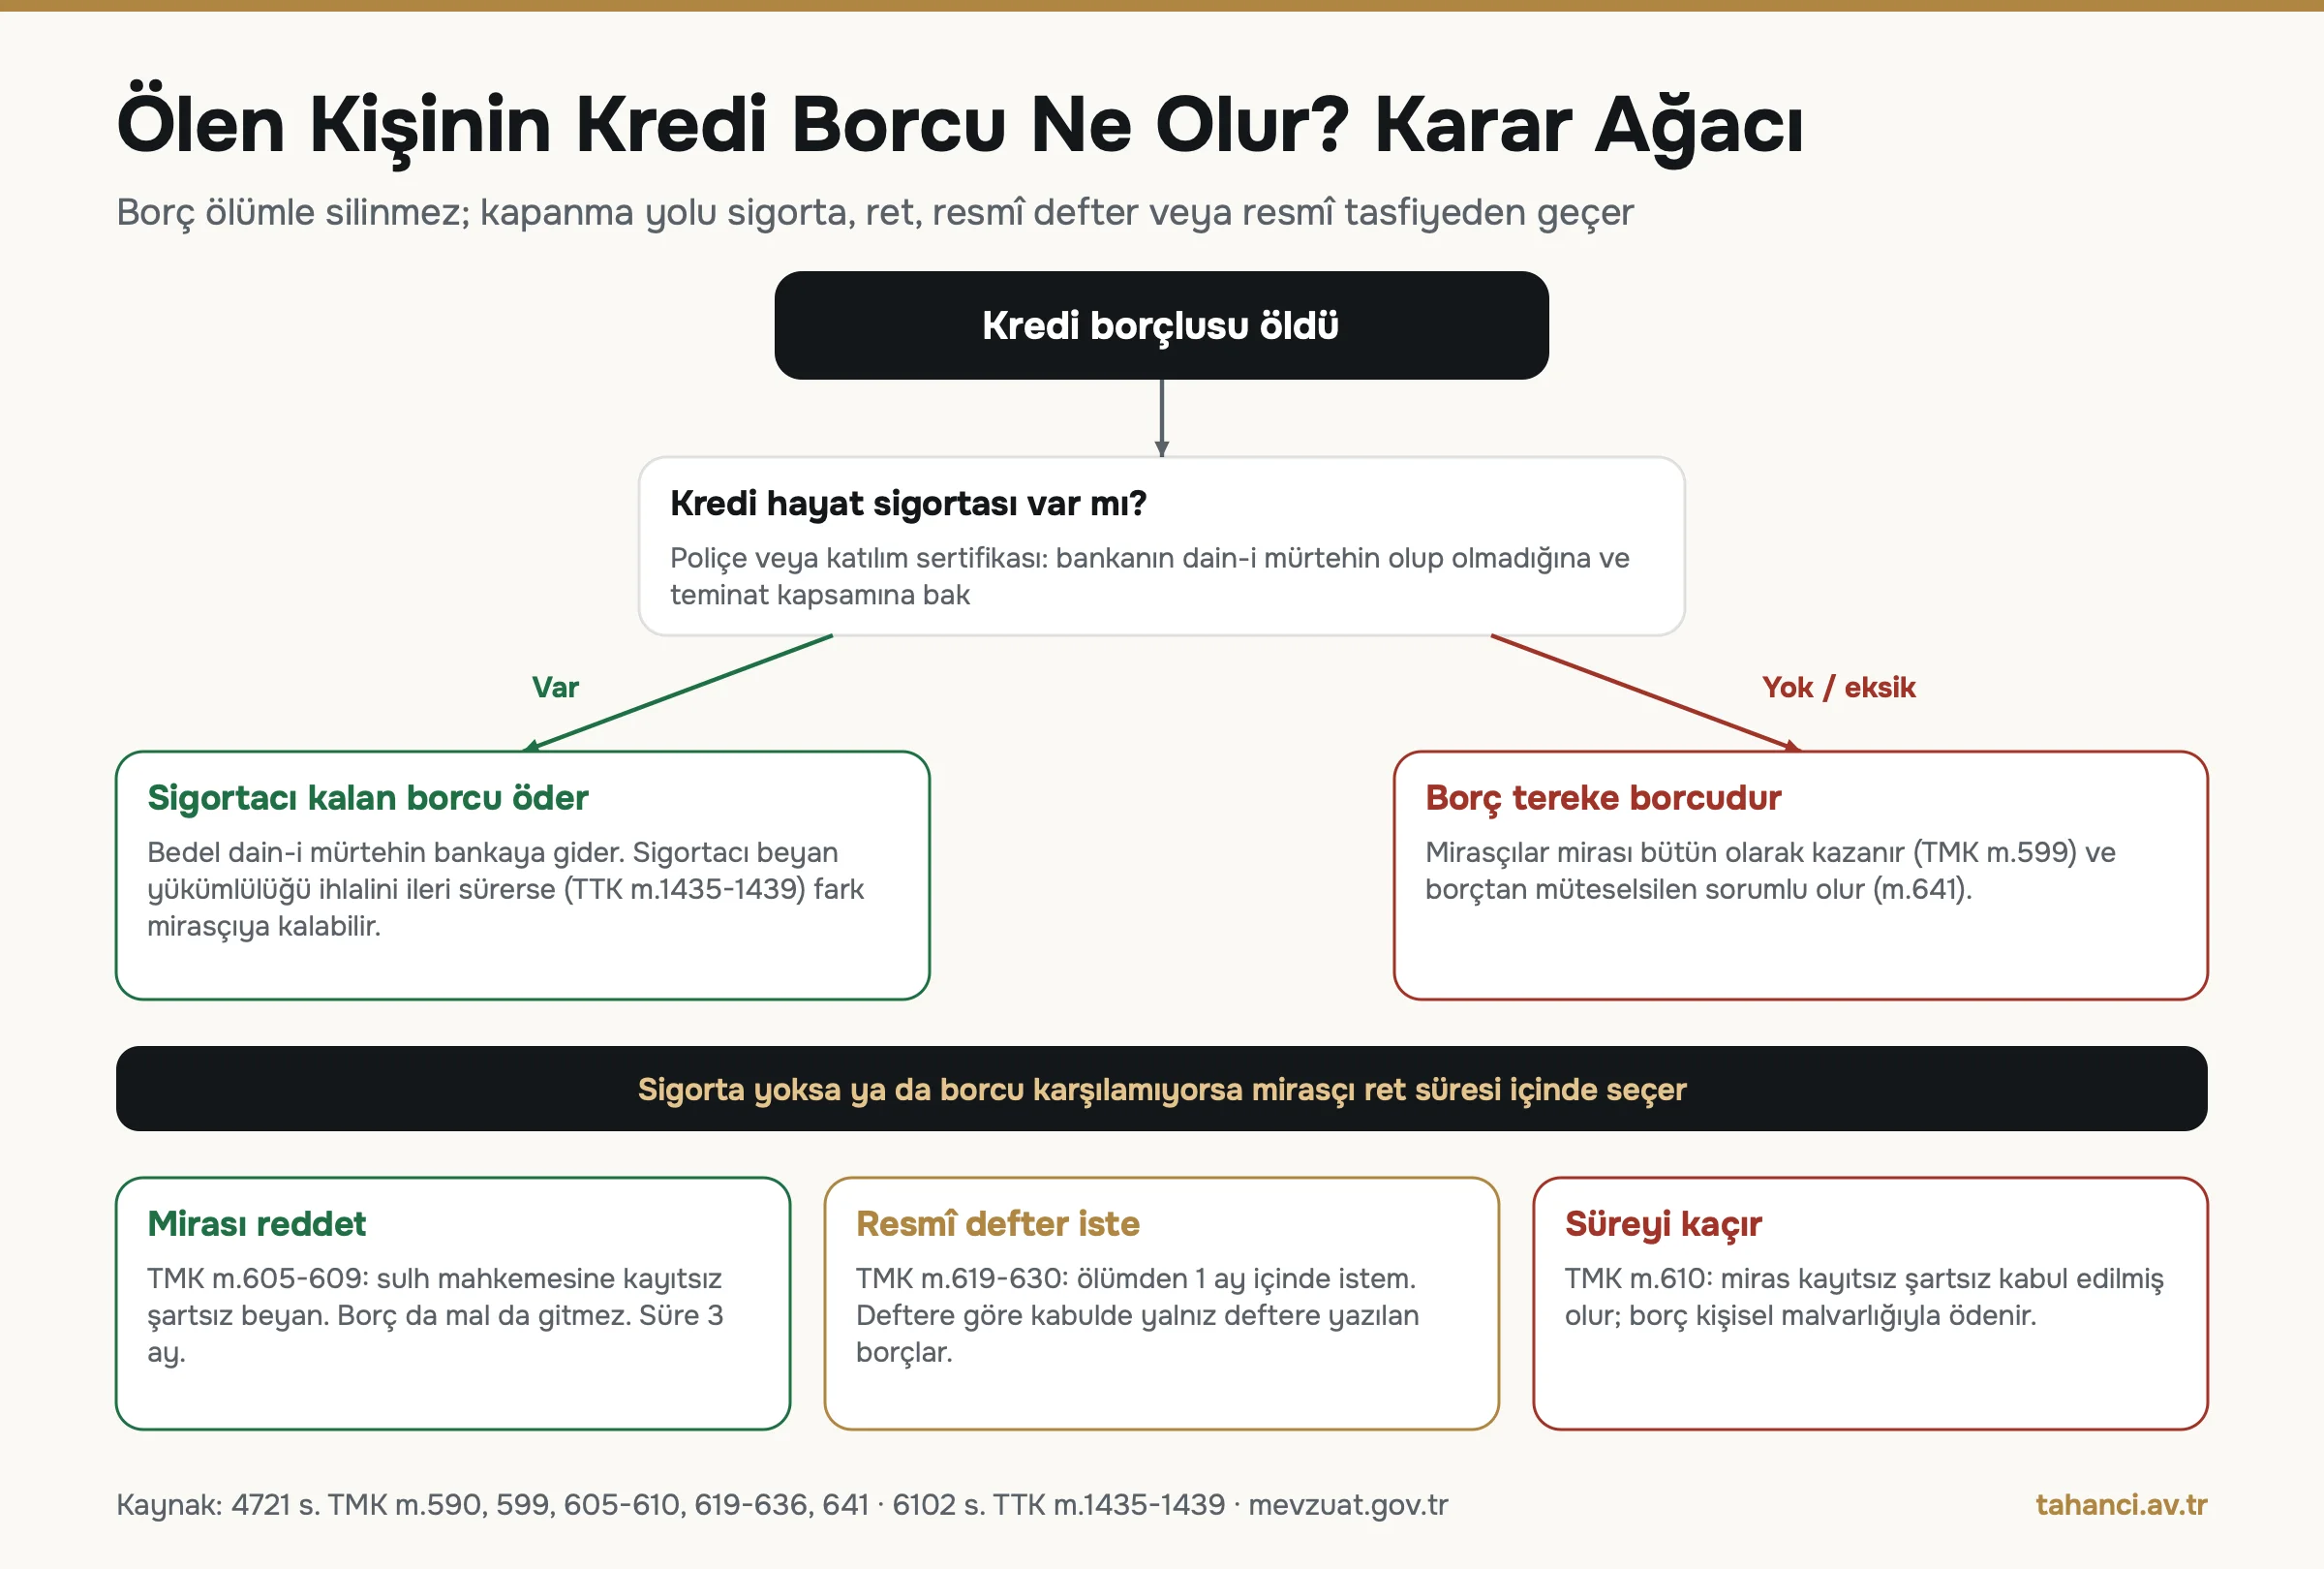
Ölen kişinin kredi borcu ölümle silinmez. Kredi hayat sigortası varsa sigortacı kalan borcu bankaya öder; yoksa borç terekeye geçer ve mirası reddetmeyen mirasçılar borçtan müteselsilen sorumlu olur (TMK m.599 ve m.641). Mirasçılar ölümü öğrendikleri günden başlayarak 3 ay içinde mirası reddederek borçtan kurtulabilir (TMK m.606).
Özet Bilgi
Ölen kişinin kredi borcu ölümle silinmez. Kredi hayat sigortası varsa sigortacı kalan borcu bankaya öder; yoksa borç terekeye geçer ve mirası reddetmeyen mirasçılar müteselsilen sorumlu olur (TMK m.599, 641). Mirası 3 ay içinde reddeden mirasçı borçtan kurtulur (TMK m.606); resmî defter istemi ölümden 1 ay içinde yapılır. Kalp krizi gibi doğal ölümlerde sigortacı yalnızca sağlık beyanındaki eksiklik nedeniyle itiraz edebilir. Bankadaki para için mirasçılık belgesi gerekir; vergi dairesi tasdiknamesi yoksa banka %5 tevkifat yapar (7338 m.17).
Bu rehberde kredi, kredi kartı ve konut kredisi borcunun ölümden sonraki akıbetini, kalp krizi gibi doğal ölümlerde sigortanın durumunu, kefilin ve ipoteğin yerini, banka hesabındaki paranın nasıl alınacağını ve mirasçının hangi sırayla ne yapacağını anlatıyoruz. Her hüküm 4721 sayılı Türk Medeni Kanunu (TMK), 6098 sayılı Türk Borçlar Kanunu (TBK), 6102 sayılı Türk Ticaret Kanunu (TTK), 2004 sayılı İcra ve İflas Kanunu (İİK), 7338, 6183 ve 5510 sayılı kanunların mevzuat.gov.tr metinleri ile Resmî Gazete'de yayımlanan yönetmeliklerden doğrulanmıştır.
- 3 ayRet süresiTMK m.606 · ölümü öğrenmeden başlar
- 1 ayResmî defter istemiTMK m.590/3 ve m.619 · defter sürerken icra takibi yapılamaz
- %5Tevkifat7338 s.K. m.17 · vergi dairesi tasdiknamesi yoksa bankadaki paradan
- 5 yılCayma sınırıTTK m.1498 · hayat sigortasında kasıtsız beyan ihlali
Ölen Kişinin Kredi Borcu Ne Olur?
Kredi borcu kişinin ölümüyle sona ermez; mirasbırakanın tüm borçları mirasçılara geçer. Önce kredinin sigortası aranır: poliçe borcu karşılıyorsa sigortacı öder. Sigorta yoksa veya yetmiyorsa mirasçılar borçlardan müteselsilen sorumlu olur. Mirasçı yalnızca süresi içinde mirası reddederek, resmî defter tutturup deftere göre kabul ederek ya da resmî tasfiye isteyerek sorumluluğunu sınırlayabilir.
Borç Neden Mirasçılara Geçer?
Mirasçılar, mirasbırakanın ölümüyle mirası bir bütün olarak kazanır; ayni hakları ve alacakları doğrudan edindikleri gibi mirasbırakanın borçlarından da kişisel olarak sorumlu olur (TMK m.599). Birden çok mirasçı varsa tereke borçlarından müteselsilen sorumludurlar (TMK m.641); yani banka, borcun tamamını payı ne olursa olsun herhangi bir mirasçıdan isteyebilir. Payından fazlasını ödeyen mirasçının iç ilişkide diğer mirasçılara rücu hakkı doğabilir. Sorumluluğun kapsamı, mirası kabul ettiyseniz kendi malvarlığınızı da içerir.
Hangi Durumda Borç Mirasçıya Hiç Ulaşmaz?
| Durum | Sonuç | Dayanak |
|---|---|---|
| Kredi hayat sigortası kalan borcu karşılıyor | Sigortacı bedeli öder, borç kapanır | TTK m.1487; poliçe |
| Mirası süresinde reddetmek | Borç ve mal mirasçıya geçmez | TMK m.605-609 |
| Ölümde ödemeden aciz açıkça belli (hükmen ret) | Miras reddedilmiş sayılır | TMK m.605/2 |
| Resmî defter, deftere göre kabul | Yalnız deftere yazılan borçlardan sorumluluk | TMK m.628, 629 |
| Resmî tasfiye | Mirasçılar tereke borcundan sorumlu olmaz | TMK m.632/3 |
| Hiçbiri yok, süre kaçtı | Miras kayıtsız şartsız kabul edilmiş olur | TMK m.610 |
Ölen Kişinin Banka Borcu Silinir mi?
Banka, ölen kişinin borcunu kendiliğinden silmez; kanunda böyle bir hüküm yoktur. Borç ancak sigortacı ödediğinde, mirasçılar mirası reddedip tereke tasfiye edildiğinde, resmî defter nedeniyle yazılmayan borçlar düştüğünde ya da banka alacağından kendi iradesiyle vazgeçtiğinde kapanır. Bankanın alacağından vazgeçmesi tamamen kendi takdirindedir ve mirasçının talep hakkı yoktur; bu ihtimale güvenerek ret süresi kaçırılmamalıdır.
Süreyi sözlü güvenceye bağlamayın. Şubeden "borç sigortadan düşer" ya da "şimdilik takip yok" denmesi ret süresini durdurmaz. Süre sigorta incelemesi sürerken de işler; belirsizlik varsa önce reddi mi, resmî defteri mi seçeceğinizi netleştirin.
Sigorta ödemesi geç gelirse veya reddedilirse borç faiziyle birlikte işlemeye devam edebilir. Faizin ölümden sonra nasıl işleyeceği kredi sözleşmesine bağlıdır; bankadan güncel borç dökümü ve faiz hesabı yazılı olarak istenmelidir.
Ölen Kişinin Borcu Çocuklarına Geçer mi?
Evet, çocuklar birinci derece yasal mirasçı olduğu için ölen kişinin borcu da kendilerine geçer (TMK m.495). Ancak geçen şey borçtur; çocuk mirası süresi içinde reddederse borç ona ulaşmaz. Bir çocuğun reddi diğerlerini bağlamaz; her mirasçı ayrı ayrı karar verir. Reddeden çocuğun payı, onun altsoyuna, yoksa diğer mirasçılara geçer (TMK m.611).
- Eş: Sağ kalan eş de yasal mirasçıdır; payı ve borç sorumluluğu aynı kurallara tabidir. Eşin payı ve haklarının ayrıntısı için yasal mirasçılar yazımıza bakabilirsiniz.
- Altsoyun tamamı reddederse: Altsoyun payı sağ kalan eşe geçer (TMK m.613). Eşin de reddetmesi gerekebilir.
- Küçük çocuk: Ret beyanı küçük adına kanuni temsilcisi tarafından verilir; usul için reddi miras dilekçe örneği yazımızdaki doldurma rehberine bakın.
- Torunlar: Çocuk mirasbırakandan önce ölmüşse yerini kendi altsoyu alır (TMK m.495/3).
Hiç mirasçı kalmaması hâlinde miras Devlete geçer (TMK m.501); en yakın mirasçıların tamamı reddederse tereke iflas hükümlerine göre tasfiye edilir (TMK m.612).
Kalp Krizinden Ölen Kişinin Kredi Borcu Ne Olur?
Kalp krizi ölümün sebebidir; kanun hayat sigortasında ölüm sebebine göre ödemeyi kısıtlamaz. Sigortacı ölüm hâlinde sigorta bedelini öder (TTK m.1487). Ancak kredi alırken sağlık durumu hakkında yanlış veya eksik beyan verildiyse sigortacı bunu ileri sürebilir. Sonucu poliçe şartları ile sözleşme yapılırken verilen beyan belirler.
Sigortacı Hangi Gerekçeyle Ödemeyi Reddedebilir?
Sigorta ettiren, sözleşme yapılırken bildiği veya bilmesi gereken önemli hususları bildirmekle yükümlüdür; sigortacının yazılı veya sözlü sorduğu hususlar aksi ispatlanmadıkça önemli sayılır (TTK m.1435). Önceden var olan kalp hastalığı sorulduğu hâlde bildirilmediyse sigortacı sözleşmeden cayabilir veya prim farkı isteyebilir (TTK m.1439). Ölümden sonra ihlal anlaşılırsa sonuç ihlalin niteliğine göre değişir:
- İhmalle ihlal: Tazminattan ihmalin derecesine göre indirim yapılır.
- Kasıtlı ihlal ve bağlantı varsa: Bildirilmeyen hastalık ile ölüm arasında bağlantı bulunursa sigortacının ödeme borcu ortadan kalkar.
- Kasıtlı ihlal ama bağlantı yoksa: Sigortacı ödenen primle ödenmesi gereken prim arasındaki orana göre öder (TTK m.1439/2).
Bir Aylık Ön İnceleme ve Beş Yıllık Sınır
Bireysel Kredilerle Bağlantılı Sigortalar Uygulama Esasları Yönetmeliği m.13/3 uyarınca sağlık beyanı alınmışsa sigortacı poliçe vadesinden itibaren bir ay içinde sağlık durumuna ilişkin ön inceleme yapabilir. Bu sürede inceleme yapılmaz ve TTK'daki beyan hükümlerine göre cayılmazsa sigortacı sonradan beyan yükümlülüğünün kasten ihlal edildiğini ileri süremez (RG 29.12.2021, 31704; 1 Nisan 2022'den itibaren). Genel hükümde ise sözleşmenin yapılmasından itibaren beş yıl geçmişse sigortacı kasıtlı olmayan beyan ihlali nedeniyle cayamaz, yalnızca prim farkı isteyebilir (TTK m.1498).
İntihar ve Diğer İstisnalar
Ölüm ihtimaline karşı yapılan sözleşme en az üç yıldır sürüyorsa intihar hâlinde de sigortacı bedeli öder; akli melekelerdeki rahatsızlık sebebiyle ölüm üç yıldan önce gerçekleşse bile ödeme yapılır (TTK m.1503). Sigorta ettirenin sigortalıyı öldürmesi gibi kanundaki özel hâller dışında ödemeyi kaldıran bir sebep poliçedeki istisnalardan gelir; bu yüzden poliçenin tam metni mutlaka alınmalıdır.
Sigortacı reddederse vazgeçmeyin. Ret yazısındaki gerekçeyi, poliçeyi ve kredi başvurusundaki sağlık beyanı formunu isteyin. Beyan formunda ilgili hastalık sorulmuş mu, ön inceleme süresi geçmiş mi, ölümle hastalık arasında bağlantı var mı sorularının cevabı sonucu değiştirir. Bu belgeler olmadan ret gerekçesinin yerinde olup olmadığı anlaşılamaz.
Kredi Hayat Sigortası Varsa Borç Nasıl Kapanır?
Kredi hayat sigortasında genellikle banka dain-i mürtehin, yani tazminat tutarından birinci derecede alacaklı kişi olarak yazılır. Ölüm gerçekleşince sigortacıya bildirim yapılır, sigortacı bedeli bankaya öder ve kalan borç kapanır. Poliçedeki teminat tutarı kredinin kalan borcuna göre azalan şekilde belirlenir (Yönetmelik m.10); bedel borca yetmezse eksik kısım terekeye kalır.
- Poliçeyi veya katılım sertifikasını bulun. Kredi kuruluşu aracı olduysa poliçe ya da katılım sertifikası kredi kullanana verilmiş olmalıdır (Yönetmelik m.8). Elinizde yoksa bankadan isteyin.
- Başvuru koşullarına bakın. Poliçede riskin gerçekleşmesi durumunda nereye, hangi belgelerle ve hangi sürede başvurulacağı yazılır (Yönetmelik m.9). Genellikle ölüm belgesi ve mirasçılık belgesi istenir; kesin liste poliçeye göre değişir.
- Sigortacıya yazılı bildirim yapın. Bildirimi iadeli taahhütlü posta veya noter gibi ispat edilebilir yolla yapın; tarihi ileride tartışma çıkarsa kanıtınız olur.
- Bankadan kalan borcu sorun. Sigorta bedeli ödendikten sonra bankadan borcun kapandığını gösteren yazı alın. Asıl borç sona erdiği için kefil de borçtan kurtulur (TBK m.598).
- Sigorta yetmezse ret süresini kaçırmayın. Bedel borçtan azsa veya sigortacı ödemiyorsa 3 aylık süre işlemeye devam eder.
Kredi sigortası zorunlu değildir. Tüketici Kredisi Sözleşmeleri Yönetmeliği m.26 uyarınca tüketicinin yazılı veya kalıcı veri saklayıcısıyla açık talebi olmadan kredi bağlantılı sigorta yaptırılamaz; kredi veren sigortasız teklifi de sunmak zorundadır (RG 23.09.2022, 31962; 1 Ekim 2022'den itibaren). Bu tarihten önce kullanılan kredilerde sigorta bulunmaması mümkündür; elinizdeki sözleşmeyi ve tercih formunu kontrol edin.
Bedel kalan borcu aşarsa fazlanın kime ödeneceği poliçedeki lehtar düzenlemesine bağlıdır. Ölüm rizikosuna karşı yapılan sigortada lehtar belirtilmemişse sözleşme sigorta ettirenin mirasçıları lehine yapılmış sayılır (TTK m.1494/2). Lehtar olarak atanmış kişinin hakkı mirasın reddinden etkilenmez (TTK m.1494/1).
Ölen Kişinin Kredi Kartı Borcu Ne Olur?
Kredi kartı borcu da diğer borçlar gibi tereke borcudur ve mirası reddetmeyen mirasçılara geçer. Kart hayat sigortası kendiliğinden her kart borcunu karşılamaz; yalnızca poliçeye kart teminatı eklenmişse ya da kart sözleşmesine bağlı ayrı bir sigorta yapılmışsa sigortacı öder. Kartın kapatılması, ölüm belgesi ve mirasçılık belgesiyle bankadan istenir.
- Borç dökümü isteyin: Dönem borcu, ödenmemiş asgari tutar, faiz ve taksitli işlemleri ayrı ayrı gösteren yazılı döküm alın.
- Kartı kullanmayın: Ölümden sonra karttan işlem yapılmamalı ve kart bankaya bildirilerek kapatılmalıdır; sonradan yapılan işlemler ayrıca sorun çıkarabilir. Kartın kötüye kullanımı ayrı bir suçtur; ayrıntı için banka veya kredi kartlarının kötüye kullanılması suçu yazımıza bakın.
- Ödenmezse ne olur: Takip ve sonuçları kredi kartı borcu ödenmezse ne olur yazımızda anlatılıyor.
Kredide Kefil Varsa ve Konut Kredisinde İpotek Ne Olur?
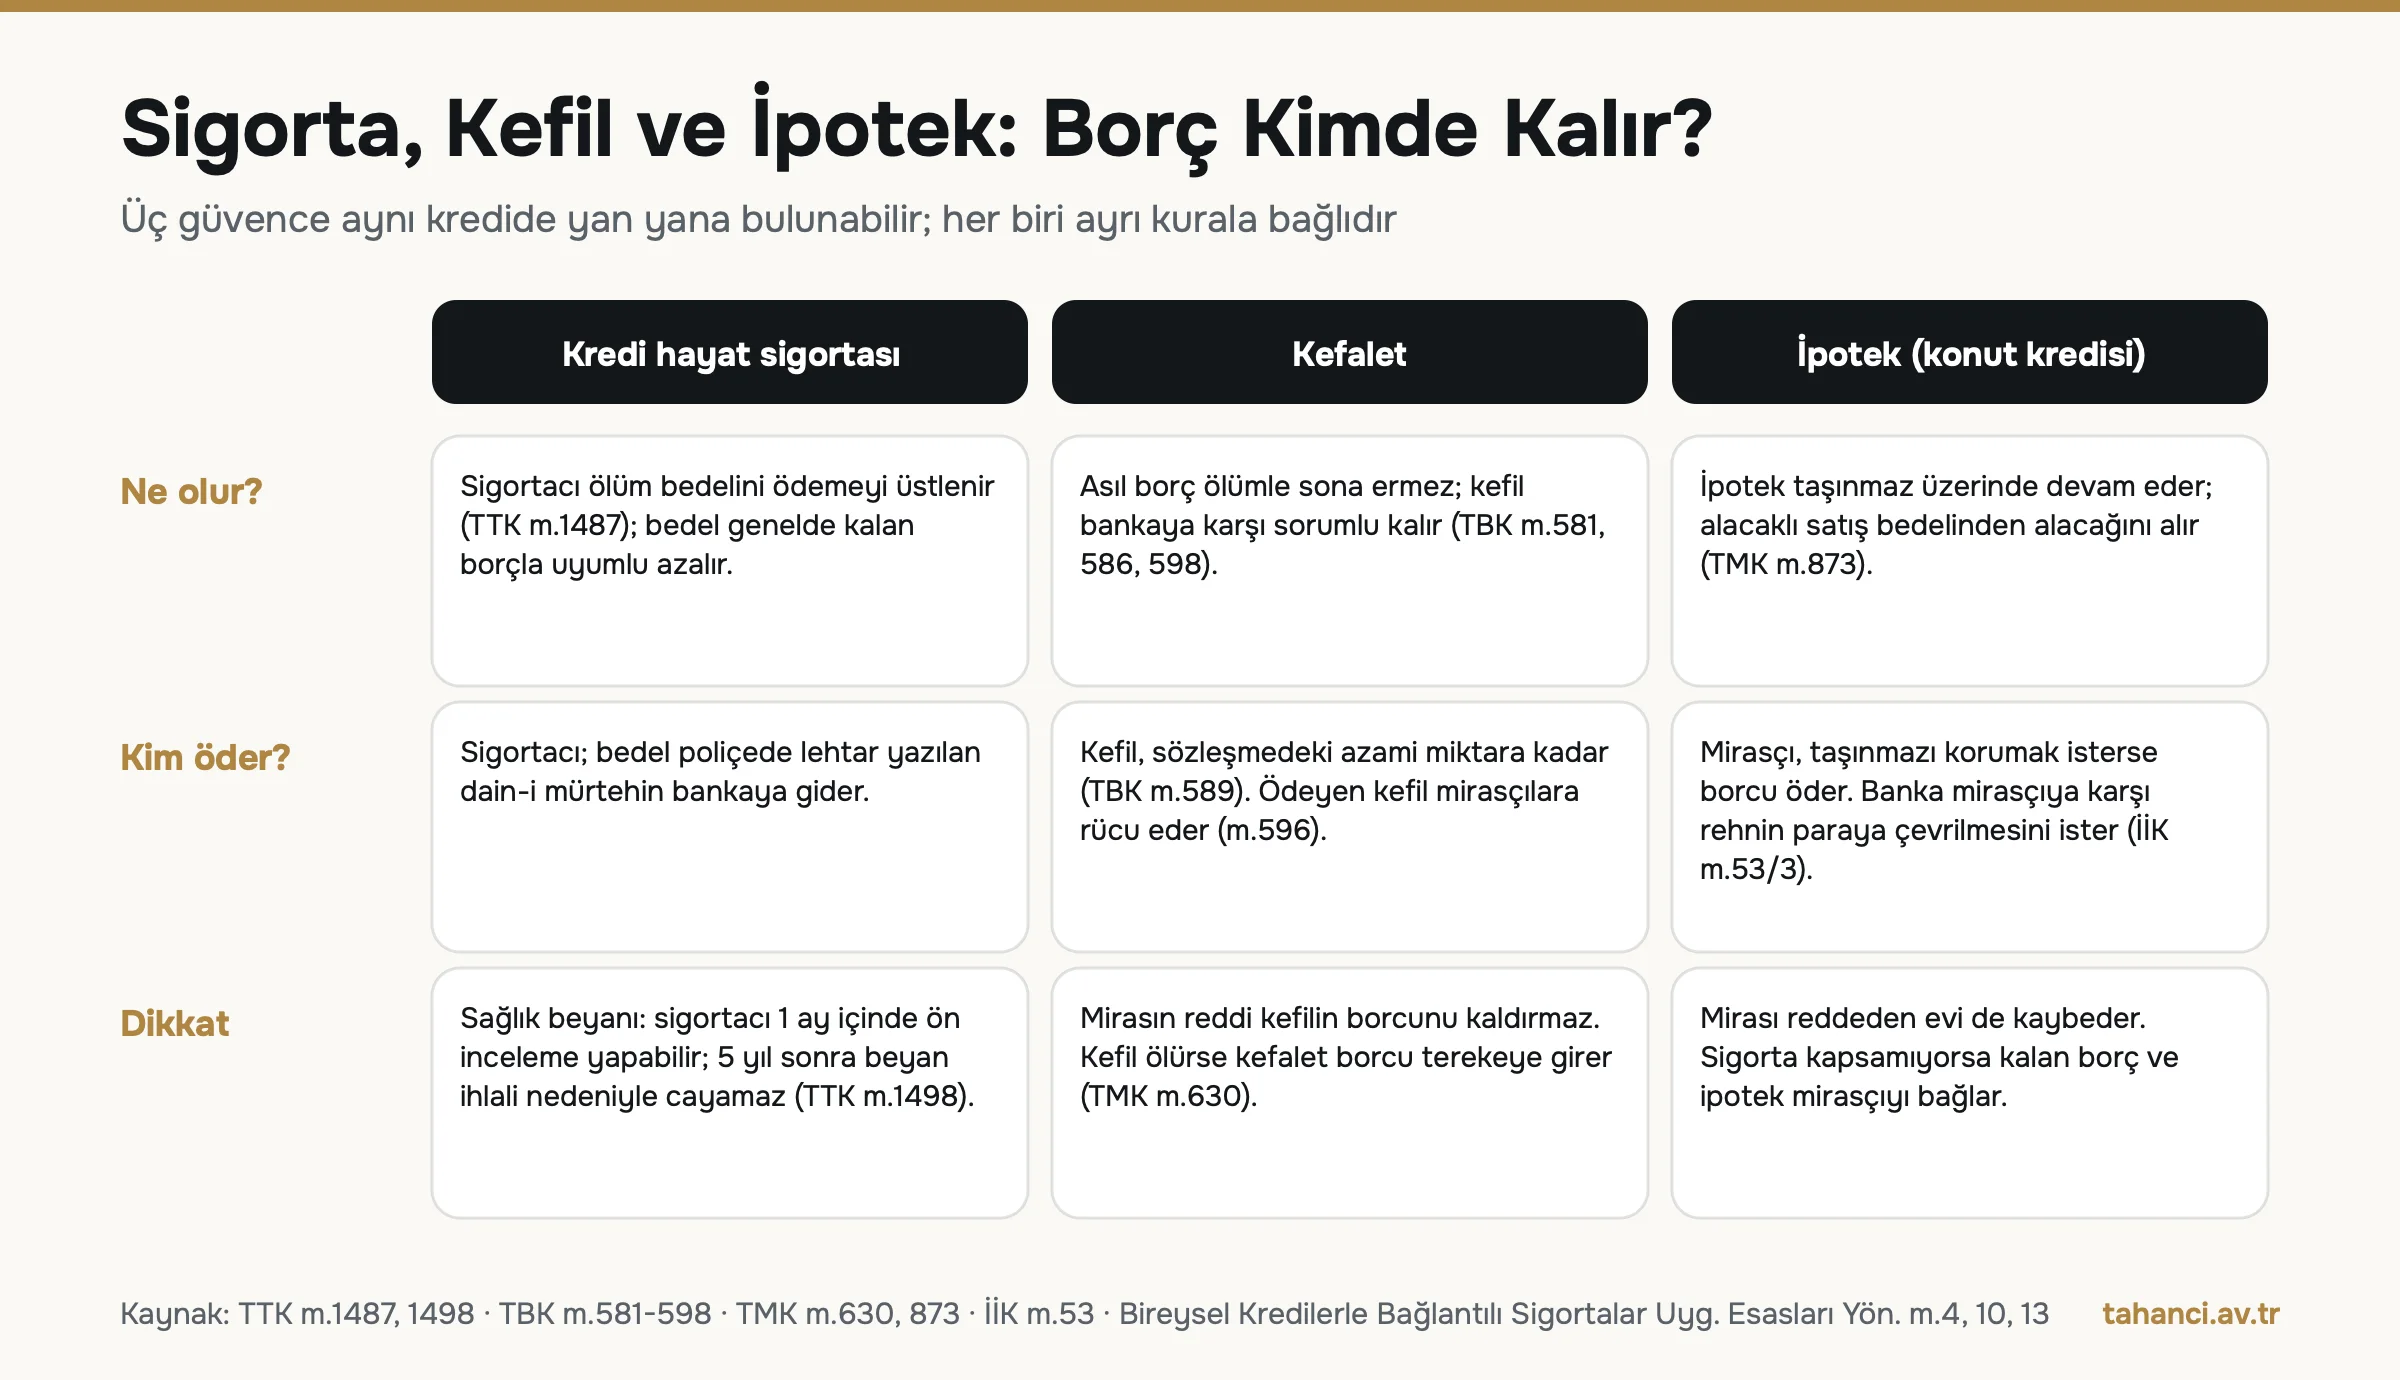
Kefil ve ipotek ölümden etkilenmez; ikisi de kredinin güvencesi olarak ayakta kalır. Kefil, kefalet sözleşmesindeki azami miktara kadar bankaya karşı sorumlu kalır (TBK m.589). İpotek taşınmaz üzerinde devam eder ve alacaklı borç ödenmezse alacağını rehinli taşınmazın satış bedelinden alır (TMK m.873). Mirasçının mirası reddetmesi kefaleti de ipoteği de ortadan kaldırmaz.
Kefil Ne Yapmalı?
Kefalet, kefilin alacaklıya karşı borçlunun borcunu ifa etmemesinin sonuçlarından kişisel olarak sorumlu olmayı üstlendiği sözleşmedir (TBK m.581). Müteselsil kefilde banka, borçluyu takip etmeden kefile gidebilir (TBK m.586). Asıl borç sona erince kefil de kurtulur (TBK m.598); sigorta borcu kapatırsa kefil de serbest kalır. Kefil ödeme yaparsa ödediği ölçüde alacaklının haklarına halef olur (TBK m.596) ve ödediğini borçlunun mirasçılarına yöneltebilir. Ölen kişi başkasına kefil olmuşsa bu borç da terekeye girer; resmî defterde kefalet borçları ayrı yazılır ve mirasçılar mirası kayıtsız şartsız kabul etseler bile iflas tasfiyesinde alacaklıya düşecek miktarla sorumlu olur (TMK m.630).
Konut Kredisinde Evin Durumu
Konut kredisinde ev bankaya ipotekli ise mirasçılar mirası kabul ettiğinde taşınmaz borcuyla birlikte onlara geçer. Banka mirasçıya karşı takip yapacaksa yalnız rehnin paraya çevrilmesi veya haciz yolundan gidebilir (İİK m.53/3). Mirasçılar krediyi sürdürmek, borcu kapatıp ipoteği kaldırmak ya da evi satmak arasında seçim yapar; krediyi mirasçı adına devam ettirme bankanın onayına ve sözleşme koşullarına bağlıdır. Mirası reddeden mirasçı ev üzerinde de hak sahibi olmaz. Tapu işlemleri için miras kalan taşınmazlarda tapu intikal işlemleri, ipotek hakkında ipotek nedir yazılarımıza bakabilirsiniz.
Konut kredilerinde kredi kuruluşu, zorunlu sigortaların yaptırıldığını kredi kullandırırken kontrol eder (Yönetmelik m.5). Konut için yapılan sigortanın bedeli kredi tutarından bağımsız belirlenir (Yönetmelik m.10/4); bu poliçe konutu korur, ölüm hâlinde kredi borcunu kapatan hayat sigortasının yerini tutmaz.
Mirasın Reddi Kredi Borcunu Ortadan Kaldırır mı?
Evet, süresi içinde ve usulüne uygun yapılan ret, mirasçıyı hem borçtan hem maldan çıkarır. Ret beyanı sulh mahkemesine sözlü veya yazılı, kayıtsız ve şartsız yapılır (TMK m.609). Süre ölümü öğrenmeden başlayan 3 aydır (TMK m.606). Süre geçirilirse miras kayıtsız şartsız kabul edilmiş sayılır (TMK m.610). Dilekçe için reddi miras dilekçe örneği, hukuki ayrıntılar için mirasın reddi yazımıza bakın.
Ret Hakkını Kaybettiren Davranışlar
Ret süresi dolmadan mirasçı olarak tereke işlemlerine karışan, terekenin olağan yönetimi niteliğinde olmayan veya mirasbırakanın işlerinin yürütülmesi için gerekli olanın dışında işler yapan, tereke mallarını gizleyen ya da kendine maleden mirasçı mirası reddedemez (TMK m.610/2). Banka hesabındaki parayı çekip kendine harcamak, aracı satmak veya ölenin taşınmazını devretmek bu kapsama girebilir. Zamanaşımı veya hak düşümü sürelerini korumak için dava açmak ve cebrî icra takibi yapmak ise ret hakkını ortadan kaldırmaz.
Hükmen Ret: Borca Batık Terekede
Ölüm tarihinde mirasbırakanın ödemeden aczi açıkça belli veya resmen tespit edilmişse miras reddedilmiş sayılır (TMK m.605/2). Bu durumda ayrıca ret beyanı vermeniz gerekmez; mirasçı gerekirse mahkemeden bu durumun tespitini ister. Borca batıklığın nasıl ispatlandığı mirasın reddi yazımızda anlatılıyor.
Resmî Defter ve Resmî Tasfiye
Mirasçı borç miktarını bilmiyorsa mirası hemen reddetmek yerine terekenin resmî defterinin tutulmasını isteyebilir. Defter tutma, ölümden başlayarak bir ay içinde sulh hâkiminden istenir (TMK m.590/3 ve m.619). Defter tutulurken mirasbırakanın borçları için icra takibi yapılamaz ve zamanaşımı işlemez (TMK m.625). Mahkeme alacaklıları iki ilanla çağırır; süre sonunda mirasçıya ret, resmî tasfiye veya deftere göre ya da kayıtsız şartsız kabul seçenekleri sunulur (TMK m.627). Süresinde beyan vermeyen mirasçı mirası deftere göre kabul etmiş sayılır. Deftere göre kabulde mirasçı yalnızca deftere yazılan borçlardan sorumlu olur (TMK m.628); alacaklarını süresinde yazdırmayan alacaklılara karşı kişisel malvarlığıyla sorumlu değildir (TMK m.629). Resmî tasfiyede ise mirasçılar terekenin borçlarından sorumlu olmaz (TMK m.632/3); alacaklılar da belirli koşullarda ölümden başlayarak üç ay içinde tasfiyeyi isteyebilir (TMK m.633).
Reddin İptali ve Beş Yıllık Sorumluluk
İki kural sık karıştırılır. Malvarlığı borcuna yetmeyen mirasçı alacaklılarına zarar vermek amacıyla mirası reddederse alacaklılar ret tarihinden başlayarak altı ay içinde reddin iptali için dava açabilir (TMK m.617). Ödemeden aciz mirasbırakanın mirasını reddedenler ise ondan ölümünden önceki beş yıl içinde aldıkları ve paylaşmada geri vermekle yükümlü olacakları değer ölçüsünde alacaklılara karşı sorumlu kalır (TMK m.618). Olağan eğitim ve öğrenim giderleri ile âdet üzere verilen çeyiz bunun dışındadır; iyiniyetli mirasçı geri verme zamanındaki zenginleşmesi kadar sorumludur.
Ölen Kişinin Banka Hesabı Ne Olur?
Ölen kişinin banka hesabındaki para terekeye girer ve mirasçılara geçer. Banka, ölümü öğrenince hesabı uygulamada işleme kapatır; mirasçılık belgesi (veraset ilamı) ibraz edilene kadar parayı vermemesi olağan uygulamadır. Hesapta kredi borcunu aşan bakiye varsa bu para tereke borçlarının ödenmesinde kullanılır; mirasçılar parayı borcu ödemeden paylaşsa bile borçlardan sorumlu olmaya devam eder.
Aynı bankada kredi veya kredi kartı borcu varsa banka, karşılıklı muaccel iki borcu takas edebilir (TBK m.139). Takasın hesaptaki paraya uygulanıp uygulanmayacağı hesap sözleşmesine ve borcun muaccel olup olmamasına bağlıdır; bakiye bu yolla borca sayılmışsa bankadan yazılı hesap dökümü isteyin. Hesaba icra veya vergi blokesi konmuşsa ayrıca banka hesabına bloke yazımızdaki kaldırma yollarına bakın.
Vefat Eden Kişinin Bankadaki Parası Nasıl Alınır?
Bankadaki parayı almak için önce mirasçılık belgesi alınır, ardından vergi dairesinden tasdikname veya bankanın talebi doğrultusunda gerekli belge temin edilir. Mirasçılık belgesini sulh mahkemesi veya noterlik verir (TMK m.598). Banka vergi dairesinden tasdikname ister; yoksa veraset yoluyla intikalde ödemeden %5 tevkifat yapıp kalanı öder (7338 s.K. m.17).
- Mirasçılık belgesini alın. Sulh hukuk mahkemesinden veya noterden alınır. Belgeler ve süreç için veraset ilamı nedir yazımıza bakın.
- Bankaya yazılı başvurun. Ölüm belgesi, mirasçılık belgesi ve kimlik ile başvurulur. Ortak hesapta ölenin payının nasıl işleneceği hesap sözleşmesine ve banka uygulamasına bağlıdır; şubeden yazılı bilgi alın.
- Vergi durumunu netleştirin. Veraset ve intikal vergisi beyannamesi, mükellefler Türkiye'de bulunuyorsa ölümü izleyen 4 ay içinde verilir (7338 m.9). Tasdikname sunarsanız tevkifat yapılmaz; sunmazsanız %5 kesilir.
- Önce borçları sorun. Bankadan borç dökümü almadan parayı çekip harcamayın; ret hakkınız TMK m.610 nedeniyle düşebilir.
- Taşınmaz varsa ilişik kesme belgesini alın. İntikal eden taşınmazın tescili vergi tahakkuku beklenmeden yapılır; ancak vergi tamamen ödenmeden devir ve ferağ yapılamaz (7338 m.19).
Tapu ve vergi sonrası adımlar için veraset ilamı alındıktan sonra nereye gidilir yazımıza bakabilirsiniz. Mirası reddedecek bir mirasçı hesaptan para çekmemelidir; yalnız cenaze gibi zorunlu giderlerin hangi sınırda ret hakkını etkilemeyeceği somut olaya göre değerlendirilir.
Banka Mirasçıya Nasıl Başvurur? Ölümden Sonra İcra Takibi
Banka, sigortadan alamadığı alacağı için ölenin terekesine veya mirasçılara karşı icra takibi başlatabilir. Terekenin borçlarından dolayı takip, ölüm günü ile birlikte üç gün geri bırakılır; mirasçı mirası kabul veya reddetmemişse TMK'daki süreler geçinceye kadar bekler (İİK m.53). Tereke taksim edilmemişse takip terekeye karşı devam eder; mirasçıya karşı ancak rehnin paraya çevrilmesi veya haciz yoluyla sürdürülebilir.
İlamsız takipte mirasçıya gelen ödeme emrine yedi gün içinde itiraz edilebilir (İİK m.62). Mirası reddettiyseniz ya da ret sayılan hâl varsa itirazda bunu bildirin; sulh mahkemesinden ret belgesini alıp icra dairesine verin. Resmî defter devam ederken mirasbırakanın borçları için icra takibi yapılamaz (TMK m.625). İtiraz dilekçesi için icra itiraz dilekçesi, mirasa haciz gelmemesi için alınacak önlemler için mirasa haciz gelmemesi için ne yapmalı yazımıza bakın.
Mirasçılar Ne Yapmalı? Zaman Çizelgesi
Mirasçının sırası şudur: ölümün ardından borçların ve sigortanın tespiti, ilk ay içinde resmî defter kararı, üç ay içinde ret kararı, dört ay içinde veraset vergisi beyanı ve en sonunda bankaya başvuru. Ret ve resmî defter süreleri birbirinden farklı başlayabilir; en erken biten süre bir ay olduğu için ilk karar noktası odur.
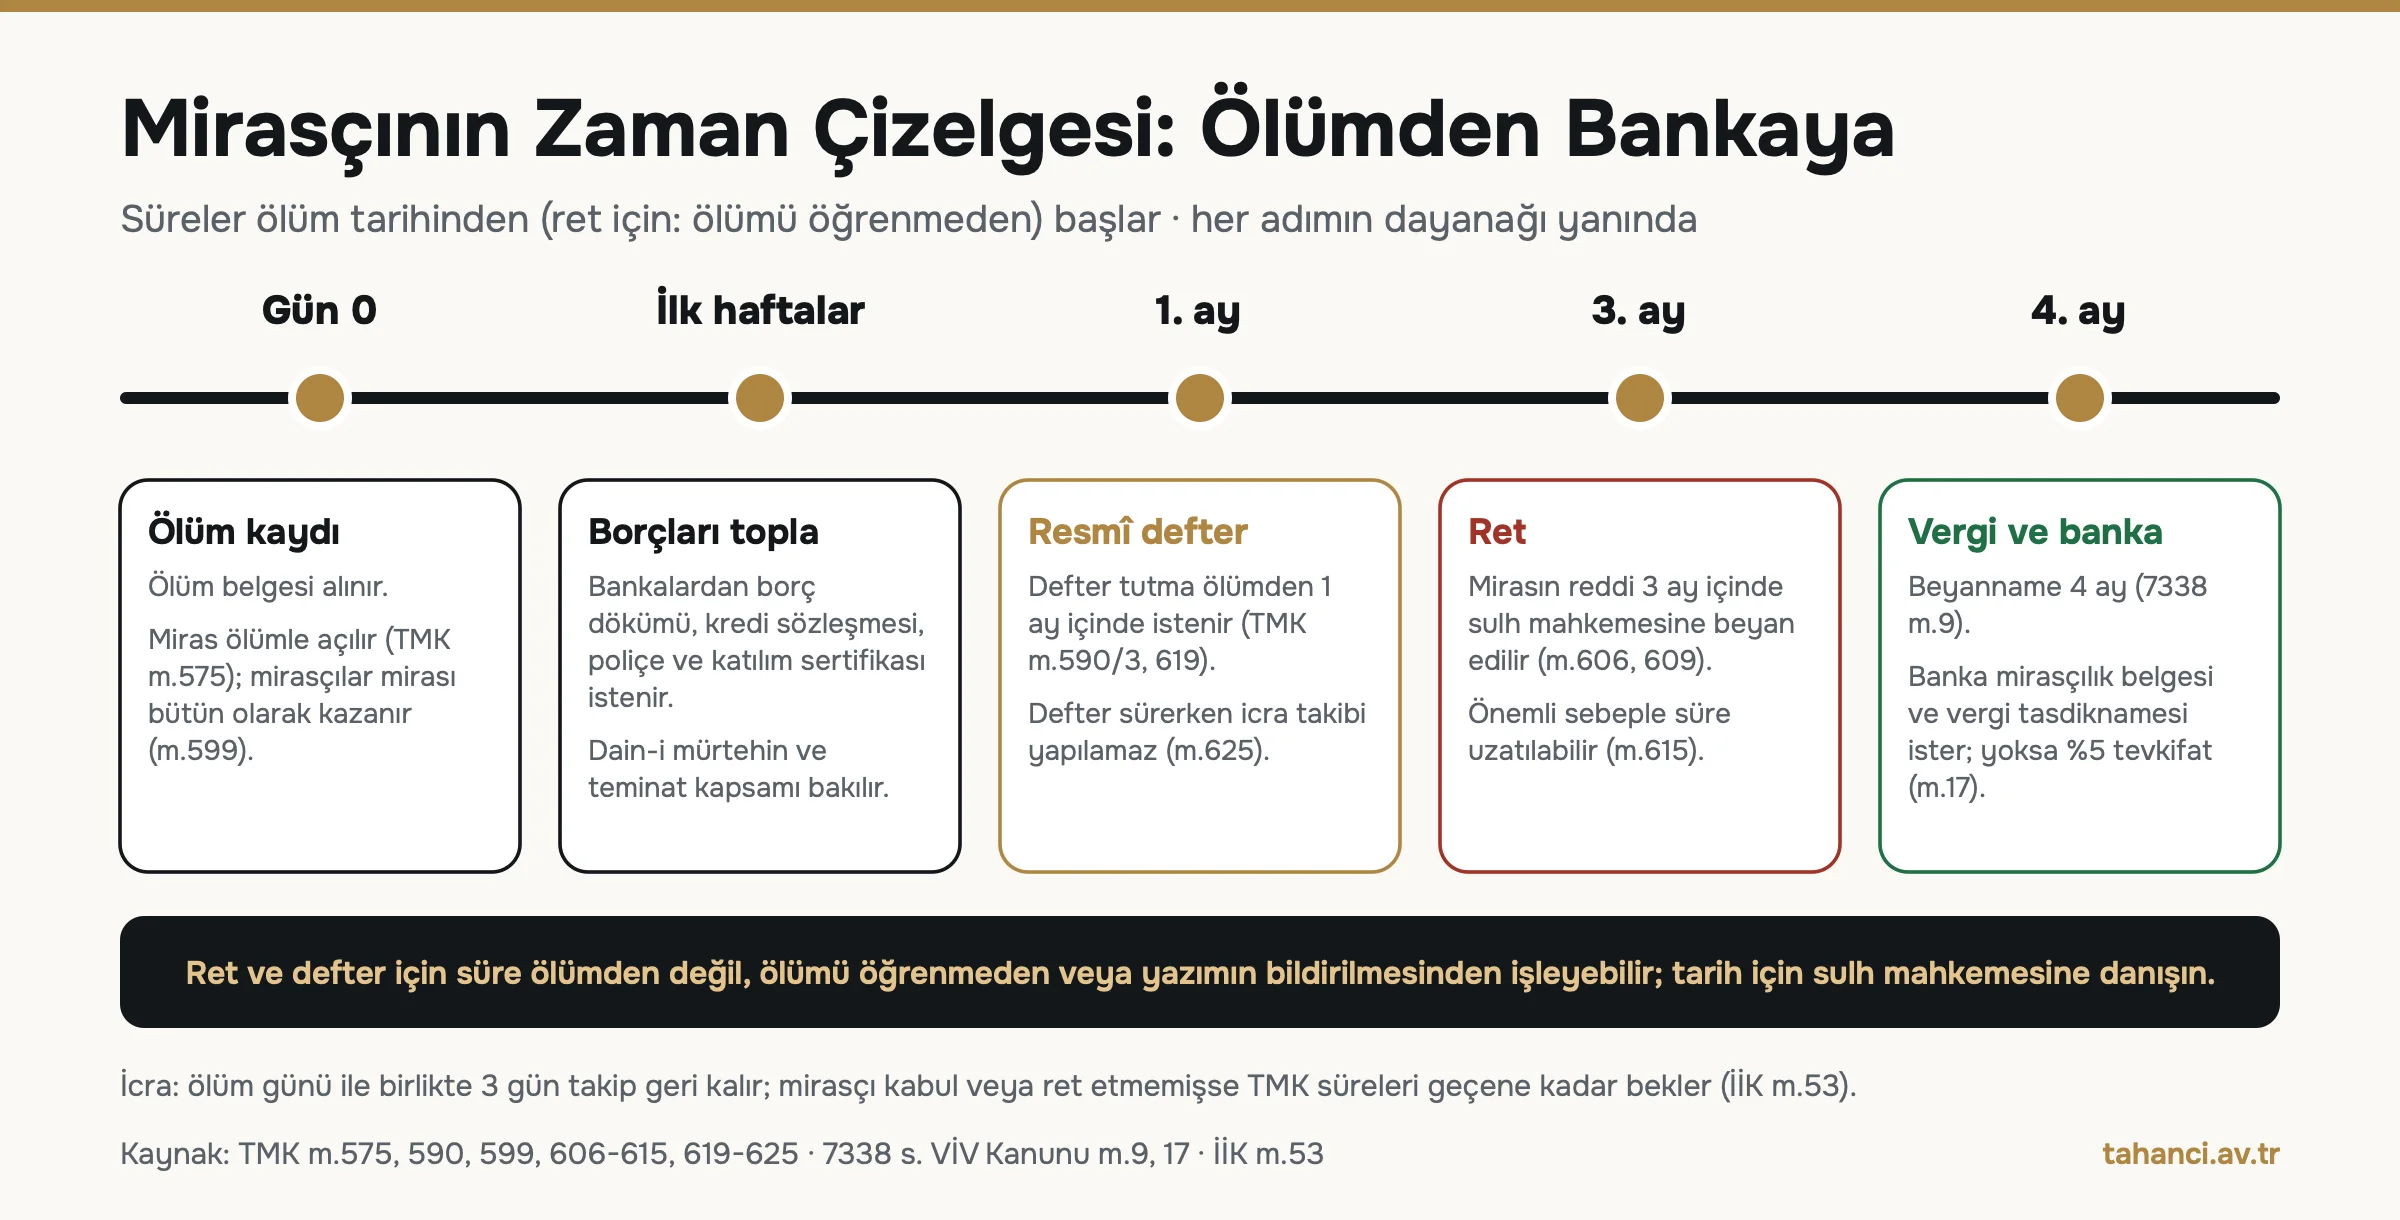
- Ölüm belgesini ve kimlik bilgilerini hazırlayın. Miras ölümle açılır (TMK m.575); borçlar da mirasçılara bu andan itibaren geçer.
- Borçları ve sigortayı tespit edin. Bankalardan yazılı borç dökümü, kredi sözleşmesi, poliçe ve kefalet belgelerini isteyin. Bilmediğiniz borç olabileceği için ölenin çalıştığı bankalara tek tek sorun.
- İlk ay içinde resmî defter kararı verin. Borç miktarı belirsizse sulh hâkiminden defter tutulmasını isteyin (TMK m.590/3, 619).
- Üç ay içinde ret kararı verin. Terekede mal yoksa ya da borç ağır basıyorsa sulh mahkemesine ret beyanı verin (TMK m.606, 609).
- Dört ay içinde beyanname süresini izleyin. Ölüm Türkiye'de olmuşsa ve mükellefler Türkiye'de bulunuyorsa veraset ve intikal vergisi beyannamesi ölümü izleyen 4 ay içinde verilir (7338 m.9).
- Bankaya mirasçılık belgesiyle başvurun. Hesap bakiyesini ve kredi kapanışını yazılı olarak talep edin.
SGK, Vergi ve Diğer Kamu Borçları Mirasçıya Geçer mi?
Evet, kamu alacakları da mirası reddetmeyen mirasçılara geçer. 6183 sayılı Kanun m.7'ye göre borçlunun ölümü hâlinde mirası reddetmemiş mirasçılar hakkında kanun hükümleri uygulanır; mirasın deftere göre kabulünde mirasçı, deftere kaydedilmemiş olsa dahi amme alacağından mirastan kendisine düşen miktar ile sorumludur. SGK prim ve diğer alacakları da 6183 kapsamında takip edildiği için amme alacağı niteliğindedir (5510 s.K. m.88).
Terekenin bir mahkeme veya iflas dairesi tarafından tasfiyesini gerektiren hâller 6183 m.7'nin dışındadır; bu hâllerde mirasçılar kamu borcundan kişisel olarak sorumlu tutulmaz. Resmî defter devam ederken satış yapılamaz (6183 m.7/3). Vergi borcu olan terekede veraset ve intikal vergisinin ayrıca ödeneceğini unutmayın; mirasçı mirası kabul ettiyse hem ölenin vergi borcu hem veraset vergisi gündeme gelebilir.
Ölen Kişinin Kredi Borcunda Sık Yapılan Hatalar
- Borcun ölümle silineceğini sanmak. Silinme otomatik değildir; sigorta, ret veya tasfiye gerekir.
- Ret süresini ölüm gününden saymak. Yasal mirasçılar için süre ölümü öğrendikleri günden başlar (TMK m.606); resmî defter istemi ise ölüm tarihinden başlayarak bir aydır (TMK m.590/3). İkisini karıştırmayın.
- Hesaptaki parayı çekip sonra reddetmek. Terekeye müdahale ret hakkını düşürebilir (TMK m.610).
- Sigortayı sormamak. Birçok krediye hayat sigortası eklenmiştir; poliçeyi istemeden ret kararı vermek borcun sigortadan ödenmesini kaçırtabilir.
- Reddin kefili de kurtardığını sanmak. Ret yalnız mirasçıyı korur; kefil sorumlu kalır.
- Tek mirasçının reddi ile herkesin kurtulacağını düşünmek. Her mirasçı ayrı ayrı reddeder; reddedenin payı diğerlerine geçer (TMK m.611).
- Sigortacı reddedince bırakmak. Gerekçe ve belgeler incelenmeden vazgeçmeyin.
- Ret ile "borcu ödemeyeceğim" demeyi karıştırmak. Ret sulh mahkemesine yapılan resmî bir beyandır; bankaya söylenen söz sonuç doğurmaz.
Ölen Kişinin Kredi Borcu Hakkında Sık Sorulan Sorular
Ölen kişinin kredi borcu silinir mi?
Silinmez. Kredi hayat sigortası varsa sigortacı kalan borcu bankaya öder ve borç kapanır; sigorta yoksa borç terekeye geçer. Mirasçılar süresi içinde mirası reddederse borçtan kurtulur. Banka kendiliğinden silmez; bu yalnızca bankanın alacağından vazgeçmesiyle mümkündür.
Kalp krizinden ölen kişinin kredi borcunu sigorta öder mi?
Poliçe geçerliyse ölüm nedeni kalp krizi olsa da sigortacı ödemekle yükümlüdür (TTK m.1487). Sigortacı, kredi alırken önceden var olan hastalığın bildirilmediğini ileri sürebilir. Sağlık beyanı alınmışsa bir aylık ön inceleme süresi ve beş yıllık sınır sonucu değiştirebilir; poliçe ve beyan formu mutlaka incelenmelidir.
Ölen kişinin kredi kartı borcunu eş ve çocuklar öder mi?
Mirası reddetmeyen eş ve çocuklar kredi kartı borcundan da müteselsilen sorumlu olur. Kart borcunu karşılayan bir hayat sigortası yoksa ve ret süresi geçmişse banka borcun tamamını mirasçılardan birinden isteyebilir. Mirasın süresi içinde reddi borçtan kurtarır.
Mirası reddedersem hayat sigortası bedelini alabilir miyim?
Bedelin kime ödeneceği poliçedeki lehtara bağlıdır. Lehtar olarak atanmış kişinin hakkı mirasın reddinden etkilenmez (TTK m.1494/1). Banka lehtar ise ödeme zaten bankaya gider; lehtar belirtilmemişse bedel sigorta ettirenin mirasçıları lehine sayılır.
Mirası kaç gün içinde reddetmeliyim?
Üç ay içinde. Yasal mirasçılar için süre, mirasçı olduklarını daha sonra öğrendikleri ispat edilmedikçe mirasbırakanın ölümünü öğrendikleri tarihten başlar (TMK m.606). Önemli sebeplerle sulh hâkimi süreyi uzatabilir (TMK m.615). Terekenin yazımı hâlinde süre, yazımın bittiğinin bildirilmesiyle başlar (TMK m.607).
Ölen kişinin hesabındaki parayı çekebilir miyim?
Mirasçılık belgesi olmadan banka parayı vermez. Belgeyle çekebilirsiniz; ancak mirası reddetmeyi düşünüyorsanız parayı çekip harcamayın, çünkü terekenin olağan yönetimi dışında işlem yapmak ret hakkını düşürebilir (TMK m.610). Vergi dairesi tasdiknamesi yoksa banka %5 tevkifat yapar.
Banka ölen kişinin borcu için bana icra takibi açabilir mi?
Mirası kabul etmiş veya ret süresini kaçırmış mirasçıya karşı açabilir. Takip ölümden üç gün sonra, ret ve kabul süreleri geçtikten sonra yürür; mirasçıya karşı rehnin paraya çevrilmesi veya haciz yolu izlenir (İİK m.53). Ödeme emrine yedi gün içinde itiraz edilir (İİK m.62).
Sonuç
Ölen kişinin kredi borcu tek bir kurala bağlı değildir; sigorta, mirasçının seçimi, kefil ve ipotek birlikte değerlendirilir. İlk haftada poliçeyi ve borç dökümünü toplayın, ilk ayda resmî defter ihtiyacını, üçüncü ayda ret kararını netleştirin. Somut dosyanızda sigorta incelemesi, ret dilekçesi veya icra takibine itiraz gerekiyorsa Ankara'daki büromuzla iletişime geçebilirsiniz. Bu yazı genel bilgilendirme amaçlıdır; olayın koşullarına göre sonuç değişebilir.
 Bizi Arayın
 Whatsapp

0 Yorum
Henüz yorum yok. İlk yorumu siz bırakın.
Yorum Bırakın
Sorunuz veya görüşünüz için aşağıdaki formu kullanabilirsiniz.