Yaralanmalı trafik kazasında maddi tazminat; sürekli sakatlık (maluliyet oranı x gelir x kalan çalışma ve yaşam süresi), geçici iş göremezlik, bakıcı gideri ve belgeli tedavi giderlerinin toplamıdır ve karşı tarafın kusur oranıyla çarpılır. Zorunlu trafik sigortası 2026'da kişi başına 3.600.000 TL'ye kadar sakatlanma teminatı verir; manevi tazminat bu teminatın dışındadır. Dava açmadan önce sigortacıya yazılı başvuru gerekir, maddi tazminatta zamanaşımı genel olarak 2 yıldır.
Özet Bilgi
Yaralanmalı kazada maddi tazminat; sürekli sakatlık, geçici iş göremezlik, bakıcı ve tedavi giderlerinin toplamıdır ve karşı tarafın kusur oranıyla çarpılır. Zorunlu trafik sigortasında 2026 teminatı kişi başına 3.600.000 TL, araç başına maddi hasarda 400.000 TL'dir. Manevi tazminat sigorta dışındadır. Dava veya tahkimden önce sigortacıya yazılı başvuru gerekir; zamanaşımı 2 yıl, en çok 10 yıldır. Sayfadaki araç 2026 parametreleriyle tahmini tutarı ve limit karşılaştırmasını gösterir.
Bu rehberde 2918 sayılı Karayolları Trafik Kanunu'nun 85, 90, 91, 92, 97 ve 109. maddelerini, 6098 sayılı Türk Borçlar Kanunu'nun 49-56. maddelerini, 1 Temmuz 2026'da yürürlüğe giren yeni Genel Şartları ve 31 Temmuz 2026 tarihli 7589 sayılı Kanun'la gelen değişiklikleri esas alıyoruz. Sayfadaki hesaplayıcı tahmini bir maddi tazminat ve sigorta limiti karşılaştırması verir. Ölümlü kazalarda hesap farklı olduğu için destekten yoksun kalma tazminatı yazımıza bakmanızı öneririz; bu yazı yaralanma ve sakatlık odaklıdır.
Yaralanmalı Trafik Kazası Tazminat Hesaplama Aracı
Aşağıdaki araç kaza tarihindeki yaşınızı, aylık net gelirinizi, maluliyet oranınızı, karşı tarafın kusur oranını ve iş göremezlik sürelerini alır; sürekli sakatlık, geçici iş göremezlik ve bakıcı giderini hesaplar, sonucu kusur oranıyla çarpar ve 2026 sigorta limitiyle karşılaştırır. Araç, net asgari ücreti 28.075,50 TL ve kişi başı bedeni zarar limitini 3.600.000 TL kabul eder. Gelir alanını boş bırakırsanız asgari ücret esas alınır.
Kesin hesap aktüer raporuyla yapılır. Bu araç basitleştirilmiş bir modeldir. Gerçek dosyada bilirkişi; kazanç belgelerinizi, kaza tarihindeki maluliyet yönetmeliğini, TRH-2010 yaşam tablosunu, ücret artışı ve iskonto oranlarını, SGK'dan alınan ödemeleri ve faiz başlangıç tarihlerini ayrı ayrı değerlendirir. Araçtaki sonuç dava dilekçesine yazılacak tutar değildir; olası büyüklüğü görmek için kullanın.
Trafik Kazası Tazminat Hesaplama Nasıl Yapılır?
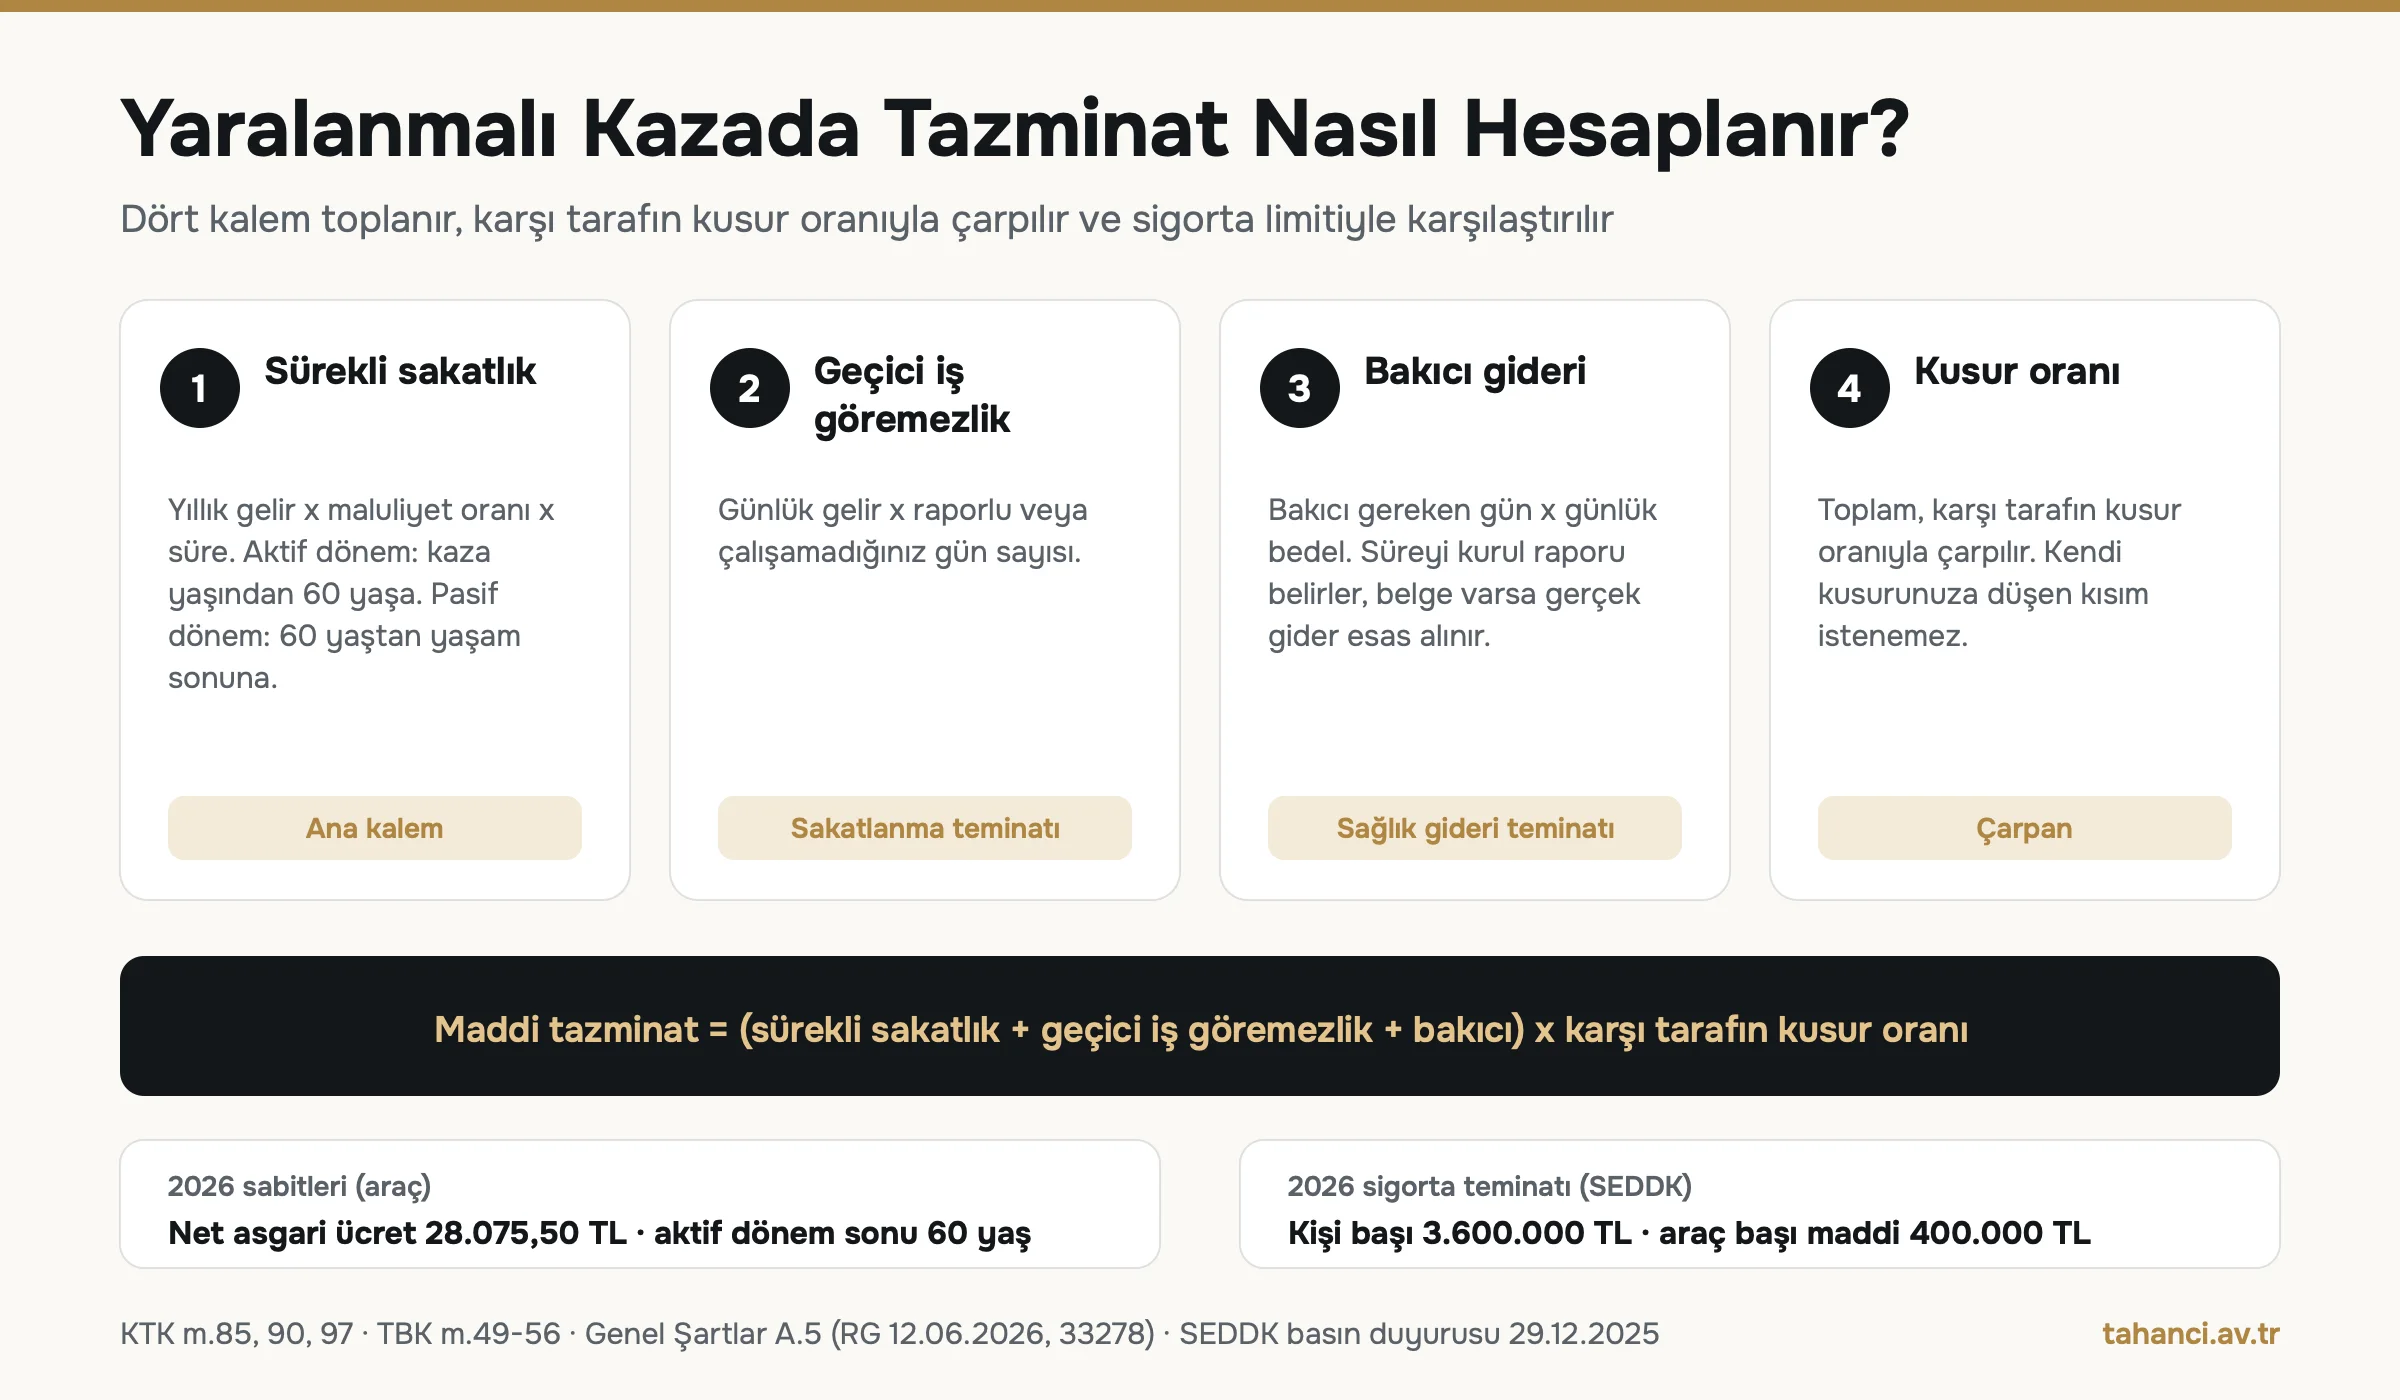
Trafik kazası tazminat hesaplamasında önce zarar kalemleri ayrı ayrı bulunur: sürekli sakatlık nedeniyle çalışma gücü kaybı, geçici iş göremezlik, bakıcı ve tedavi giderleri. Kalemler toplanır, karşı tarafın kusur oranıyla çarpılır ve sigorta limitiyle karşılaştırılır. Türk Borçlar Kanunu'nun 54. maddesi bedensel zararları tedavi giderleri, kazanç kaybı, çalışma gücünün azalmasından doğan kayıplar ve ekonomik geleceğin sarsılmasından doğan kayıplar olarak sayar.
- Maluliyet oranını belirleyin. Tedavi tamamlandıktan sonra yetkili sağlık kurulundan veya Adli Tıp'tan, kaza tarihinde yürürlükte olan yönetmeliğe göre rapor alınır. Oran hesabın en güçlü çarpanıdır.
- Geliri tespit edin. Bordro, vergi levhası veya mesleğe göre emsal ücret esas alınır. Geliri ispatlanamayan kişi için asgari ücret kullanılır; araç da böyle çalışır.
- Aktif dönemi hesaplayın. Kaza tarihindeki yaştan 60 yaşına kadar kalan süre için yıllık gelir maluliyet oranıyla çarpılır. Araçta 60 yaşı aktif dönem sonu kabul edilmiştir.
- Pasif dönemi ekleyin. 60 yaşından yaşam sonuna kadar olan süre için asgari ücret düzeyinde bir gelir esas alınır. Araçta yaşam sonu 75 yaş varsayılır; mahkeme TRH-2010 tablosunu kullanır.
- Geçici iş göremezlik ve bakıcıyı ekleyin. Raporlu veya çalışamadığınız günler günlük gelirle, bakıcı gereken günler asgari ücret düzeyindeki günlük bedelle çarpılır.
- Kusur oranını uygulayın. Toplam, karşı tarafın kusur oranıyla çarpılır; kendi kusurunuza düşen kısım sigortadan ve karşı taraftan istenemez.
Aktif ve pasif dönem neden ayrılır?
Çalışma gücü kaybı, kişinin çalışabileceği dönem (aktif dönem) ve çalışma hayatı sonrası dönem (pasif dönem) olarak ayrı hesaplanır. Araç aktif dönemde sizin girdiğiniz geliri, pasif dönemde asgari ücret düzeyinde bir geliri esas alır; mahkeme dosyadaki delillere göre farklı bir gelir kabul edebilir. Bilirkişi hesabında kaza tarihinden hesap tarihine kadar geçen süre için kazanç bilindiği, sonrası için ise tahmin edildiği için bu iki dönem ayrı ele alınır. Faizin de bu iki dönemde farklı tarihten işlemesi 31 Temmuz 2026'dan itibaren kanunda açıkça yazılmıştır; ayrıntısı aşağıdadır.
Trafik Kazası Tazminat Hesaplamasında Hangi Kalemler Ödenir?
Yaralanmalı kazada talep edilebilen kalemler; tedavi giderleri, sürekli ve geçici iş göremezlik (çalışma gücü kaybı), bakıcı gideri ve manevi tazminattır. Bunların hangisinin sigortadan, hangisinin SGK'dan, hangisinin yalnızca kusurlu taraftan istenebileceği aşağıdaki tabloda gösterilmiştir.
| Kalem | Dayanak | Kim öder? |
|---|---|---|
| Tedavi giderleri | KTK m.98 | SGK karşılar; hastane bedelleri genel sağlık sigortası esaslarına göre ödenir |
| Tedavi sürecinde ve sonrasında bakıcı gideri | Genel Şartlar A.5 (sağlık giderleri teminatı) | Sigortacı veya Güvence Hesabı; süresi kurul raporuna göre belirlenir |
| Geçici iş göremezlik | Genel Şartlar A.5 (sakatlanma teminatı) | Sigortacı, limit içinde |
| Sürekli sakatlık (çalışma gücü kaybı) | TBK m.54, 55; Genel Şartlar A.5 | Sigortacı, limit içinde; limit aşımı işleten ve sürücüden |
| Manevi tazminat | TBK m.56; KTK m.92/f | Sigorta kapsamında değildir; işleten ve sürücüden istenir |
| Araç hasarı ve değer kaybı | Genel Şartlar A.5 (maddi zararlar teminatı) | Sigortacı; ayrı dava konusudur |
Tedavi giderlerini kim öder?
Trafik kazası nedeniyle üniversite, resmî ve özel sağlık kuruluşlarının sunduğu sağlık hizmet bedelleri, kazazedenin sosyal güvencesi olup olmadığına bakılmaksızın Sosyal Güvenlik Kurumu tarafından karşılanır (KTK m.98). Bu nedenle SGK'nın ödediği hastane bedelini sigortadan ayrıca isteyemezsiniz. Kendi cebinizden yaptığınız ve SGK'nın karşılamadığı belgeli giderler ise zarar kalemi olarak talep edilebilir.
Bakıcı gideri nasıl hesaplanır?
2026 Genel Şartlarına göre, tedavinin başlamasından sürekli sakatlık raporu alınana kadar ortaya çıkan bakıcı giderleri ile sakatlık oranı belirlendikten sonra tıbben gerekli olan sürekli bakıcı giderleri sağlık giderleri teminatından karşılanır. Bakıcı ihtiyacının süresi için kurul raporu dikkate alınır. Araçtaki bakıcı satırı, bu günleri asgari ücretin günlük karşılığıyla çarpar; fatura veya ücret belgesi varsa gerçek gider esas alınır.
SGK ödemeleri tazminattan düşülür mü?
Türk Borçlar Kanunu'nun 55. maddesine göre kısmen veya tamamen rücu edilemeyen sosyal güvenlik ödemeleri zararın belirlenmesinde gözetilemez ve tazminattan indirilemez. SGK'nın rücu hakkı bulunan ödemeler ise hesapta ayrıca ele alınır. Hangi ödemenin hangi gruba girdiği SGK yazısıyla ve bilirkişi raporuyla belirlenir.
Kaza Tazminat Hesaplama Örnekleri
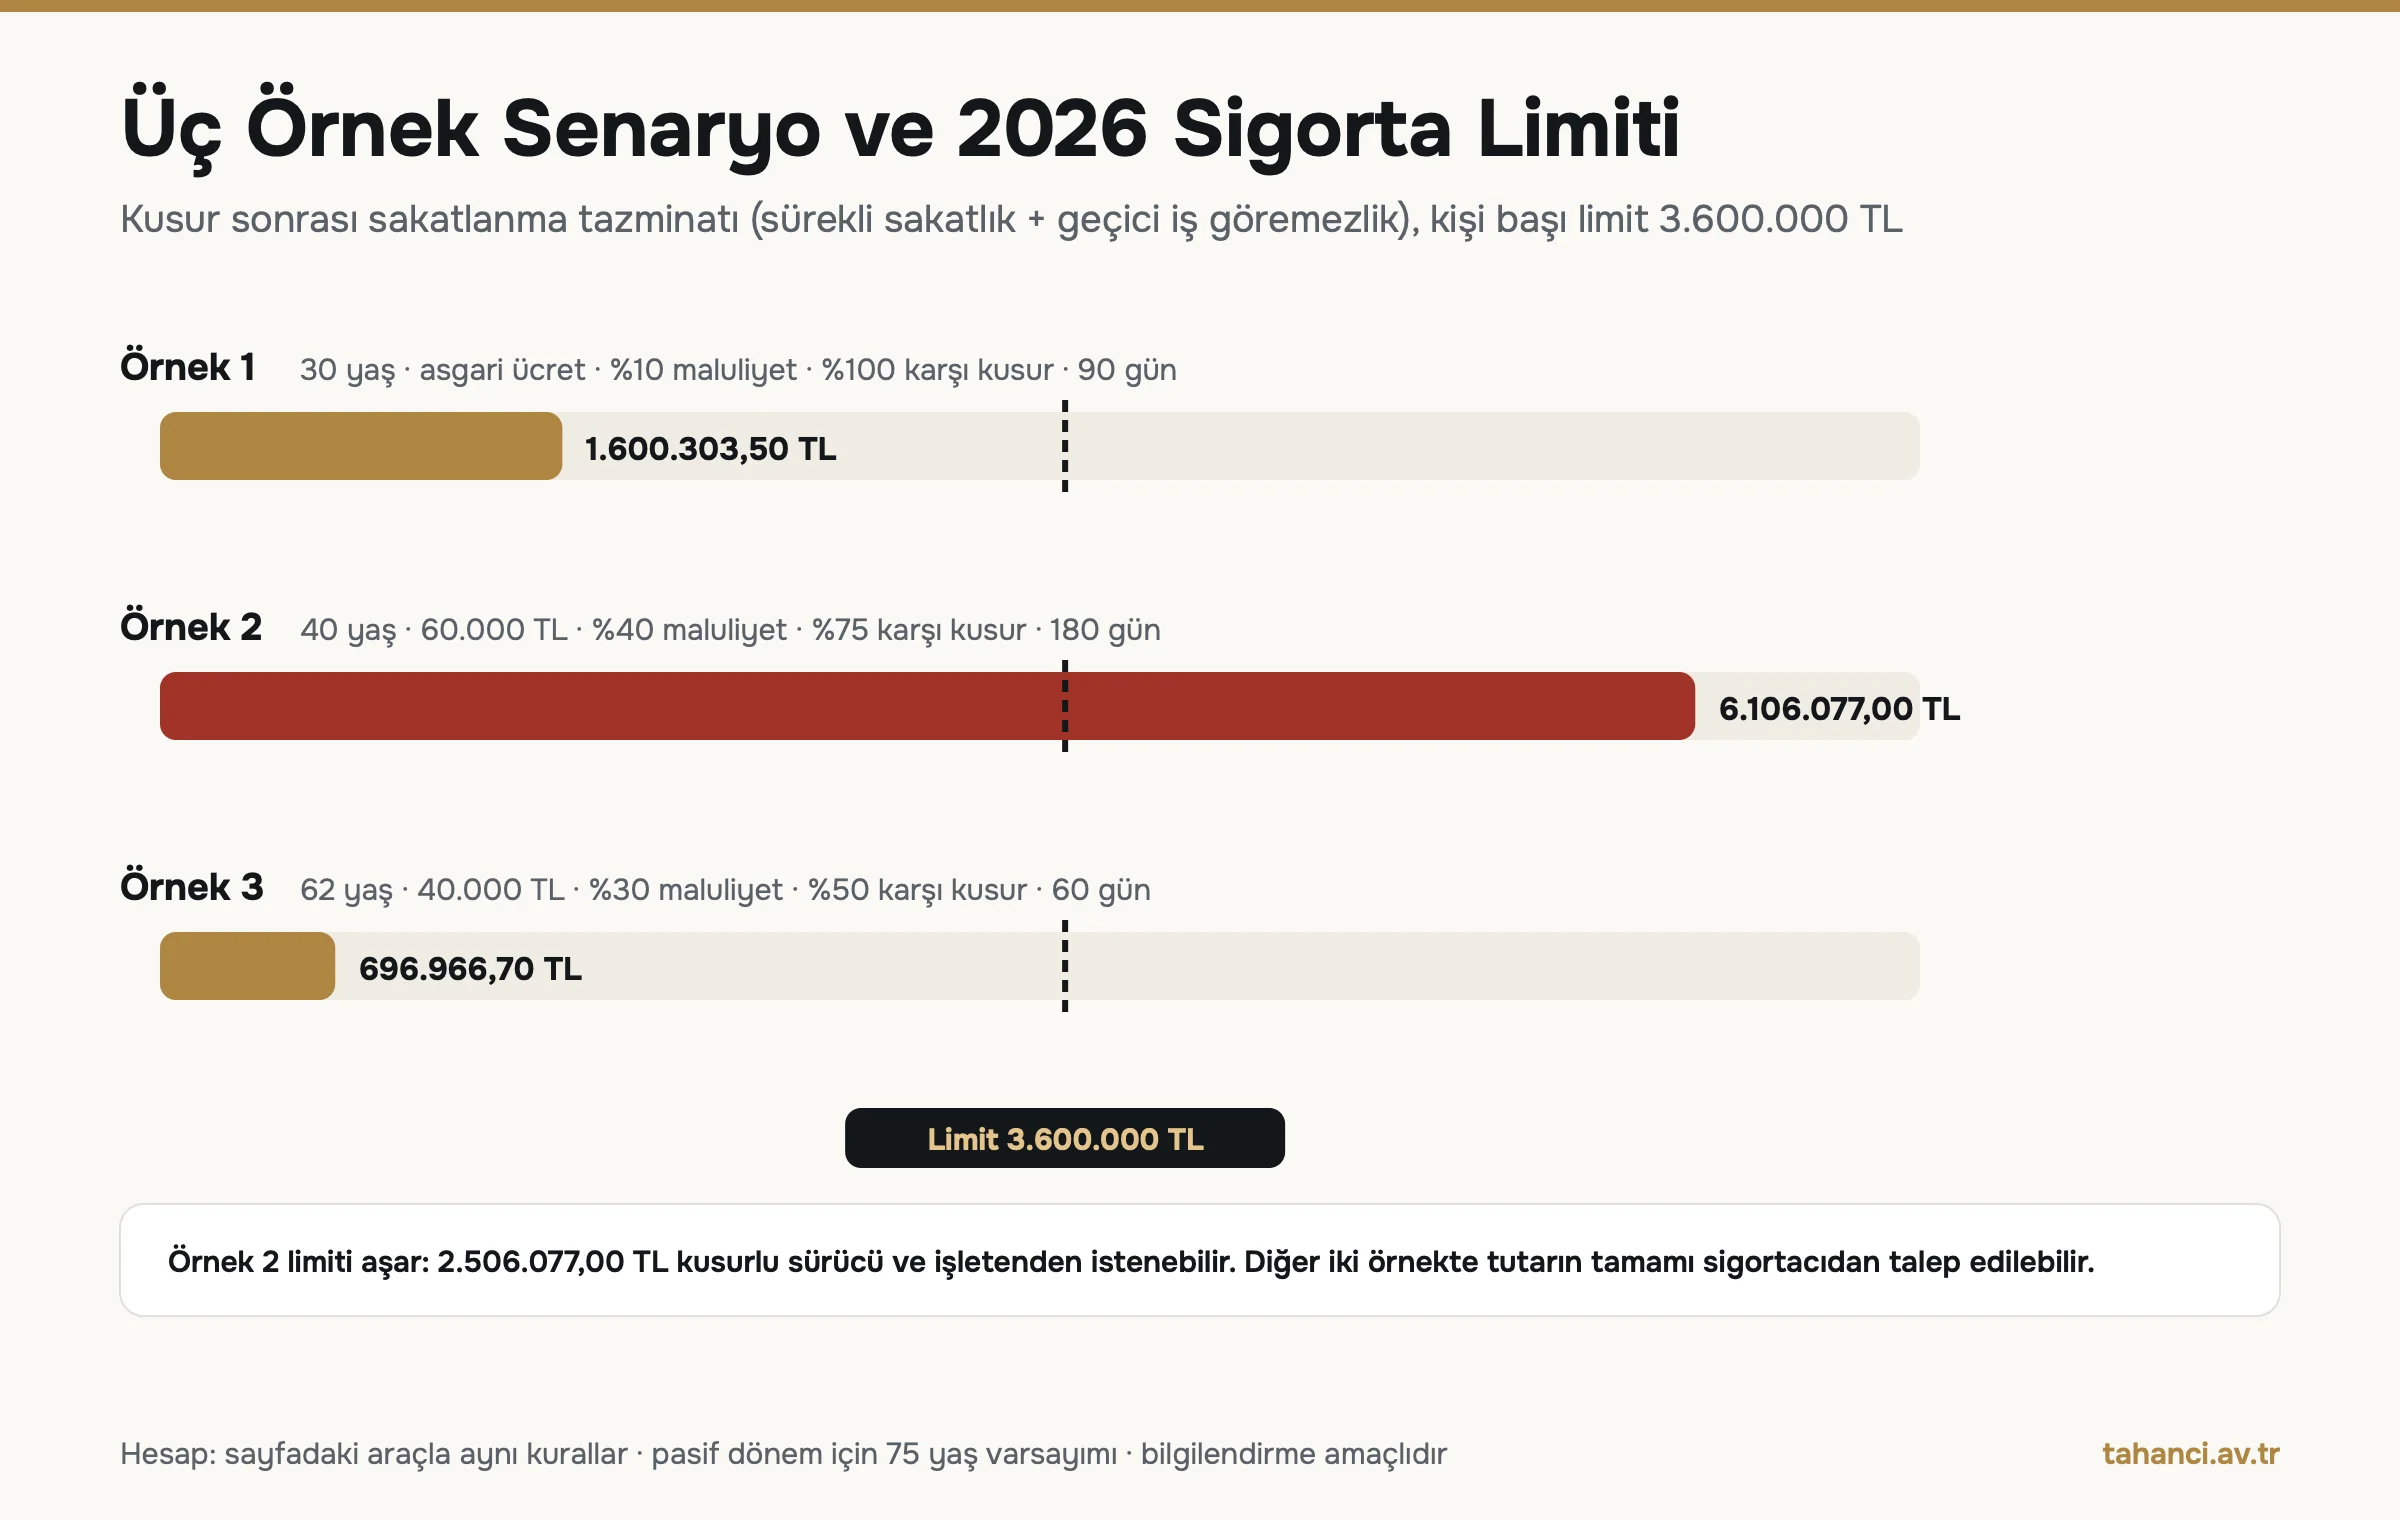
Aşağıdaki üç örnek, sayfadaki araçla aynı kurallarla hesaplanmıştır. Tutarlar bilgilendirme amaçlıdır ve her örnekte pasif dönem için 75 yaş varsayılmıştır. Üçüncü örnekte 60 yaşın üzerindeki bir kişinin yalnızca pasif dönem hesabıyla nasıl sonuç aldığı görülür.
| Kalem | Örnek 1 | Örnek 2 | Örnek 3 |
|---|---|---|---|
| Yaş, aylık net gelir | 30 yaş, asgari ücret (28.075,50 TL) | 40 yaş, 60.000,00 TL | 62 yaş, 40.000,00 TL |
| Maluliyet, karşı kusur | %10, %100 | %40, %75 | %30, %50 |
| Geçici iş göremezlik, bakıcı | 90 gün, 0 gün | 180 gün, 60 gün | 60 gün, 0 gün |
| Aktif dönem (30 / 20 / 0 yıl) | 1.010.718,00 TL | 5.760.000,00 TL | 0,00 TL |
| Pasif dönem (15 / 15 / 13 yıl) | 505.359,00 TL | 2.021.436,00 TL | 1.313.933,40 TL |
| Geçici iş göremezlik | 84.226,50 TL | 360.000,00 TL | 80.000,00 TL |
| Bakıcı gideri | 0,00 TL | 56.151,00 TL | 0,00 TL |
| Kusur sonrası toplam maddi tazminat | 1.600.303,50 TL | 6.148.190,25 TL | 696.966,70 TL |
| Sigortanın sakatlanma teminatından ödeyeceği üst tutar | 1.600.303,50 TL | 3.600.000,00 TL (limit doldu) | 696.966,70 TL |
| Limit üstünde kalan kısım | 0,00 TL | 2.506.077,00 TL | 0,00 TL |
Kusur çarpanı, sakatlanma kalemleri ve bakıcı gideri için ayrı ayrı uygulanır; bakıcı gideri sağlık gideri teminatından karşılandığı için sakatlanma limitiyle karşılaştırılan tutara girmez. Birinci ve üçüncü örnekte limitin altında kalındığı için tutarın tamamı sigortacıdan istenebilir.
Maluliyet Oranı Hangi Yönetmeliğe Göre Belirlenir?
Maluliyet oranı, kazanın meydana geldiği tarihte yürürlükte olan yönetmeliğe göre belirlenir; sonradan yürürlüğe giren bir yönetmelikle düzenlenen rapor, hukuka aykırı sayılabilir. 20 Şubat 2019'dan sonraki kazalarda Erişkinler İçin Engellilik Değerlendirmesi Hakkında Yönetmelik esas alınır. Yargıtay 17. Hukuk Dairesi'nin 2018/4121 E., 2018/8559 K. sayılı kararında da yanlış yönetmelikle düzenlenen raporun bozma sebebi olduğu görülür.
| Kaza tarihi | Uygulanacak düzenleme |
|---|---|
| 11.10.2008 öncesi | Sosyal Sigorta Sağlık İşlemleri Tüzüğü |
| 11.10.2008 - 31.08.2013 | Çalışma Gücü ve Meslekte Kazanma Gücü Kaybı Oranı Tespit İşlemleri Yönetmeliği |
| 01.09.2013 - 31.05.2015 | Maluliyet Tespiti İşlemleri Yönetmeliği |
| 01.06.2015 - 19.02.2019 | Özürlülük Ölçütü, Sınıflandırması ve Özürlülere Verilecek Sağlık Kurulu Raporları Hakkında Yönetmelik |
| 20.02.2019 ve sonrası | Erişkinler İçin Engellilik Değerlendirmesi Hakkında Yönetmelik (RG 20.02.2019, 30692) |
Tarih aralıkları Yargıtay uygulamasına göre özetlenmiştir; dosyanızda raporu düzenleyen kurumun hangi yönetmeliği kullandığını bilirkişiden ayrıca isteyin.
Oranın ne zaman belirleneceği de önemlidir: iyileşme süreci tamamlanmadan alınan rapor kesin sayılmaz. Raporun hangi kurumdan alınacağı, bekleme süreleri ve Yargıtay içtihadı için trafik kazası maluliyet tespiti yönetmeliği yazımızı okuyabilirsiniz.
Zorunlu Trafik Sigortası 2026 Limitleri ve Yeni Genel Şartlar Nedir?
2026'da zorunlu trafik sigortasında araç başına maddi hasar teminatı 400.000 TL, kişi başına bedeni zarar teminatı 3.600.000 TL'dir. SEDDK, 29 Aralık 2025 tarihli basın duyurusuyla maddi teminatın 300.000 TL'den 400.000 TL'ye, bedeni teminatın 2.700.000 TL'den 3.600.000 TL'ye çıkarıldığını ve yeni tutarların yürürlükteki sözleşmelere ek prim alınmadan uygulanacağını bildirdi.
- 3.600.000 TLKişi başına bedeni zarar (sakatlanma, ölüm, sağlık) teminatıSEDDK, 29.12.2025, 2026 için
- 400.000 TLAraç başına maddi zarar teminatıÖnceki tutar 300.000 TL
- 15 günSigortacının başvuruya cevap süresiKTK m.97
- 8 iş günüBelgeler tamamlandıktan sonra ödeme süresiKTK m.99
Limitin kişi başına olduğuna dikkat edin: aynı kazada birden fazla kişi yaralanmışsa her biri için ayrı üst sınır işler. Kaza başına toplam bir üst sınır da bulunur; araç grubuna göre değiştiği için güncel tabloyu SEDDK sitesinden kontrol etmeniz gerekir. Limit, ödenecek tutar anlamına gelmez. Hesaplanan zarar limitin altındaysa sigortacı zararın tamamını, üstündeyse yalnızca limiti öder; aşan kısım için kusurlu sürücüye ve aracın işletenine başvurulabilir (KTK m.85, 90).
1 Temmuz 2026'da Genel Şartlarda ne değişti?
12 Haziran 2026 tarihli ve 33278 sayılı Resmî Gazete'de yayımlanan değişiklik 1 Temmuz 2026'da yürürlüğe girdi. Yeni metinde sakatlanma teminatı, üçüncü kişinin sürekli sakatlığı nedeniyle ileride ekonomik olarak uğrayacağı zararları karşılayan ve Türk Borçlar Kanunu'nun haksız fiillere ilişkin hükümlerine göre belirlenen tazminatları içeren teminat olarak tanımlanıyor. Geçici iş göremezlik ve sürekli sakatlık bu teminattan ödeniyor. Genel Şartların Ek-1, Ek-2, Ek-3 ve Ek-7 bölümleri yürürlükten kaldırıldı. Aynı tebliğ ağır hasarlı araçlarda "trafikten çekilmiştir" kaşeli tescil belgesi şartını getirdi ve değer kaybını maddi zararlar teminatının içine aldı.
Kaza tarihine dikkat. Tebliğde 1 Temmuz 2026 öncesi kazalar için ayrı bir geçiş hükmü görünmemektedir. Kazanız bu tarihten önce olduysa hangi metnin uygulanacağı dosyada tartışılabilir; sigortacının hesabını ve bilirkişi raporunu bu açıdan kontrol ettirin.
Sigorta neyi ödemez?
Kanunun 92. maddesi kapsam dışı kalan talepleri sayar. Yaralanma açısından önemli olanlar şunlardır: manevi tazminat talepleri, hak sahibinin kendi kusuruna denk gelen tazminat talepleri, araç hasarından doğan gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar ve sigortalının sorumluluk riski kapsamında olmayan talepler. Aracınızdaki hasar ve değer kaybı için araç değer kaybı davası ve değer kaybı başvurusu yazılarına bakabilirsiniz.
Sigortasız veya bulunamayan araç çarptıysa ne olur?
5684 sayılı Sigortacılık Kanunu'nun 14. maddesi uyarınca sigortalının tespit edilememesi veya rizikonun meydana geldiği tarihte zorunlu sigortanın yaptırılmamış olması hâlinde, kişiye gelen bedensel zararlar için Güvence Hesabı'na başvurulabilir. Bu durumda da ödeme geçerli teminat tutarları kadardır.
Kusur Oranı Trafik Kazası Tazminatını Nasıl Etkiler?
Kusur oranı tazminatı doğrudan orantılı olarak düşürür. Kendi kusurunuz %25 ise hesaplanan zararın yalnızca %75'ini karşı taraftan ve onun sigortacısından isteyebilirsiniz. Hâkim ayrıca TBK m.52 gereği, zarar görenin zararın doğmasında veya artmasında etkili olduğu hâllerde tazminatı indirebilir; KTK m.92/g de hak sahibinin kendi kusuruna denk gelen kısmı sigorta kapsamı dışında tutar.
Kusur oranı kaza tespit tutanağı, ceza dosyası ve bilirkişi raporuyla belirlenir. Tutanaktaki kusur tespiti mahkemeyi bağlamaz; itiraz edilirse yeni bir bilirkişi raporu alınabilir. Sigorta şirketi ya da mahkeme raporuna karşı yapılacak itirazlar için bilirkişi raporuna itiraz dilekçesi yazımız yardımcı olur. Kusurun %100 sizde olduğu kazalarda karşı taraftan maddi tazminat doğmaz.
Trafik Kazası Tazminat Davası: Sigorta Başvurusu, Tahkim ve Süreler
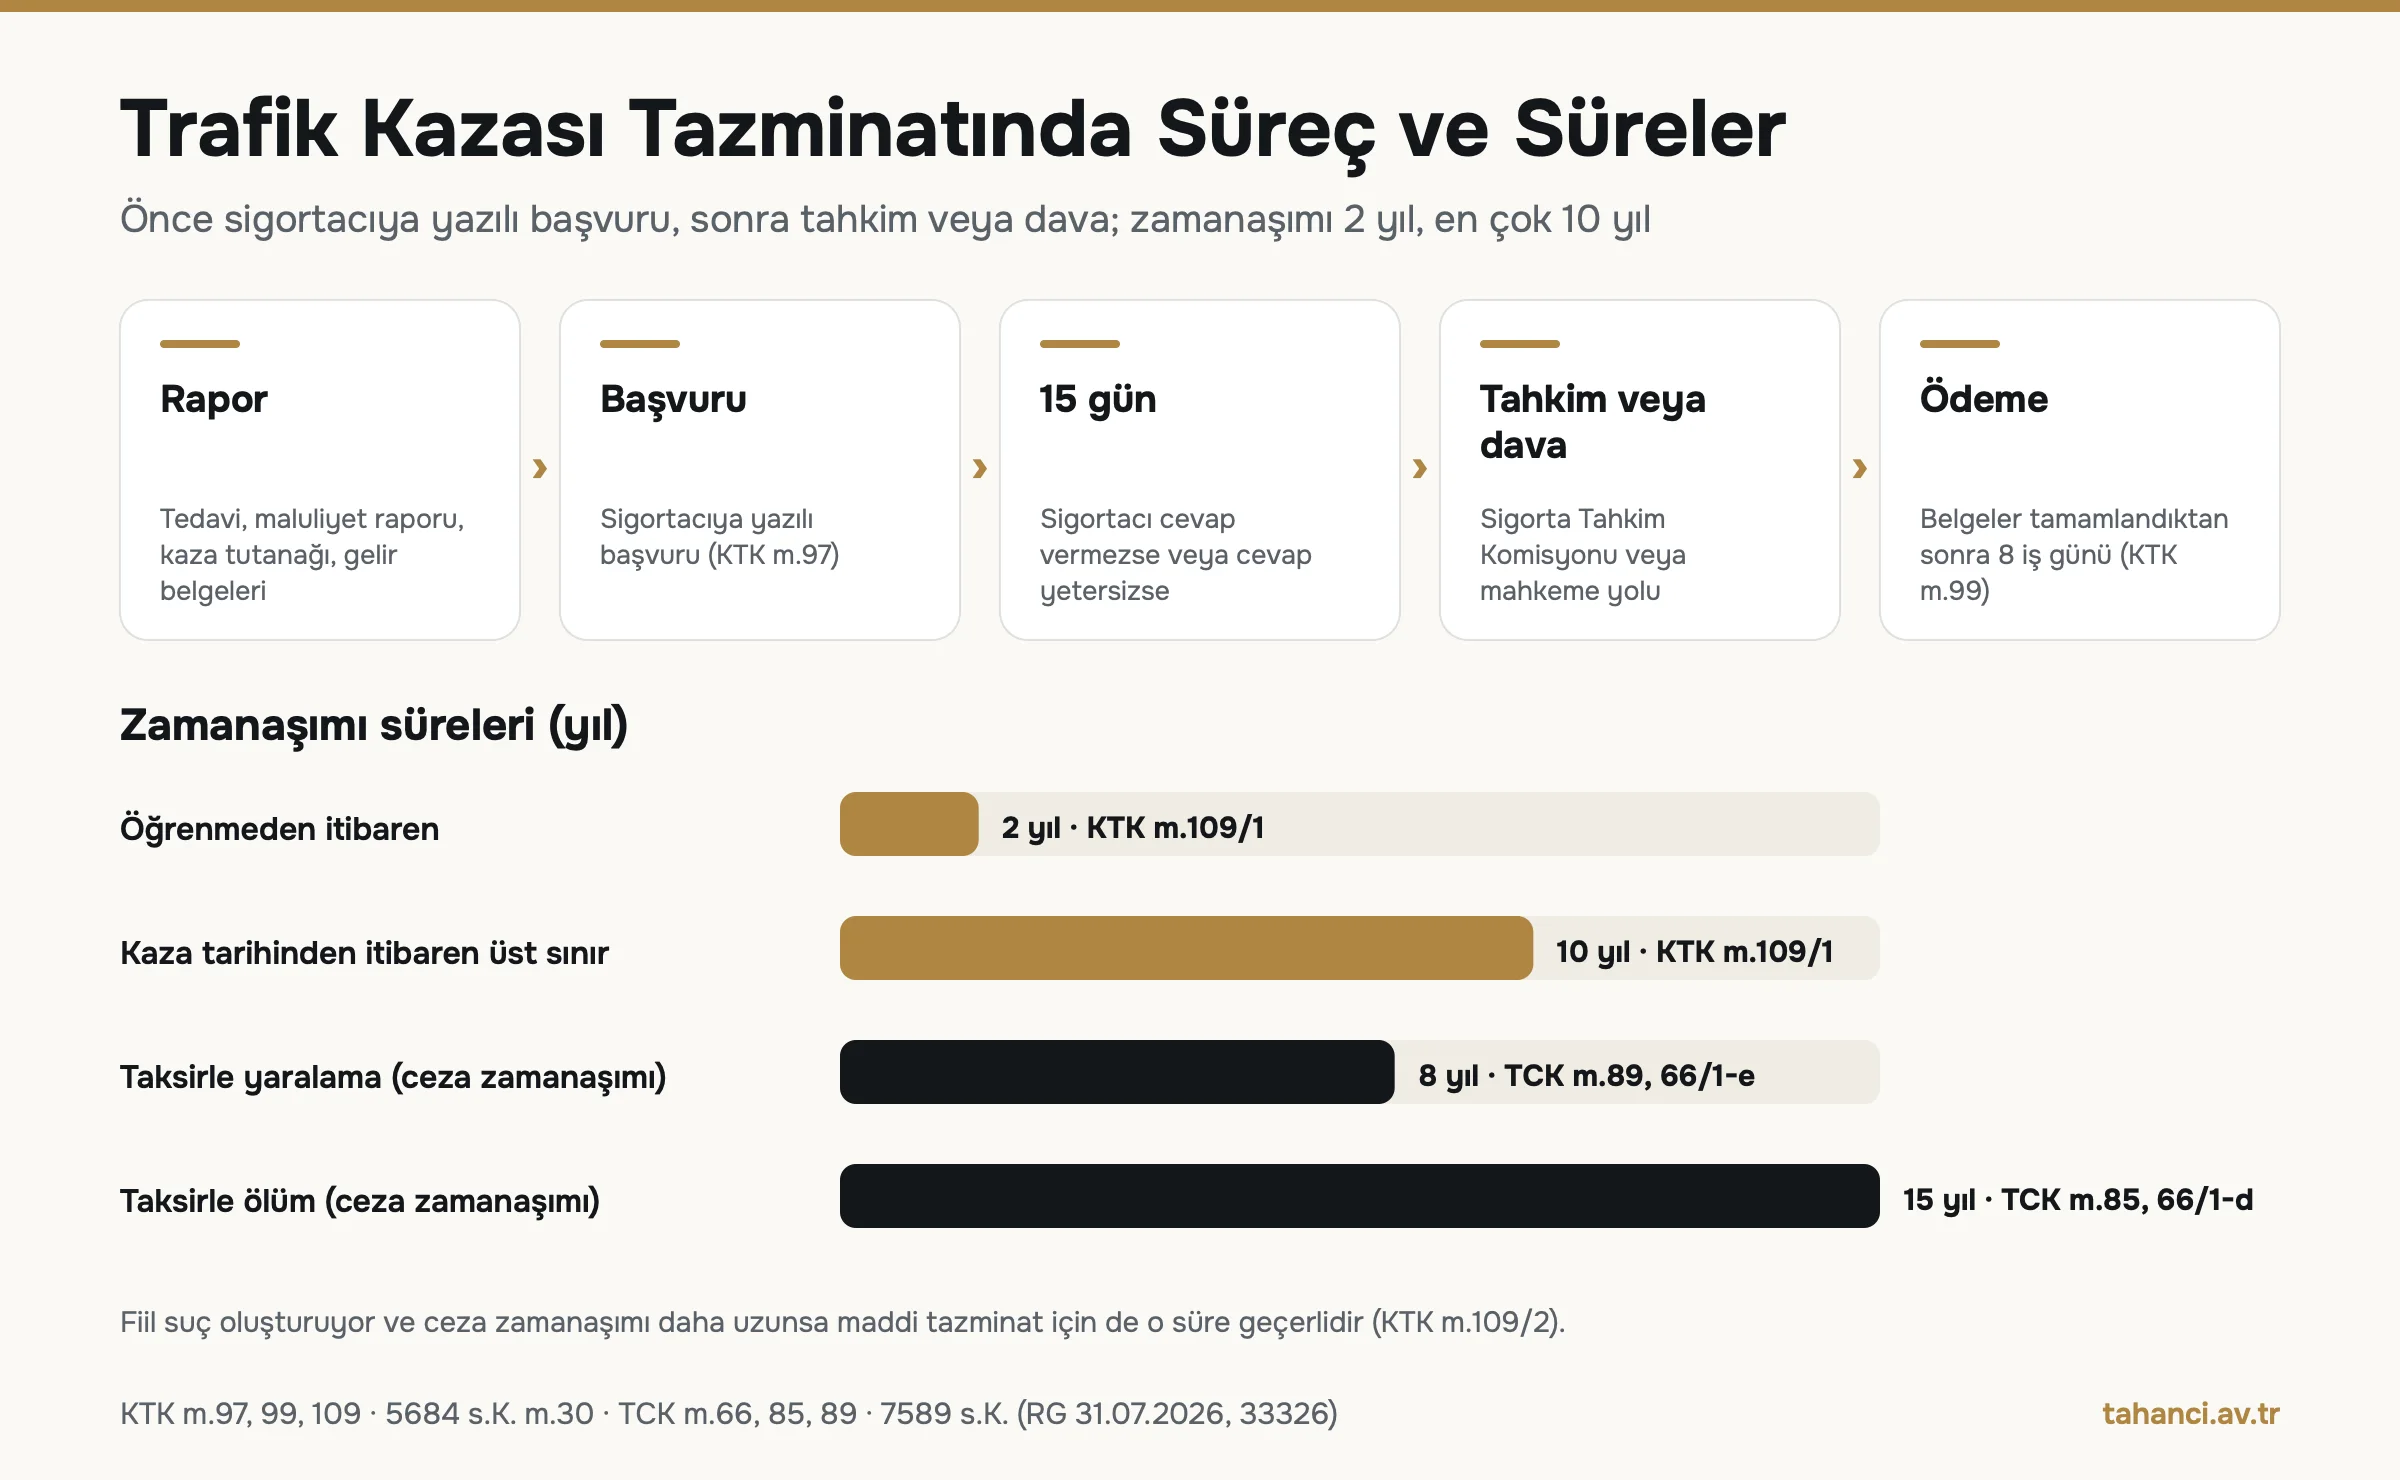
Trafik kazası tazminatında sıra, önce sigortacıya yazılı başvurudur. Sigortacı 15 gün içinde cevap vermezse veya cevap talebi karşılamazsa zarar gören dava açabilir ya da Sigorta Tahkim Komisyonu'na başvurabilir (KTK m.97). Maddi tazminat talebinde zamanaşımı, zararı ve tazminat yükümlüsünü öğrenmeden itibaren 2 yıl, her hâlde kaza tarihinden itibaren 10 yıldır (KTK m.109).
- Raporları toplayın. Kaza tespit tutanağı, hastane epikrizleri, iyileşme sonrası maluliyet raporu ve gelir belgeleri dosyanın temelidir. Sigorta Tahkim Komisyonu başvurularında maluliyet raporu şart olarak aranır.
- Sigortacıya yazılı başvurun. Başvuru dava veya tahkimden önce yapılır. Sigortacı belgeler kendisine ulaştıktan sonra, limit içinde kalan tutarı 8 iş günü içinde ödemek zorundadır (KTK m.99).
- Cevabı değerlendirin. 15 gün içinde cevap gelmezse veya teklif yetersizse sonraki adıma geçebilirsiniz. Sigortacılık Kanunu m.30/13 de sigortacıdan olumsuz cevap alındığını belgelemeyi veya sigortacının 15 iş günü içinde cevap vermemesini tahkim başvurusu için yeterli sayar.
- Tahkim veya dava yolunu seçin. Tahkimde hakem kararlarına karşı itiraz ve temyiz yolları parasal sınırlara bağlıdır; sınırlar ve başvuru ücreti Komisyon tarafından güncellenir, başvuru sırasında kontrol edin. Dava yolunda ise işleten, sürücü ve sigortacı birlikte davalı gösterilebilir.
- İbraname imzalamadan önce hesabı kontrol edin. Sigortacının sunduğu tutar kabul edilmeden önce aktüer hesabıyla karşılaştırılmalıdır.
Zamanaşımı süresi ne kadardır?
| Durum | Süre | Dayanak |
|---|---|---|
| Zararı ve tazminat yükümlüsünü öğrenme | 2 yıl | KTK m.109/1 |
| Kaza tarihinden itibaren üst sınır | 10 yıl | KTK m.109/1 |
| Fiil suç oluşturuyorsa ve ceza zamanaşımı daha uzunsa | Ceza zamanaşımı süresi uygulanır | KTK m.109/2 |
| Taksirle yaralama (üst sınır 5 yılı aşmazsa) | 8 yıl dava zamanaşımı | TCK m.89, m.66/1-e |
| Taksirle ölüm (2-6 yıl hapis) | 15 yıl dava zamanaşımı | TCK m.85, m.66/1-d |
| Zamanaşımının kesilmesi | Tazminat yükümlüsüne karşı kesilen, sigortacıya karşı da kesilmiş sayılır ve tersi de geçerlidir | KTK m.109/3 |
Zamanaşımı kısa sürede dolabilir, ancak ceza davası açılmışsa ve ceza zamanaşımı daha uzunsa maddi tazminat için de bu uzun süre geçerlidir. Ceza zamanaşımının hesabı kesilme ve durma nedenlerine göre değiştiği için süre dolmak üzereyse beklemeyin. Araç değer kaybı için ayrıca değer kaybı zamanaşımı yazımıza bakabilirsiniz.
Dava nasıl açılır ve 2026'da neler değişti?
Tazminat davasının genel adımları için tazminat davası nasıl açılır rehberimiz geçerlidir. 7589 sayılı Kanun'la (RG 31.07.2026, 33326) HMK m.107'deki belirsiz alacak davası kaldırıldı; kaldırılmadan önce açılan davalarda eski hüküm uygulanmaya devam eder. Yeni düzende kısmi dava açılabilir ve HMK m.109/4 uyarınca talep, aynı davada bir defaya mahsus olmak üzere tahkikatın sona ermesine kadar artırılabilir; artırılan kısım için zamanaşımı da dava tarihinde kesilmiş sayılır.
Faiz başlangıcı değişti. Aynı Kanun TBK m.55'e iki fıkra ekledi. Çalışma gücü kaybı ve destekten yoksun kalma tazminatında, kazancın bilindiği döneme ilişkin tutara olaydan, bilinemeyen döneme ilişkin tutara karar tarihinden itibaren kanuni faiz işletilir. Ayrıca tahkikat başlayıncaya kadar ifa amacıyla ödenen bedel, ödeme tarihine göre belirlenecek tazminattan oransal olarak mahsup edilir. Bu değişiklik, yürürlük tarihinden sonra meydana gelen kazalara uygulanır; daha önceki kazalarda eski hüküm sürer.
Davalıların elinde olan itirazlar ve savunma stratejisi için trafik kazası tazminat davasına cevap dilekçesi örneği yazımız, tarafınızın hangi noktalara dikkat ettiğini görmek için faydalıdır. Sigortacı ve teminat konularının genel çerçevesi için zorunlu mali sorumluluk sigortası genel şartları yazısı da incelenebilir. Faaliyet alanımız hakkında bilgi için trafik kazası hukuku sayfasına göz atabilirsiniz.
Trafik Kazasında Manevi Tazminat Nasıl Belirlenir?
Manevi tazminat, bedensel bütünlüğü zedelenen kişiye hâkimin takdir edeceği uygun bir miktar paranın ödenmesidir (TBK m.56). Zorunlu trafik sigortası manevi tazminatı karşılamaz (KTK m.92/f); bu talep işletene ve sürücüye yöneltilir. Burada sabit bir tablo veya oran yoktur, bu nedenle araç manevi tazminat tutarı hesaplamaz ve sitemiz bir tutar vaat etmez.
Yargıtay 17. Hukuk Dairesi'nin 2016/1061 E., 2018/10491 K. (13.11.2018) sayılı ölümlü kaza kararında; ülkenin ekonomik koşulları, tarafların sosyal ve ekonomik durumu, paranın satın alma gücü, kusur durumu, olayın ağırlığı ve olay tarihi gibi ölçütlerin gözetilmesi, tazminatın ise zenginleşme aracı olmaması gerektiği vurgulanmıştır. Bu ilkeler yaralanmalı kazalardaki takdir için de yol göstericidir. Ayrıntılı değerlendirme için ölümlü trafik kazasında manevi tazminat yazımıza bakabilirsiniz.
Ölümlü Trafik Kazasında Tazminat Nasıl Hesaplanır?
Ölümlü kazada hesap, yaralanmadaki sürekli sakatlık hesabından farklıdır: ölenin desteğinden yoksun kalan yakınlar, ölenin gelirinden kendilerine ayırdığı pay üzerinden zarar görür. TBK m.53 cenaze giderlerini, ölüm hemen gerçekleşmemişse tedavi giderlerini ve çalışma gücü kayıplarını, destekten yoksun kalanların kayıplarını sayar. Bu yazıdaki araç ölüm hesabı yapmaz.
Ölümlü kaza için destekten yoksun kalma tazminatı yazısındaki hesap ve hak sahipleri bölümlerini inceleyin. Ölümlü kazada ceza zamanaşımı daha uzun olduğundan (taksirle ölümde 15 yıl) tazminat için de bu süre dikkate alınabilir.
Trafik Kazası Tazminatında Sık Yapılan Hatalar
Trafik kazası tazminatında en sık görülen hatalar, eski limit tablolarını kullanmak, limiti ödenecek tutar sanmak, kusur oranını yanlış yere uygulamak ve raporu beklemeden işlem yapmaktır. Aşağıdaki maddeler, hesap aracı ve tablo sayfalarında sık rastlanan yanlışları düzeltir.
- "Sigorta 3.600.000 TL öder." Bu tutar üst sınırdır. Ödenecek tutar, kusur sonrası hesaplanan zarar ile limitten küçük olanıdır.
- Eski limit tablolarının kullanılması. 2026'da maddi teminat 400.000 TL, bedeni teminat 3.600.000 TL'dir. 2025 tutarları (300.000 TL ve 2.700.000 TL) 2026 kazaları için geçerli değildir.
- Kusur oranını ters girmek. Araçta karşı tarafın kusur oranı yazılır. Kendi kusurunuzu yazarsanız sonuç olması gerekenden çok farklı çıkar.
- Raporu beklemeden hesap yapmak. İyileşme tamamlanmadan alınan maluliyet oranı değişebilir. Oran kesinleşmeden hesaplanan tutar yaklaşık olarak görülmelidir.
- Yanlış yönetmeliğe göre rapor almak. Kaza tarihinde yürürlükte olan yönetmelik uygulanmazsa rapor bozma sebebi olur.
- Net gelirle brüt geliri karıştırmak. Araç aylık net gelirle çalışır. Brüt tutar girilirse sonuç şişer.
- Manevi tazminatı sigortadan beklemek. Manevi tazminat zorunlu sigorta kapsamında değildir.
- Tedavi giderini ikinci kez istemek. SGK'nın karşıladığı hastane bedeli sigortadan istenmez; yalnızca belgeli ve karşılanmayan giderler talep edilir.
- Zamanaşımını kaçırmak. İki yıllık süre, öğrenme tarihinden başlar; ceza davası açılsa bile süreyi takip etmeyi bırakmayın.
- Belirsiz alacak davasına güvenmek. Belirsiz alacak davası 31 Temmuz 2026'dan itibaren kaldırılmıştır; yeni davalarda kısmi dava ve bir defalık artırma düzeni geçerlidir.
Trafik Kazası Tazminatı Hakkında Sık Sorulan Sorular
Trafik kazası tazminatı nasıl hesaplanır?
Sürekli sakatlık, geçici iş göremezlik, bakıcı ve belgeli tedavi giderleri ayrı ayrı bulunur, toplanır ve karşı tarafın kusur oranıyla çarpılır. Sürekli sakatlıkta yıllık gelir maluliyet oranıyla ve kalan çalışma ile yaşam süresiyle çarpılır. Sayfadaki araç bu hesabı basitleştirilmiş biçimde yapar; kesin tutarı aktüer bilirkişi belirler.
Yaralanmalı trafik kazasında ne kadar tazminat alınır?
Tutar yaşa, gelire, maluliyet oranına, kusur oranına ve iş göremezlik süresine göre değişir; sabit bir tablo yoktur. Örneğin asgari ücretle çalışan 30 yaşında, %10 maluliyetli ve karşı tarafın tamamen kusurlu olduğu bir kişi için araç yaklaşık 1.600.303,50 TL gösterir. Gerçek tutar bilirkişi hesabıyla netleşir.
2026 zorunlu trafik sigortası teminat limiti ne kadar?
Araç başına maddi zarar teminatı 400.000 TL, kişi başına bedeni zarar teminatı 3.600.000 TL'dir. SEDDK bu tutarları 29 Aralık 2025'te duyurdu. Limit üst sınırdır, ödenecek tutar zarara ve kusura göre belirlenir; limiti aşan kısım kusurlu sürücü ve işletenden istenebilir.
Trafik kazası tazminatı ne zaman ödenir?
Sigortacı, gerekli belgeler kendisine ulaştıktan sonra limit içinde kalan tutarı 8 iş günü içinde ödemek zorundadır (KTK m.99). Başvuruya ise en geç 15 gün içinde yazılı cevap vermesi gerekir (KTK m.97). Cevap gelmezse veya yetersizse dava açabilir ya da tahkime başvurabilirsiniz.
Trafik kazası tazminat davasında zamanaşımı kaç yıldır?
Maddi tazminat talebi, zararı ve tazminat yükümlüsünü öğrenmeden itibaren 2 yıl, kaza tarihinden itibaren 10 yıl sonra zamanaşımına uğrar. Fiil suç oluşturuyorsa ve ceza zamanaşımı daha uzunsa o süre geçerlidir; taksirle yaralamada genellikle 8 yıl, taksirle ölümde 15 yıldır.
Kusurlu sürücü tazminat alabilir mi?
Tam kusurlu sürücü karşı taraftan maddi tazminat alamaz. Kısmen kusurlu kişi, karşı tarafın kusuru oranında tazminat isteyebilir. Kendi kusuruna denk gelen kısım için sigortacı ödeme yapmaz (KTK m.92/g).
Sigorta şirketi manevi tazminat öder mi?
Hayır. Manevi tazminat talepleri zorunlu mali sorumluluk sigortasının kapsamı dışındadır (KTK m.92/f). Bu talep, aracın işletenine ve sürücüye karşı dava yoluyla ileri sürülür; miktarı hâkim takdir eder.
Sigortasız araç çarparsa tazminatı kim öder?
Sigortasız aracın neden olduğu bedensel zararlar için Güvence Hesabı'na başvurulabilir (5684 s.K. m.14). Hesap, yalnızca geçerli teminat tutarları kadar karşılar; bunun üstündeki zarar için kusurlu sürücü ve işletene başvurulur.
Sonuç
Yaralanmalı trafik kazası tazminatı; maluliyet oranı, gelir, yaş, kusur ve iş göremezlik sürelerinin birlikte değerlendirildiği bir hesaptır ve 2026'da sigortacıdan alınabilecek üst tutar kişi başına 3.600.000 TL'dir. Yeni Genel Şartlar, 7589 sayılı Kanun ve değişen dava usulü nedeniyle kaza tarihiniz hangi düzene girdiğini baştan belirlemek önemlidir. Başvuru ve dava sürecinde Ankara'daki büromuzla iletişime geçebilirsiniz. Kanun metinleri için 2918 sayılı Karayolları Trafik Kanunu, 12 Haziran 2026 tarihli Genel Şartlar değişikliği ve SEDDK 2026 teminat duyurusu esas alınabilir.
 Bizi Arayın
 Whatsapp

0 Yorum
Henüz yorum yok. İlk yorumu siz bırakın.
Yorum Bırakın
Sorunuz veya görüşünüz için aşağıdaki formu kullanabilirsiniz.