Kıdem tazminatı, giydirilmiş brüt aylık ücretinizin (30 günlük) çalıştığınız tam yıl sayısıyla çarpımıdır; kalan ay ve günler oranlanır. Ücretiniz tavanı aşıyorsa tavan esas alınır: 1 Temmuz-31 Aralık 2026 arasında sona eren iş sözleşmelerinde bu tutar 73.729,87 TL, 1 Ocak-30 Haziran 2026 arasında 64.948,77 TL'dir. Örneğin asgari ücretle (33.030 TL brüt) 1 yıl çalışan işçinin brüt tazminatı 33.030 TL, damga vergisi kesildikten sonra net tutarı 32.779,30 TL'dir.
Özet Bilgi
Kıdem tazminatı, giydirilmiş brüt aylık ücret ile çalışılan tam yılın çarpımıdır; ay ve günler oranlanır. Tavan, çıkış tarihine göre 64.948,77 TL (1 Ocak-30 Haziran 2026) veya 73.729,87 TL (1 Temmuz-31 Aralık 2026) uygulanır. Brüt tutardan yalnızca %0,759 damga vergisi kesilir. Asgari ücretle (33.030 TL) 1 yıl için brüt tutar 33.030 TL, net 32.779,30 TL'dir. Zamanaşımı 5 yıldır, dava öncesi arabuluculuk zorunludur. Sayfadaki hesaplayıcı brüt, net ve isteğe bağlı ihbar tazminatını gösterir.
Bu rehberde 1475 sayılı İş Kanunu'nun 14. maddesi ve 4857 sayılı İş Kanunu'na göre kıdem tazminatının formülünü, 2026 tavanını, giydirilmiş ücrete giren kalemleri, brüt ve net farkını ve üç işlenmiş örneği anlatıyoruz. Sayfadaki hesaplayıcı ile kendi tutarınızı bulabilir, isterseniz ihbar tazminatını da görebilirsiniz. Hakkın kapsamı için kıdem tazminatı rehberimize bakabilirsiniz; bu yazı hesabın kendisine odaklanır.
Kıdem Tazminatı Hesaplama 2026: Brüt ve Net Tutarı Nasıl Bulurum?
Aşağıdaki araç, işe giriş ve çıkış tarihinizi, brüt ücretinizi ve düzenli ek ödemelerinizi alır; çıkış tarihindeki tavanı kendisi seçer ve brüt ile net kıdem tazminatını gösterir. Süre, giriş ve çıkış günü dahil sayılarak yıl, ay ve gün olarak bulunur. Araç 2026 parametreleriyle çalışır: 1/1/2026-30/6/2026 tavanı 64.948,77 TL, 1/7/2026-31/12/2026 tavanı 73.729,87 TL, damga vergisi %0,759. Başka bir dönemin tavanını "Tavan" alanına elle yazabilirsiniz.
Aracın sınırları. Araç yalnızca girdiğiniz değerlerle çalışır; yemek ve yol gibi kalemlerin giydirilmiş ücrete girip girmediği somut olaya göre değişebilir. Faiz, fazla mesai, yıllık izin ve ücret alacakları ayrıca hesaplanır. Sonuç bilgilendirme amacıyla verilir, bağlayıcı bir hesap veya hukuki görüş değildir.
Kıdem Tazminatı Nasıl Hesaplanır?
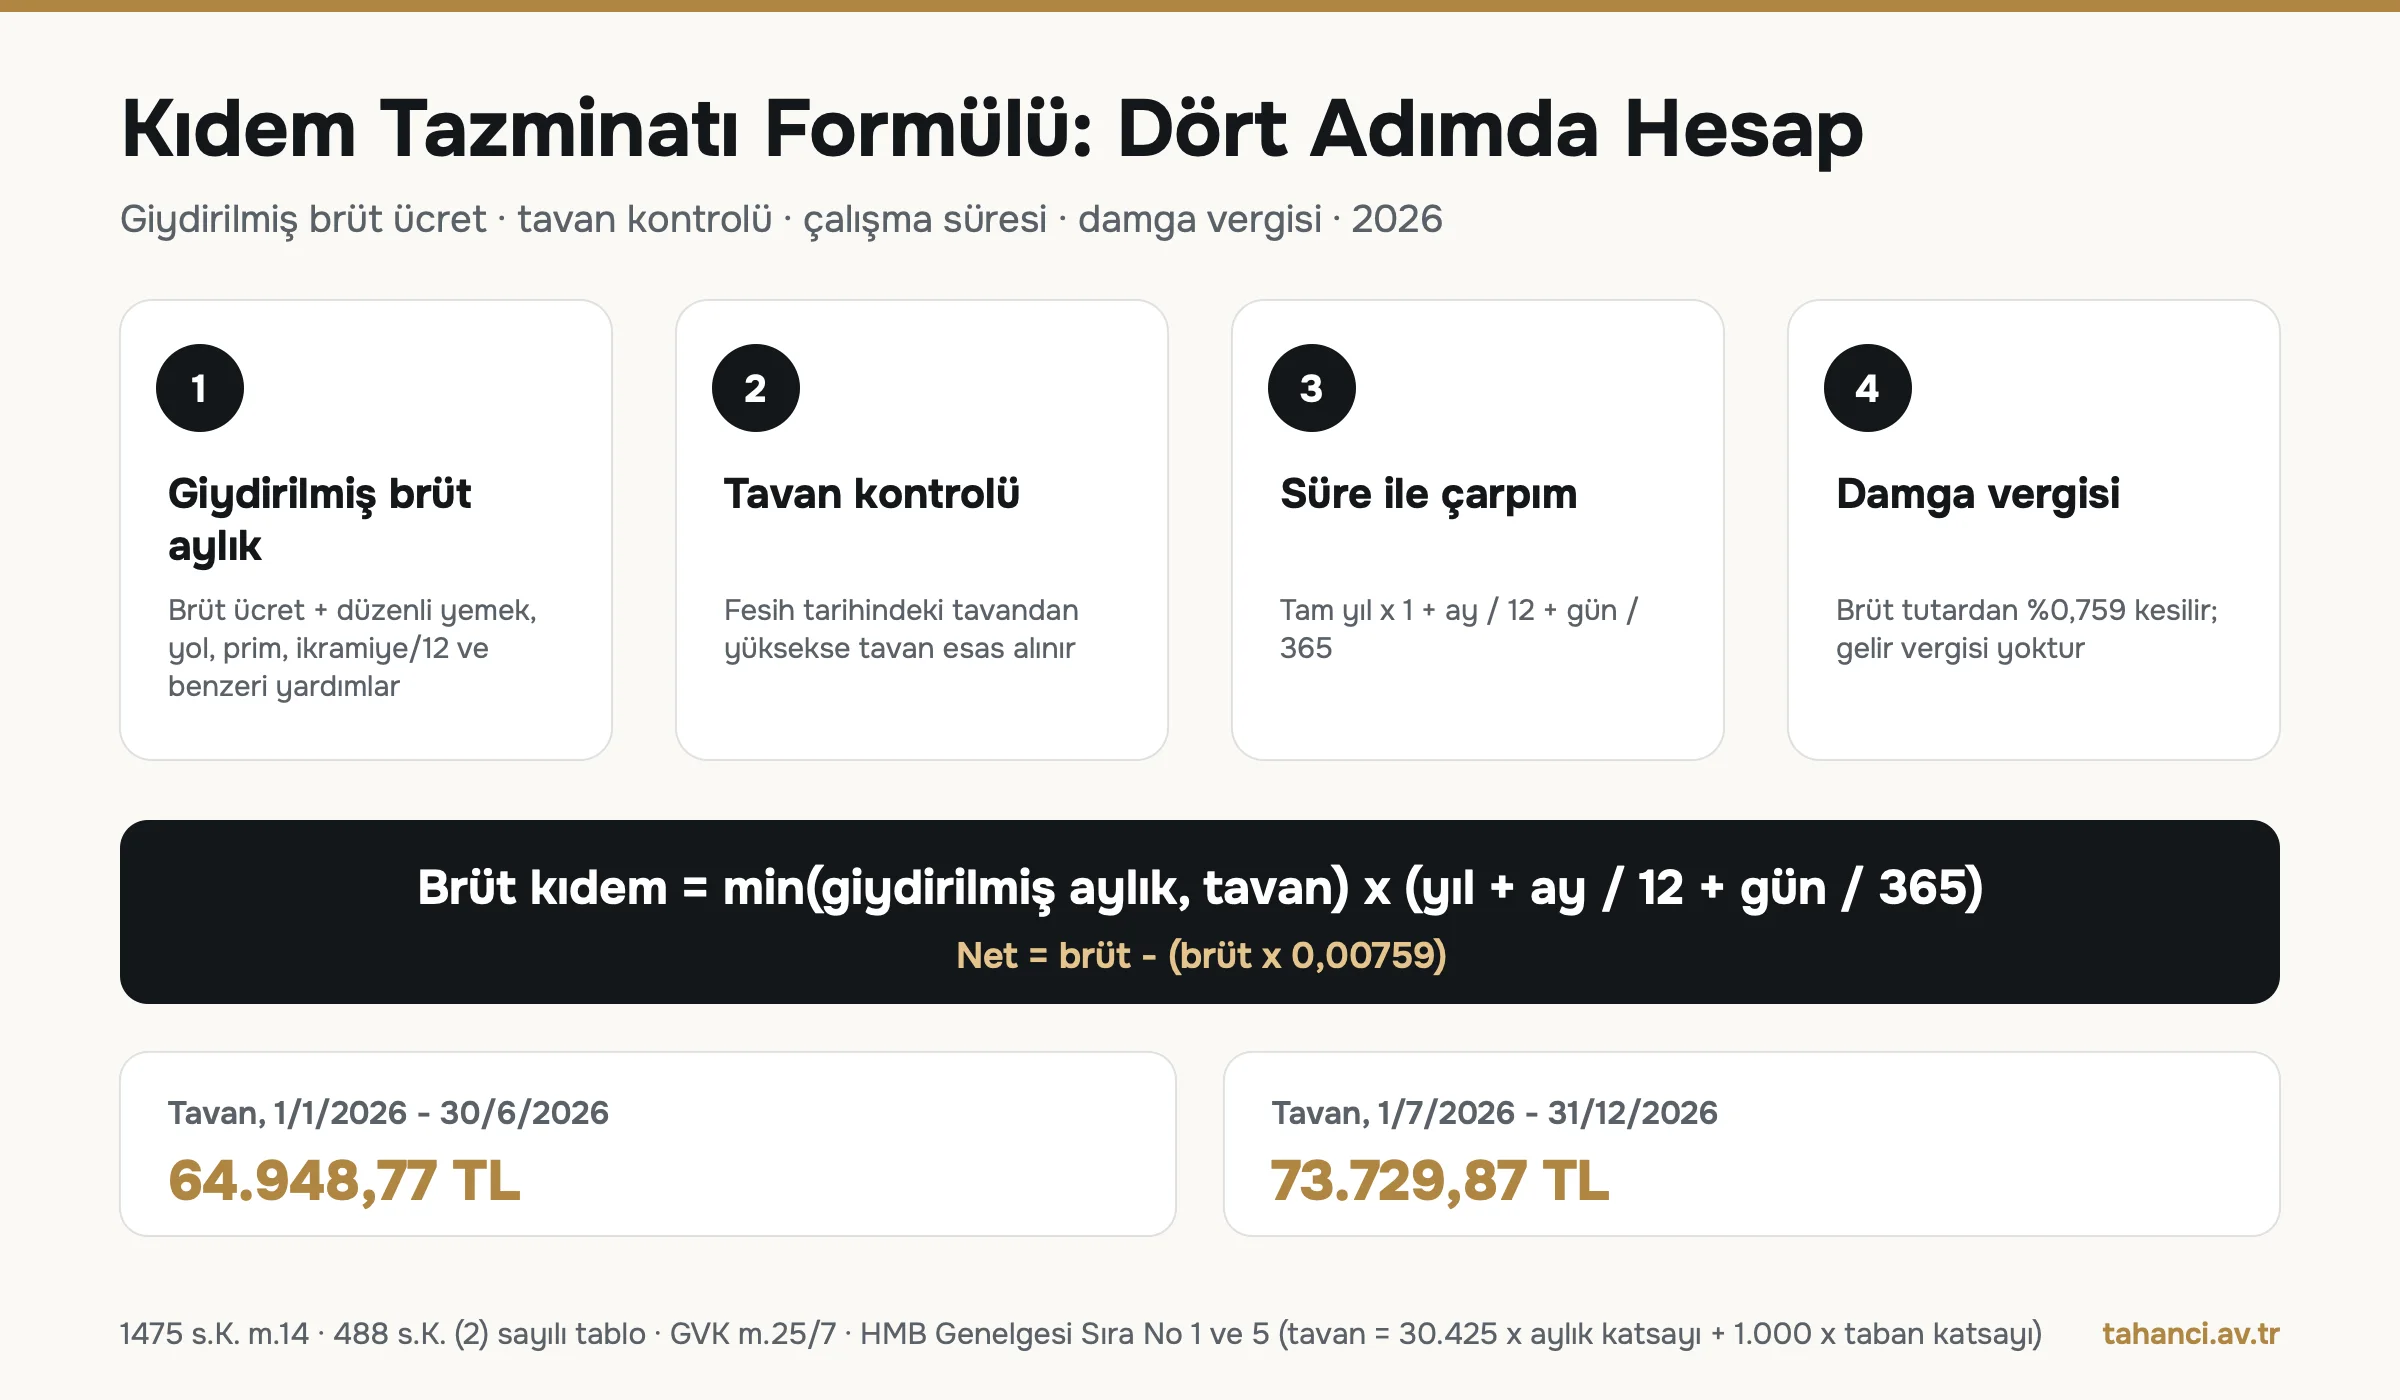
Kıdem tazminatı, işçinin işe başladığı tarihten itibaren her geçen tam yıl için 30 günlük ücreti tutarında ödenir; bir yıldan artan süreler için de aynı oran üzerinden ödeme yapılır (1475 s.K. m.14/1). Hesap dört adımda yapılır: giydirilmiş ücreti bulmak, tavanla karşılaştırmak, süreyle çarpmak ve damga vergisini düşmek.
- Giydirilmiş aylık ücreti bulun. Brüt ücrete yemek, yol, prim, ikramiye ve benzeri düzenli yardımları ekleyin. Yıllık ikramiyeyi 12'ye bölerek aylığa çevirin.
- Tavanla karşılaştırın. Sözleşmenin sona erdiği tarihte yürürlükte olan tavan, giydirilmiş ücretten düşükse tavan kullanılır.
- Süreyle çarpın. Her tam yıl için bir aylık (30 günlük) ücret hesaplanır. Artan ay için aylığın 12'de biri, artan gün için aylığın 365'te biri eklenir.
- Damga vergisini düşün. Brüt tutardan binde 7,59 damga vergisi kesilir. Gelir vergisi kesilmez.
Çalışma süresi nasıl sayılır?
Kıdem, aynı işverenin bir veya değişik işyerlerinde çalışılan sürelerin toplamıdır; sözleşmenin kesintiye uğraması veya fasılalarla yeniden yapılması sonucu değiştirmez. İşyerinin devrinde de işçinin kıdemi, devreden ve devralan işverendeki sürelerin toplamı üzerinden hesaplanır (1475 s.K. m.14). Bu nedenle aynı işverenin iki ayrı işyerinde çalışmış olmak süreyi bölmez.
2026 Kıdem Tazminatı Tavanı Ne Kadar?
2026 kıdem tazminatı tavanı, 1 Ocak-30 Haziran döneminde 64.948,77 TL, 1 Temmuz-31 Aralık döneminde 73.729,87 TL'dir. Tavan, çalışılan her bir yıl için ödenecek azami tutardır ve iş sözleşmesinin sona erdiği tarihteki tutar uygulanır; ödeme tarihindeki tutar esas alınmaz.
| Dönem | Tavan (bir hizmet yılı için) | Dayanak |
|---|---|---|
| 1/1/2026 - 30/6/2026 | 64.948,77 TL | HMB Mali ve Sosyal Haklar Genelgesi, Sıra No 1 |
| 1/7/2026 - 31/12/2026 | 73.729,87 TL | HMB Mali ve Sosyal Haklar Genelgesi, Sıra No 5 |
Kanun, toplu sözleşme ve hizmet akitleriyle belirlenen kıdem tazminatlarının yıllık miktarının, Devlet Memurları Kanunu'na tabi en yüksek Devlet memuruna 5434 sayılı Kanun hükümlerine göre bir hizmet yılı için ödenecek azami emeklilik ikramiyesini geçemeyeceğini söyler (1475 s.K. m.14). Tutar memur aylık katsayısıyla birlikte yılda iki kez, Ocak ve Temmuz'da değişir. Temmuz 2026 katsayıları (aylık katsayı 1,575512, taban aylık katsayısı 25,794915) ile yaptığımız çapraz hesap tutarı doğrular: 30.425 x 1,575512 + 1.000 x 25,794915 = 73.729,87 TL. Ocak dönemi için aynı formül (30.425 x 1,387871 + 1.000 x 22,722793) 64.948,77 TL verir. Formül bizim türetmemizdir; kesin hesap yapmadan önce ilgili genelgeye bakın.
Tavan hangi tarihe göre uygulanır?
- İş sözleşmesinin sona erdiği günün dönemindeki tavan kullanılır. 30 Haziran 2026'da çıkan işçiye 64.948,77 TL, 1 Temmuz 2026'da çıkan işçiye 73.729,87 TL tavanı uygulanır.
- Tavan, bir yıl için hesaplanacak tutarın üst sınırıdır. Giydirilmiş ücreti 100.000 TL olan işçi için de yıl başına en çok 73.729,87 TL hesaplanır.
- Toplu iş sözleşmesi veya hizmet akdi ile 30 günlük süre işçi lehine artırılabilir, ancak yıllık miktar yine tavanı geçemez.
Yeni kıdem tazminatı sistemi ve tamamlayıcı emeklilik fonu tartışmaları için TES ve yeni kıdem tazminatı yazımıza bakabilirsiniz. Bu yazıdaki hesap, bugün yürürlükte olan 1475 sayılı Kanun'un 14. maddesine göredir.
Giydirilmiş Brüt Ücret Nedir, Hangi Kalemler Hesaba Girer?
Giydirilmiş brüt ücret, işçinin çıplak brüt ücretine ek olarak kendisine sağlanan para ve para ile ölçülmesi mümkün sözleşmeden ve kanundan doğan menfaatlerin eklenmesiyle bulunan ücrettir (1475 s.K. m.14). Kıdem tazminatı bu tutar üzerinden hesaplanır; yalnızca bordrodaki çıplak maaşa bakmak tazminatı düşük gösterir.
| Kalem | Giydirilmiş ücrete girer mi? | Not |
|---|---|---|
| Brüt ücret | Evet | Esas kalemdir |
| Yemek ve yol yardımı | Genellikle evet | Düzenli ve sürekli verilmişse; yalnızca çalışılan günle sınırlı ve değişkense tartışmalıdır |
| Yıllık ikramiye, prim | Evet | Yıllık toplamı 12'ye bölünür; düzenli ve sürekli ödenen primler dahil edilir |
| Yakacak, giyim, aile yardımı | Genellikle evet | Sürekli ödeniyorsa para ile ölçülebilen menfaat sayılır |
| Ayni yardımlar (konut, araç, servis) | Değerlendirilir | Parasal karşılığı belirlenebiliyorsa eklenir; işin gereği olarak sağlananlar tartışmalıdır |
| Fazla mesai, hafta tatili çalışması | Genellikle hayır | Çalışmanın karşılığıdır; ayrıca talep edilir (işçilik alacağı hesaplama) |
| Arızi, bir defaya mahsus ödemeler | Hayır | Süreklilik özelliği taşımaz |
Tablodaki değerlendirmeler yerleşik uygulamaya dayanır; son karar bordrolara, iş sözleşmesine ve ödemenin sürekliliğine göre verilir. Emin olmadığınız bir kalemi aracın "diğer düzenli yardımlar" alanına ekleyip eklemeden iki sonucu karşılaştırmanız, farkın büyüklüğünü görmenizi sağlar.
Ücret sabit değilse son ücret nasıl bulunur?
Kıdem tazminatı son ücret üzerinden hesaplanır. Parça başı, akort, götürü veya yüzde usulü gibi ücretin sabit olmadığı hallerde, son bir yıl içinde ödenen ücret o süre içinde çalışılan günlere bölünür ve çıkan ortalama esas alınır. Son bir yıl içinde zam yapılmışsa, işten ayrılma tarihi ile zam tarihi arasında alınan ücret aynı süre içinde çalışılan günlere bölünerek hesaplanır (1475 s.K. m.14). Araç sabit aylık ücret içindir; değişken ücretli çalışanlar ortalamayı kendileri bulup "brüt aylık ücret" alanına yazmalıdır.
Kıdem Tazminatı Brüt mü Net mi? Net Hesaplama Nasıl Yapılır?
Kıdem tazminatı brüt ücret üzerinden hesaplanır; ele geçen net tutar yalnızca damga vergisi düşüldükten sonra bulunur. Gelir vergisi kesilmez, çünkü 1475 sayılı Kanun'a göre ödenen kıdem tazminatlarının tamamı gelir vergisinden istisnadır (GVK m.25/7). Damga vergisi, hizmet karşılığı alınan paralar için verilen makbuzlara uygulanan binde 7,59 oranındadır (488 s.K. ekli tablo, IV/1-b).
| Brüt kıdem tazminatı | Damga vergisi (%0,759) | Net tutar |
|---|---|---|
| 100.000,00 TL | 759,00 TL | 99.241,00 TL |
| 250.000,00 TL | 1.897,50 TL | 248.102,50 TL |
| 500.000,00 TL | 3.795,00 TL | 496.205,00 TL |
| 1.000.000,00 TL | 7.590,00 TL | 992.410,00 TL |
Net tutardan geriye doğru brüt hesaplamak için net tutarı 0,99241'e bölebilirsiniz. Kıdem tazminatı giydirilmiş brüt ücretten hesaplanır; maaşınızın net rakamını araca girmeyin.
1 Yıllık, 5 Yıllık ve 10 Yıllık Kıdem Tazminatı Ne Kadar?
Asgari ücretle (2026'da brüt 33.030 TL) çalışan bir işçi için 1 yıllık kıdem tazminatı 33.030 TL brüt, 32.779,30 TL nettir. 5 yıl için brüt 165.150 TL, 10 yıl için brüt 330.300 TL olur. Ücreti tavanın altında kalan herkes için tutar, ücret ile yıl sayısının doğrudan çarpımıdır.
| Çalışma süresi | Asgari ücretli, brüt | Asgari ücretli, net | Tavandan hesap, brüt (73.729,87 TL) |
|---|---|---|---|
| 6 ay (oranlı) | 16.515,00 TL | 16.389,65 TL | 36.864,94 TL |
| 1 yıl | 33.030,00 TL | 32.779,30 TL | 73.729,87 TL |
| 2 yıl | 66.060,00 TL | 65.558,60 TL | 147.459,74 TL |
| 3 yıl | 99.090,00 TL | 98.337,91 TL | 221.189,61 TL |
| 5 yıl | 165.150,00 TL | 163.896,51 TL | 368.649,35 TL |
| 10 yıl | 330.300,00 TL | 327.793,02 TL | 737.298,70 TL |
| 20 yıl | 660.600,00 TL | 655.586,05 TL | 1.474.597,40 TL |
Asgari ücret sütunu giydirilmiş ücretin 33.030 TL olduğunu varsayar. Altı aylık satır yalnızca oran göstermek içindir: bir yılı doldurmayan işçiye kıdem tazminatı ödenmez. Dördüncü sütun, ücreti tavanı aşan işçinin 1/7/2026 sonrası çıkışında alabileceği üst tutardır.
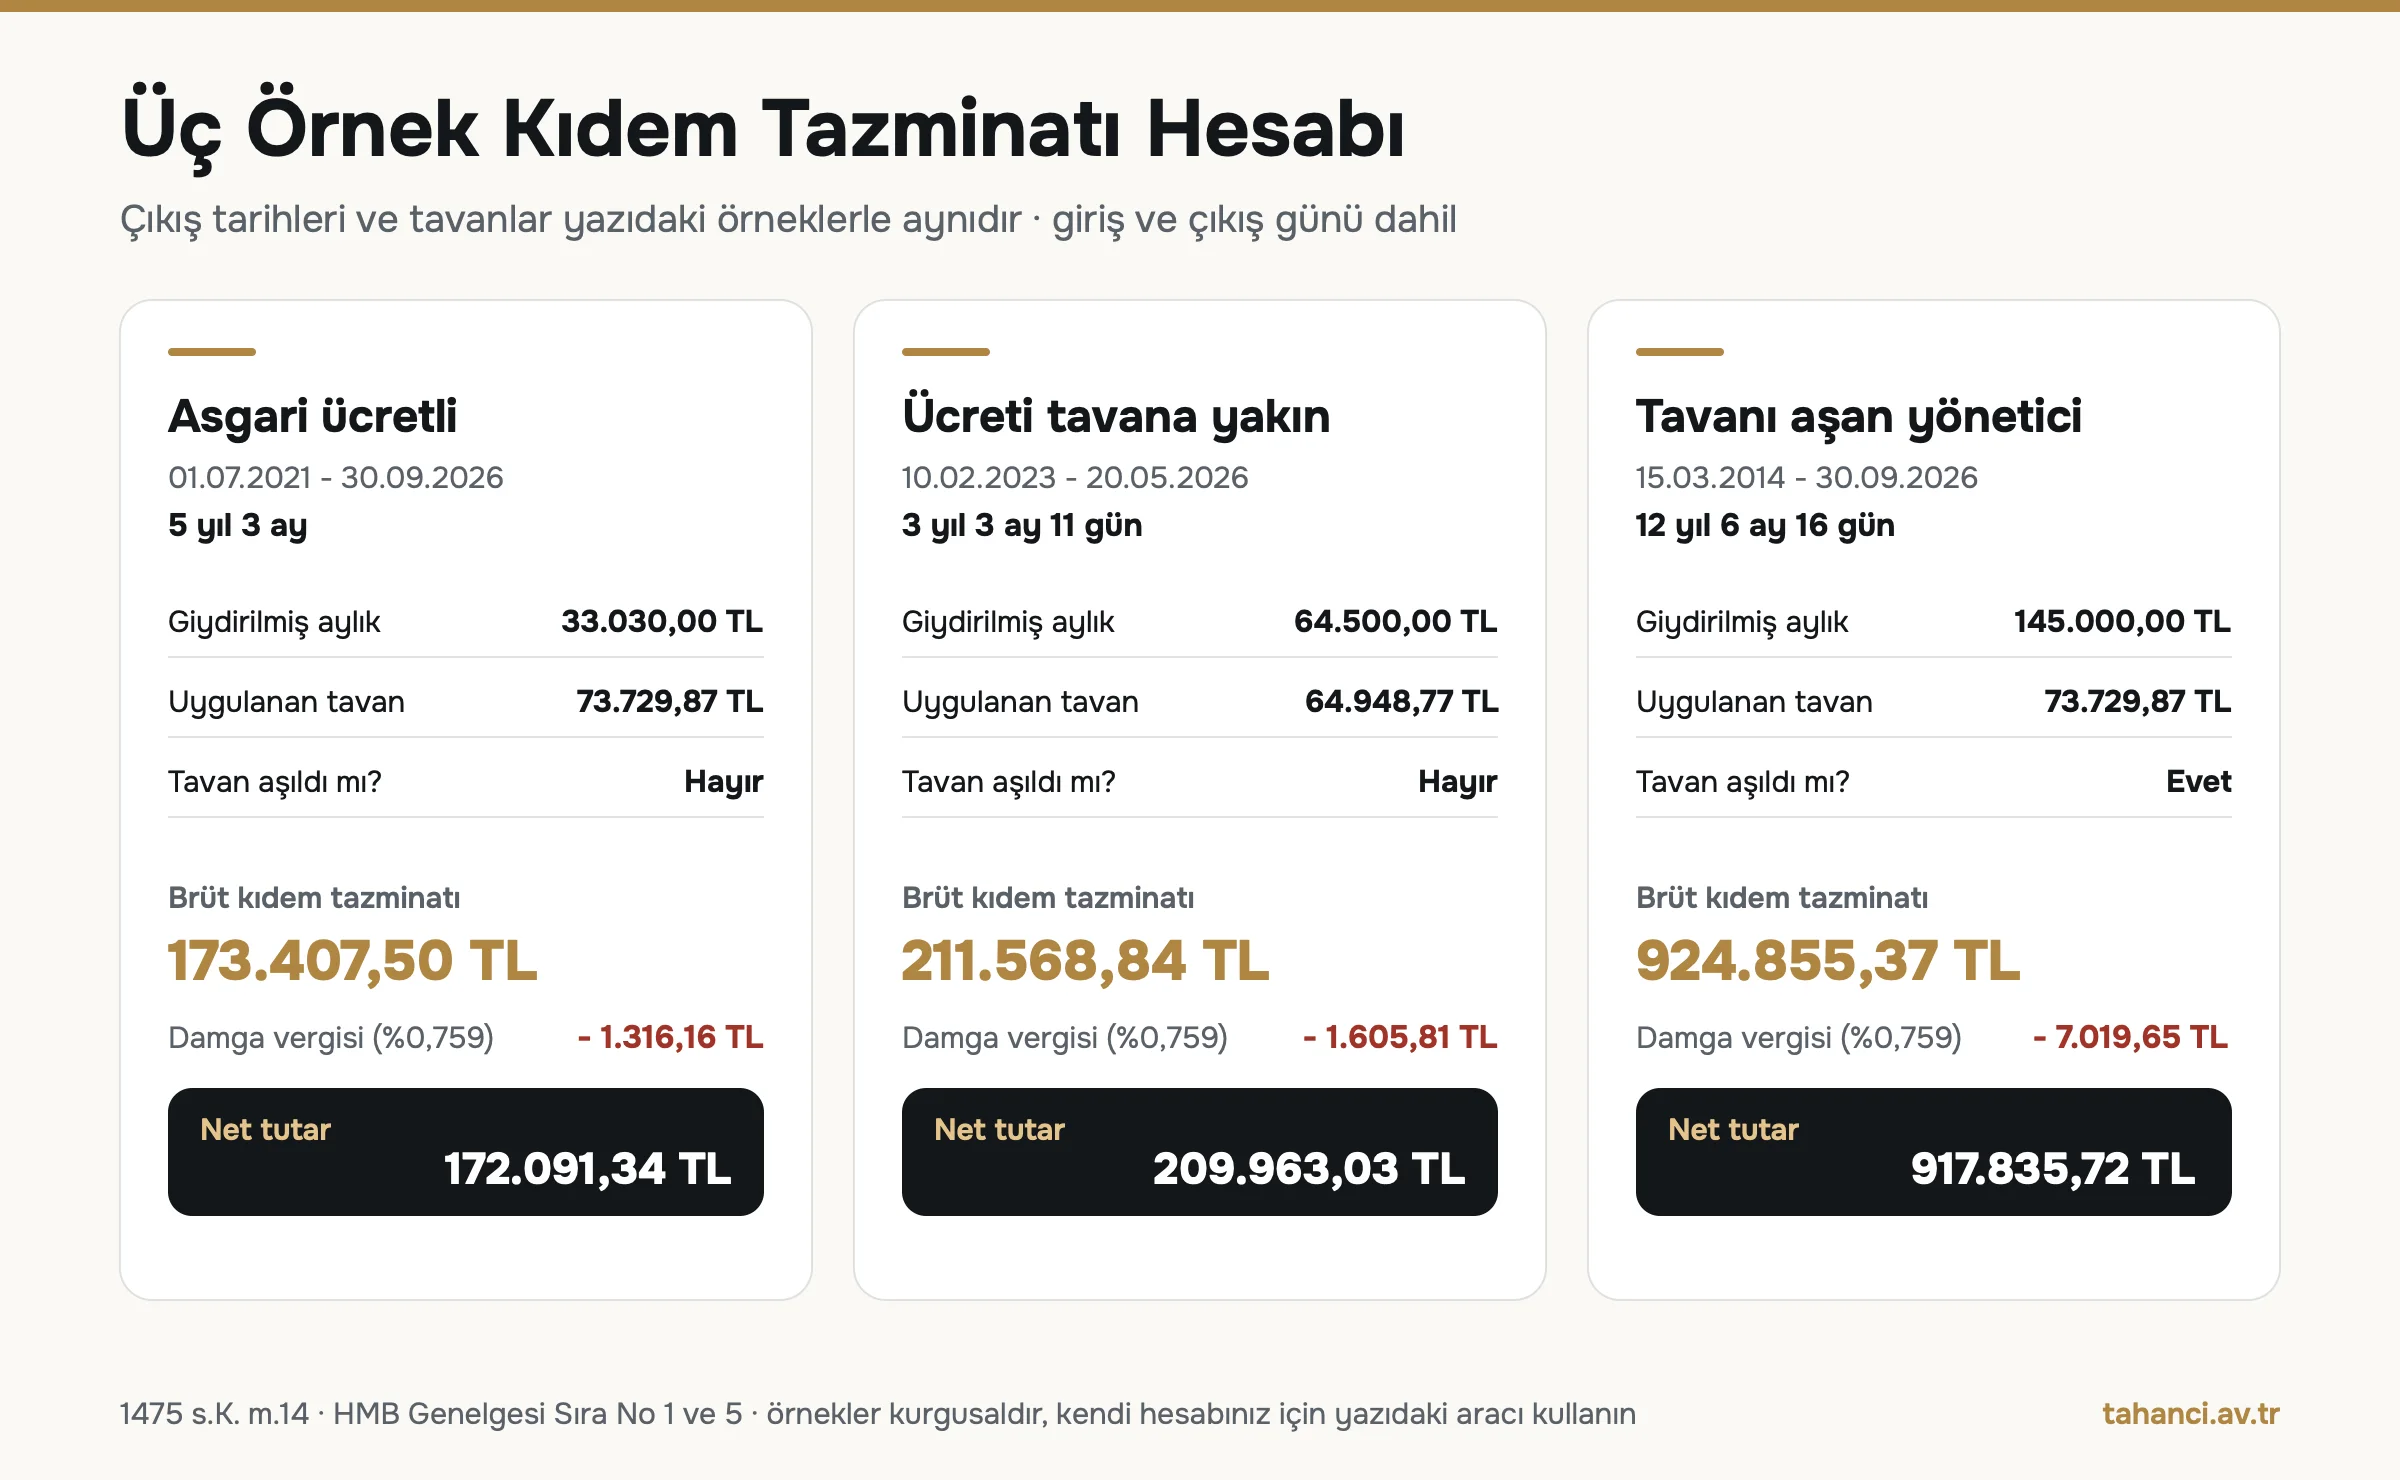
Örnek 1: Asgari ücretli, 5 yıl 3 ay
İşçi 1 Temmuz 2021'de başlamış, 30 Eylül 2026'da işveren feshiyle ayrılmıştır. Giydirilmiş ücret 33.030 TL'dir ve tavanın altındadır. Süre 5 yıl 3 aydır.
| Süre | 5 yıl 3 ay 0 gün |
| Hesap | 33.030 x (5 + 3/12) = 33.030 x 5,25 |
| Brüt kıdem tazminatı | 173.407,50 TL |
| Damga vergisi (%0,759) | 1.316,16 TL |
| Net | 172.091,34 TL |
Örnek 2: Ücreti tavana yakın, 3 yıl 3 ay 11 gün (kısmi yıl)
İşçi 10 Şubat 2023'te başlamış, 20 Mayıs 2026'da çıkmıştır. Brüt ücreti 58.000 TL, aylık yemek yardımı 4.500 TL, yol yardımı 2.000 TL'dir; giydirilmiş ücret 64.500 TL'dir. Çıkış Ocak-Haziran döneminde olduğu için tavan 64.948,77 TL'dir ve aşılmaz.
| Süre (giriş ve çıkış günü dahil) | 3 yıl 3 ay 11 gün |
| Tam yıllar | 64.500 x 3 = 193.500,00 TL |
| Artan 3 ay | 64.500 x 3 / 12 = 16.125,00 TL |
| Artan 11 gün | 64.500 x 11 / 365 = 1.943,84 TL |
| Brüt kıdem tazminatı | 211.568,84 TL |
| Damga vergisi (%0,759) | 1.605,81 TL |
| Net | 209.963,03 TL |
Örnek 3: Tavanı aşan yönetici, 12 yıl 6 ay 16 gün
İşçi 15 Mart 2014'te başlamış, 30 Eylül 2026'da işveren feshiyle ayrılmıştır. Brüt ücreti 120.000 TL, yemek 3.000 TL, yol 2.000 TL, yıllık ikramiye toplamı 240.000 TL (aylık 20.000 TL) olduğundan giydirilmiş ücret 145.000 TL'dir. Tavan 73.729,87 TL olduğundan hesap tavan üzerinden yapılır.
| Giydirilmiş aylık ücret | 145.000,00 TL |
| Esas alınan tutar (tavan) | 73.729,87 TL |
| Tam yıllar | 73.729,87 x 12 = 884.758,44 TL |
| Artan 6 ay | 73.729,87 x 6 / 12 = 36.864,94 TL |
| Artan 16 gün | 73.729,87 x 16 / 365 = 3.231,99 TL |
| Brüt kıdem tazminatı | 924.855,37 TL |
| Damga vergisi (%0,759) | 7.019,65 TL |
| Net | 917.835,72 TL |
Aynı işçi bildirim süresine uyulmadan çıkarılsaydı, 12 yıllık kıdemi için 8 haftalık ihbar tazminatı ayrıca doğardı: 145.000 / 30 x 7 x 8 = 270.666,67 TL brüt. Tavan ihbar tazminatına uygulanmaz.
Kıdem Tazminatını Kimler Alır? İstifa ve Fesih Durumları
Kıdem tazminatı, sözleşmenin işveren tarafından haklı neden olmaksızın feshedilmesi, işçinin haklı nedenle feshi, muvazzaf askerlik, emeklilik ve benzeri aylık veya toptan ödeme için ayrılma, kadın işçinin evlendikten sonra bir yıl içinde ayrılması veya işçinin ölümü hallerinde ödenir (1475 s.K. m.14/1). İşçi haklı neden olmadan istifa ederse veya işveren 4857 sayılı Kanun'un 25/II maddesindeki haklı nedenle feshederse tazminat doğmaz.
| Sona erme nedeni | Kıdem tazminatı | Dayanak |
|---|---|---|
| İşveren haklı neden olmadan feshetti | Ödenir | 1475 m.14/1-1 |
| İşçi haklı nedenle feshetti (sağlık, ücretin ödenmemesi, taciz vb.) | Ödenir | 1475 m.14/1-2; 4857 m.24 |
| Muvazzaf askerlik | Ödenir | 1475 m.14/1-3 |
| Yaşlılık, emeklilik, malullük aylığı veya toptan ödeme için ayrılma | Ödenir (aylığa başvurduğunu belgelemek şartıyla) | 1475 m.14/1-4 ve m.14 |
| Yaş dışındaki emeklilik şartlarını tamamlayıp kendi isteğiyle ayrılma | Ödenir | 1475 m.14/1-5 |
| Kadın işçinin evlendikten sonra 1 yıl içinde ayrılması | Ödenir | 1475 m.14/1 |
| İşçinin ölümü | Mirasçılara ödenir | 1475 m.14 |
| İşçi haklı neden olmadan istifa etti | Ödenmez | m.14 kapsamı dışı |
| İşveren 4857 m.25/II nedeniyle haklı feshetti | Ödenmez | 1475 m.14/1-1; 4857 geçici m.1 |
Hak, çalışma süresinin bir yılı doldurmasına da bağlıdır; kanun her geçen tam yıl için ödeme öngördüğünden bir yıldan kısa çalışmada tazminat doğmaz. Aracın "sona erme nedeni" seçimi bu tabloya göre çalışır. Emeklilikte ayrılacaklar için emeklilik nedeniyle kıdem ve ihbar tazminatı, kendi isteğiyle ayrılanlar için kendi isteğiyle işten ayrılanın tazminat hakkı yazılarımıza bakabilirsiniz.
İhbar Tazminatı Nasıl Hesaplanır, Kıdem Tazminatından Farkı Nedir?
İhbar tazminatı, bildirim süresine uymayan tarafın karşı tarafa ödediği bildirim süresi kadar ücrettir; kıdem tazminatı ise çalışılan yıllara bağlıdır ve yalnızca işçiye ödenir. İhbar süresi 2, 4, 6 veya 8 haftadır ve çalışma süresine göre belirlenir (4857 s.K. m.17).
| Çalışma süresi | Bildirim süresi |
|---|---|
| 6 aydan az | 2 hafta |
| 6 aydan 1,5 yıla kadar | 4 hafta |
| 1,5 yıldan 3 yıla kadar | 6 hafta |
| 3 yıldan fazla | 8 hafta |
İhbar tazminatının hesabında da çıplak ücrete ek olarak sağlanan para ve para ile ölçülebilen menfaatler dikkate alınır (4857 s.K. m.17, son fıkra). Haftalık ücret, giydirilmiş aylık ücretin 30'a bölünüp 7 ile çarpılmasıyla bulunur. 33.030 TL giydirilmiş ücretle 5 yıl çalışan işçi için 8 haftalık ihbar tazminatı 33.030 / 30 x 7 x 8 = 61.656 TL brüttür. Kıdem tazminatındaki tavan ve gelir vergisi istisnası ihbar tazminatı için öngörülmemiştir; bu tutardan gelir vergisi ve damga vergisi ayrıca kesilir. Ayrıntılar için ihbar tazminatı ve ihbar süresi yazılarına bakabilirsiniz.
Kıdem Tazminatı Hesaplamasında Sık Yapılan Hatalar Nelerdir?
Rakiplerde ve forumlarda tekrar eden yanlışlar:
- "Net maaştan hesaplanır." Hesap brüt ve giydirilmiş ücretten yapılır. Net maaş esas alınırsa tutar eksik çıkar.
- "Tavan brüt ücret tavanıdır." Tavan, bir hizmet yılı için ödenecek azami tutardır. Ücretiniz tavanın üstündeyse yıl başına tavan, altındaysa kendi ücretiniz hesaplanır.
- Ödeme tarihindeki tavanın uygulanması. Tavan, sözleşmenin sona erdiği tarihteki tutardır. Ödeme aylar sonra yapılsa da çıkış tarihinin tavanı geçerlidir.
- İhbar ve kıdemin karıştırılması. İhbar tazminatı bildirim süresinin ücretidir, kıdem tazminatı yıllara göre hesaplanır. İkisi ayrı alacaktır ve biri diğerini ortadan kaldırmaz.
- Yan hakların unutulması. Yemek, yol, prim ve ikramiye giydirilmiş ücrete girer. Yalnızca bordro maaşıyla hesap yapmak tutarı düşürür.
- Ay ve günlerin atılması. Artan süreler de aynı oranla ödenir. 5 yıl 11 ay çalışan kişiyi 5 yıllık saymak 11 aylık tutarı kaybettirir.
Kıdem Tazminatı Ne Zaman Zamanaşımına Uğrar? Faiz ve Dava Yolu
Kıdem tazminatının zamanaşımı süresi 5 yıldır (4857 s.K. ek m.3). İş sözleşmesi sona erdikten sonra tazminat ödenmezse, dava açmadan önce arabulucuya başvurmak zorunludur; kanuna, bireysel veya toplu iş sözleşmesine dayanan işçi alacağı ve tazminatı için arabulucuya başvurulmuş olması dava şartıdır (7036 s.K. m.3/1).
- Hesabı çıkarın. Giriş-çıkış tarihlerinizi, bordroları ve fesih belgesini toplayın; yukarıdaki araçla brüt tutarı bulun.
- İşverenle yazılı görüşün. Ödeme yapılmıyorsa ihtarname gönderilebilir.
- Arabulucuya başvurun. Başvuru, işverenin yerleşim yerindeki veya işin yapıldığı yerdeki arabuluculuk bürosuna yapılır.
- Anlaşma olmazsa iş mahkemesine gidin. Arabuluculuk son tutanağı dava dilekçesine eklenir.
Tazminatın zamanında ödenmemesi hâlinde hâkim, gecikme süresi için ödenmeyen süreye göre mevduata uygulanan en yüksek faizin ödenmesine hükmeder (1475 s.K. m.14). İmzalatılan bir ibraname veya ödeme belgesi varsa kapsamı ayrıca incelenmelidir; örnek metin için ibraname örneği yazımıza bakabilirsiniz. Ücret, yıllık izin ve fazla mesai gibi diğer alacaklar için ücret alacağı hesaplama, yıllık izin ücreti hesaplama ve işçilik alacağı hesaplama yazılarına başvurabilirsiniz. İşten çıkarmayı geçersiz sayıyorsanız işe iade davası ayrı bir yoldur.
Kıdem Tazminatı Hesaplama Hakkında Sık Sorulan Sorular
Kıdem tazminatı nasıl hesaplanır?
Giydirilmiş brüt aylık ücret, tavanı aşıyorsa tavanla sınırlanır ve çalışılan süreyle çarpılır: tam yıl x 1 + ay / 12 + gün / 365. Elde edilen brüt tutardan binde 7,59 damga vergisi düşülür. Gelir vergisi kesilmez. Sonucu sayfadaki hesaplayıcıyla görebilirsiniz.
2026 kıdem tazminatı tavanı ne kadar?
1 Ocak-30 Haziran 2026 arasında sona eren sözleşmelerde 64.948,77 TL, 1 Temmuz-31 Aralık 2026 arasında sona erenlerde 73.729,87 TL'dir. Tavan çalışılan her yıl için azami tutardır ve sözleşmenin sona erdiği tarihteki tutar uygulanır.
1 yıllık kıdem tazminatı ne kadar?
Giydirilmiş ücretiniz kadardır, tavanı aşmamak kaydıyla. Asgari ücretli bir işçi için 33.030 TL brüt, 32.779,30 TL nettir. Ücreti tavanı aşan biri için 1/7/2026 sonrası çıkışta brüt 73.729,87 TL, net 73.170,26 TL hesaplanır.
Kıdem tazminatı brüt mü net mi hesaplanır?
Brüt hesaplanır. Net tutar, brüt tutardan yalnızca damga vergisi (%0,759) düşülerek bulunur; gelir vergisi istisnası vardır. Net maaşınızı çarpmak yanlış sonuç verir, giydirilmiş brüt ücreti kullanmanız gerekir.
Kıdem tazminatı net hesaplama nasıl yapılır?
Brüt kıdem tazminatını 0,00759 ile çarpıp damga vergisini bulun, brüt tutardan çıkarın. Örneğin 173.407,50 TL brüt tazminattan 1.316,16 TL damga vergisi kesilir ve net tutar 172.091,34 TL olur. Aracımız bu işlemi otomatik yapar.
6 aylık tazminat hesaplama yapılır mı?
Bir yılı doldurmayan işçiye kıdem tazminatı ödenmez; kanun her geçen tam yıl için ödeme öngörür. Altı ay çalışan işçi bildirim süresine uyulmadan çıkarılırsa yalnızca ihbar tazminatı (2 hafta ücreti) isteyebilir. Bir yılı aşan sürelerde ay ve günler oranlanır.
Yemek ve yol parası kıdem tazminatına dahil mi?
Düzenli ve sürekli ödenen yemek ve yol yardımları uygulamada giydirilmiş ücrete eklenir. Yalnızca çalışılan günle sınırlı ve değişken yardımlar tartışmalıdır. Bordronuzu ve iş sözleşmenizi kontrol edin; farkı görmek için aracı yardımlı ve yardımsız iki kez çalıştırabilirsiniz.
Kıdem tazminatı için zamanaşımı süresi ne kadar?
5 yıldır (4857 s.K. ek m.3). Dava açmadan önce arabulucuya başvurmak dava şartıdır. Gecikme için hâkim, mevduata uygulanan en yüksek faize hükmeder. Süre sona ermeden hakkınızı kullanmanız gerekir.
Sonuç
Kıdem tazminatı, giydirilmiş brüt ücret, tavan ve çalışma süresiyle yapılan basit bir çarpımdır; hataların çoğu girdilerden, yani net maaş kullanmaktan, yan hakları atlamaktan ve yanlış tarihin tavanını almaktan çıkar. 2026'da tavan 64.948,77 TL (Ocak-Haziran) ve 73.729,87 TL'dir (Temmuz-Aralık). Hesabınız ile ödenen tutar arasında fark varsa veya işveren ödemeyi reddediyorsa Ankara'daki büromuzla iletişime geçebilirsiniz. Kanun metinleri için 1475 sayılı Kanun, 4857 sayılı Kanun ve 7036 sayılı Kanun esas alınabilir.
 Bizi Arayın
 Whatsapp

0 Yorum
Henüz yorum yok. İlk yorumu siz bırakın.
Yorum Bırakın
Sorunuz veya görüşünüz için aşağıdaki formu kullanabilirsiniz.