Serbest meslek makbuzunda brüt ücretten %20 gelir vergisi stopajı düşülür, KDV ise yine brüt ücret üzerinden %20 hesaplanır; müşteriden tahsil edilecek tutar brüt ücret + KDV - stopaj olur. Örneğin 10.000 TL brüt ücrette stopaj 2.000 TL, KDV 2.000 TL ve tahsil edilecek tutar 10.000 TL'dir. Müşteri vergi sorumlusu değilse (bireysel müşteri gibi) stopaj kesilmez ve aynı ücret için tahsilat 12.000 TL'ye çıkar.
Özet Bilgi
Serbest meslek makbuzunda %20 gelir vergisi stopajı ve %20 KDV brüt ücret üzerinden ayrı ayrı hesaplanır; tahsil edilecek tutar brüt ücret + KDV - stopajdır. 10.000 TL brüt ücrette stopaj 2.000 TL, KDV 2.000 TL, tahsilat 10.000 TL olur; müşteri vergi sorumlusu değilse stopaj kesilmez ve tahsilat 12.000 TL'dir. Netten brüte formül net / (1 - stopaj oranı)'dır. KDV tevkifatı yalnızca belirlenmiş alıcılara ve sayılan hizmetlerde, KDV dahil bedel 12.000 TL'yi aşarsa uygulanır. Sayfadaki hesaplayıcı üç modu ve tevkifatı gösterir.
Bu rehberde 193 sayılı Gelir Vergisi Kanunu'nun 94. maddesini, 3065 sayılı KDV Kanunu'nu, 213 sayılı VUK'un 236-237. maddelerini ve 509 sıra no.lu VUK Genel Tebliği'ni esas alıyoruz. Sayfadaki hesaplayıcı brütten nete, netten brüte ve stopajsız hesabı tek yerde yapar; KDV tevkifatını siz seçersiniz. Gelir vergisi tarifesi için gelir vergisi hesaplama, tek başına kesinti hesabı için stopaj hesaplama yazılarımıza bakabilirsiniz.
Serbest Meslek Makbuzu Hesaplama Nasıl Yapılır? Hesaplama Aracı
Aşağıdaki araç girdiğiniz tutarı brüt ücrete çevirir, stopajı, KDV'yi, varsa tevkif edilen KDV'yi ve müşteriden tahsil edilecek tutarı gösterir. Dört giriş türünü kabul eder: brüt ücret, stopaj sonrası net ücret, tahsil etmek istediğiniz toplam ve KDV dahil tutar. Araç 2026 parametreleriyle çalışır: stopaj %20 (eser ve telif ödemelerinde %17 seçeneği vardır), KDV %20, tevkifat alt sınırı 12.000 TL. KDV oranını ve stopaj oranını değiştirebilirsiniz. Tevkifat varsayılan olarak kapalıdır; uygulanacağını biliyorsanız kesri 10 üzerinden yazın (5/10 için 5).
Aracın sınırları. Araç yalnızca girdiğiniz oranlarla çalışır; müşterinizin vergi sorumlusu olup olmadığına, hizmetin tevkifat kapsamına girip girmediğine ve KDV oranına siz karar verirsiniz. Faiz, gider karşılığı alınan masraflar ve yıllık beyanname hesabı dahil değildir. Sonuç bilgilendirme amacıyla verilir, bağlayıcı bir vergi görüşü değildir.
Serbest Meslek Makbuzu Nasıl Hesaplanır?
Hesap dört adımda yapılır: stopaj brüt ücret üzerinden bulunur, KDV yine brüt ücret üzerinden hesaplanır, tevkifat varsa KDV'nin bir kısmı düşülür ve müşteriden tahsil edilecek tutar çıkar. Stopaj ile KDV birbirinin matrahını etkilemez; ikisi de KDV hariç brüt ücrete uygulanır (GVK m.96, 3065 s. KDVK m.20).
- Brüt ücreti belirleyin. Makbuza yazılan ve KDV'yi içermeyen ücrettir. Dava harcı, bilirkişi ücreti gibi müşteri adına harcanıp ona yansıtılan kalemler kazanç sayılmaz (GVK m.67); bunları brüt ücrete katmayın.
- Stopajı hesaplayın. Brüt ücreti stopaj oranıyla çarpın. Müşteri vergi sorumlusu değilse bu adım atlanır.
- KDV'yi hesaplayın. Brüt ücreti KDV oranıyla çarpın. Stopajı düşüp ondan sonra KDV hesaplamak hatalıdır.
- Tevkifat varsa uygulayın. Alıcı tevkifat yapmakla yükümlüyse KDV'nin belirli kesri alıcı tarafından beyan edilir; siz yalnızca kalan kısmı beyan edersiniz.
- Tahsil edilecek tutarı bulun. Brüt ücrete KDV'yi ekleyin, stopajı ve tevkif edilen KDV'yi çıkarın. Müşteri bu iki vergiyi sizin yerinize vergi dairesine öder.
Brütten nete serbest meslek makbuzu nasıl hesaplanır?
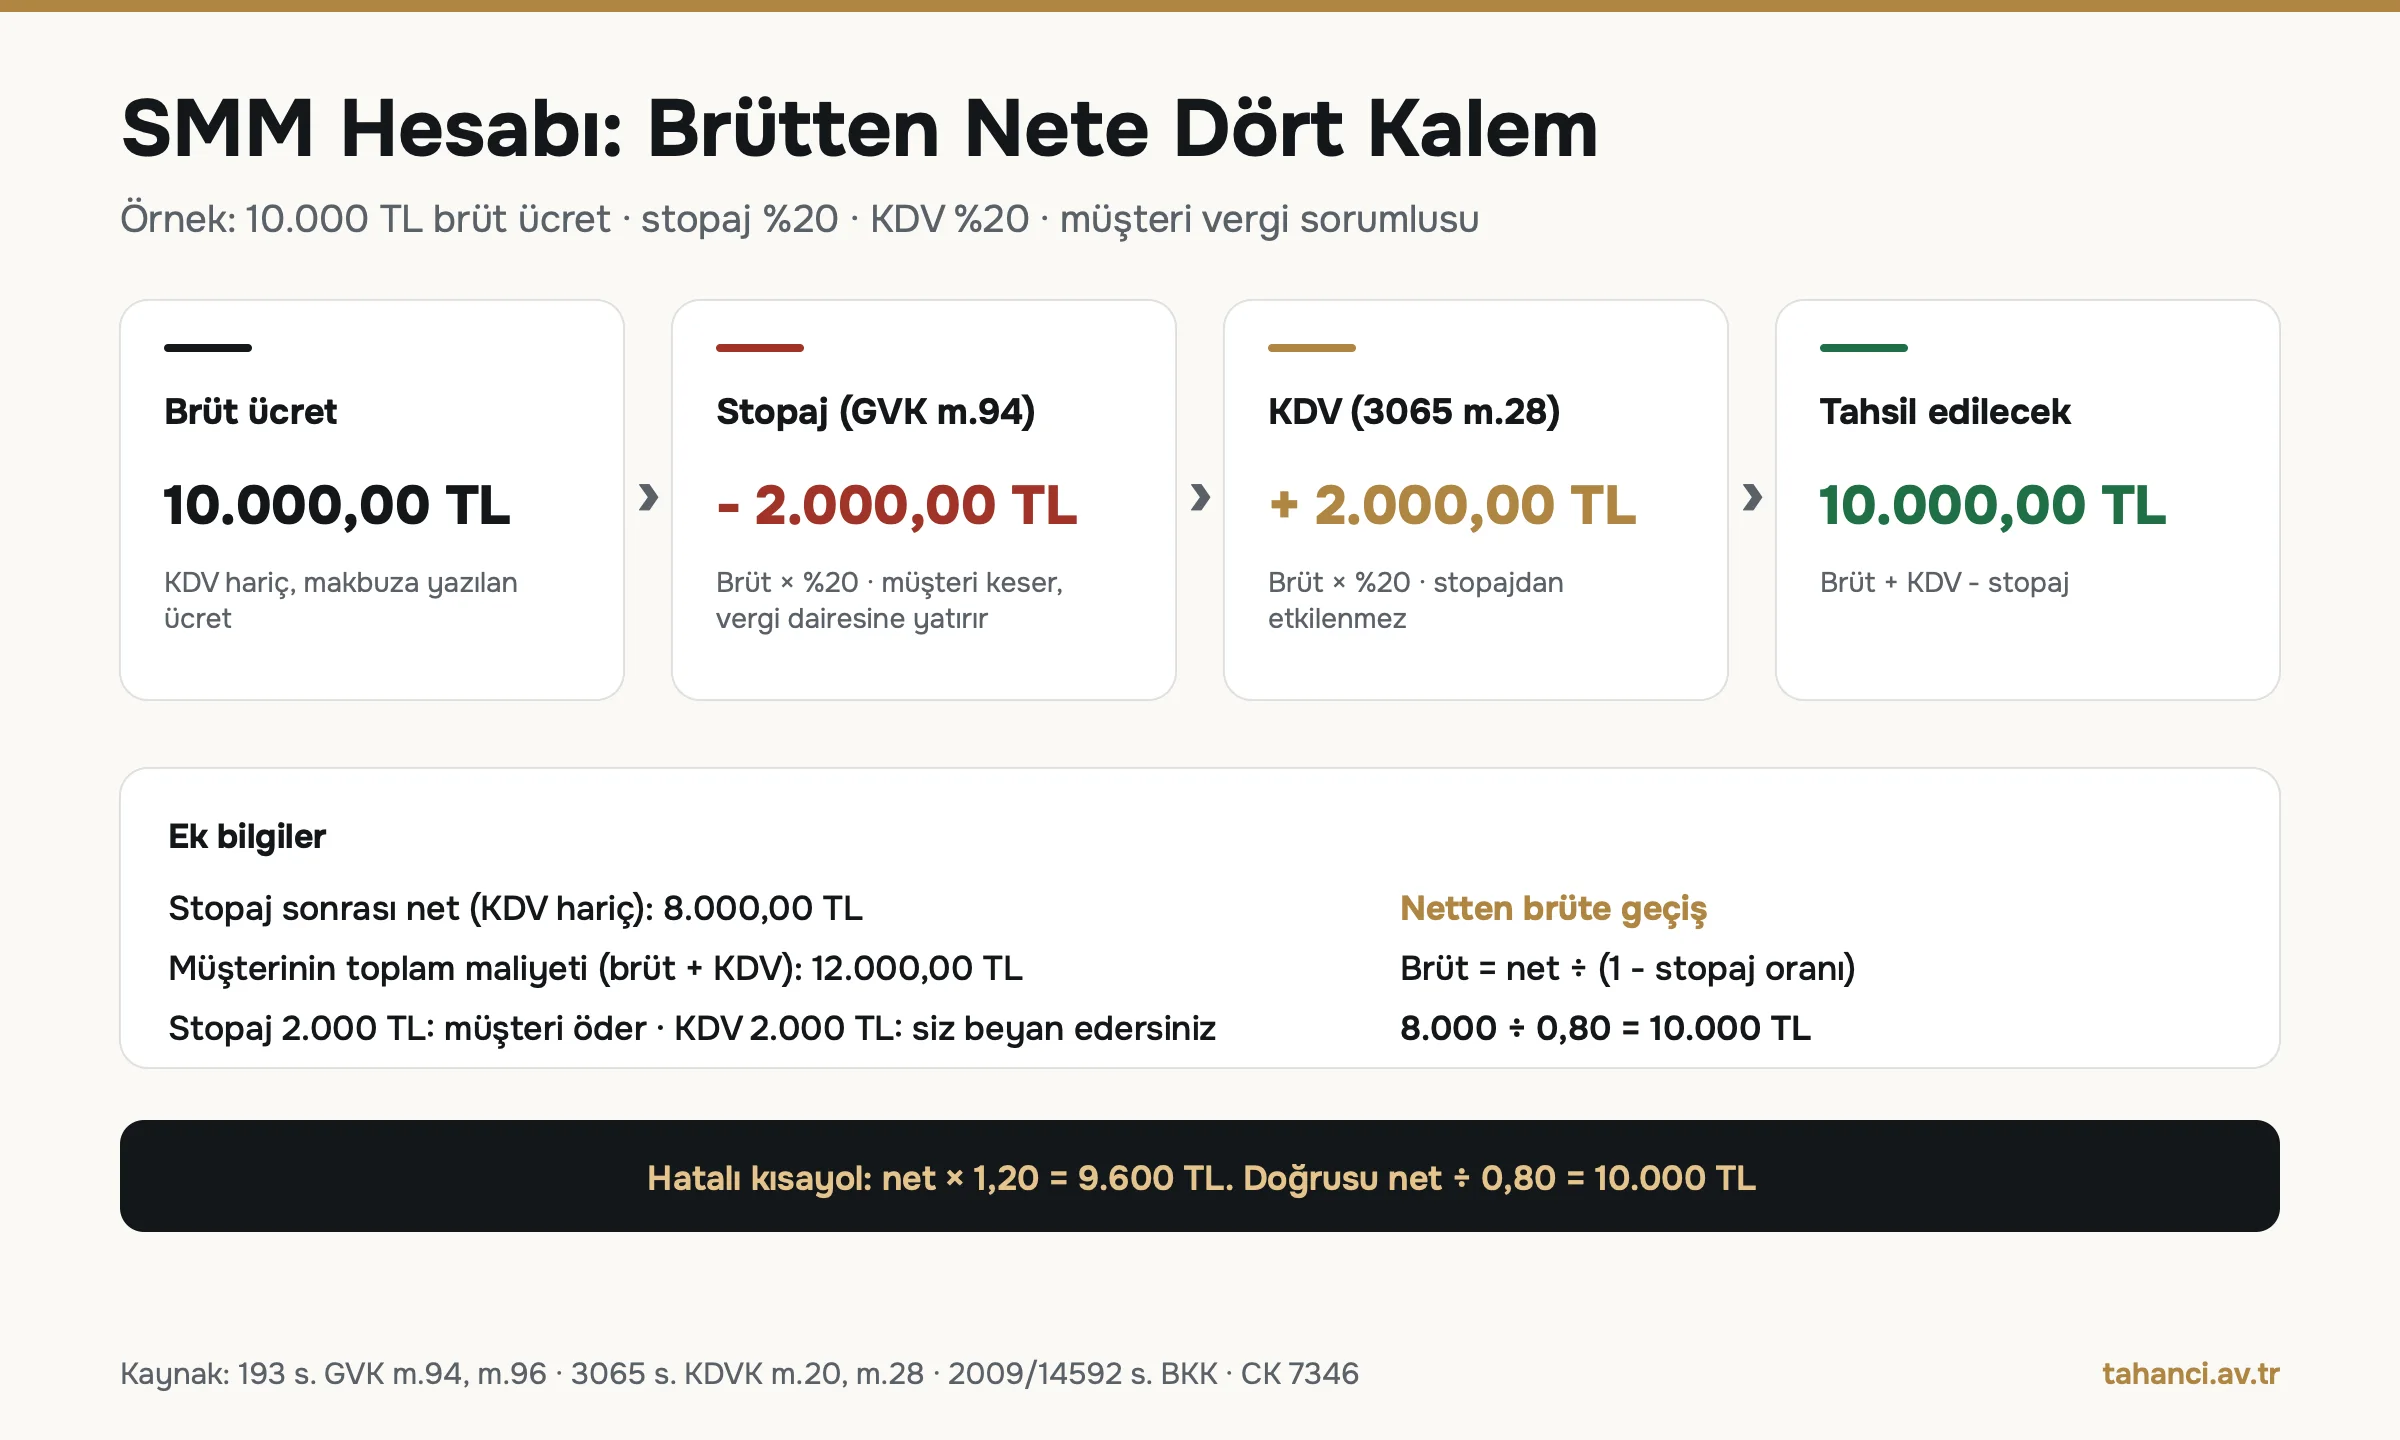
Brüt ücret biliniyorsa stopaj ve KDV doğrudan hesaplanır. 10.000 TL brüt ücretle %20 stopaj ve %20 KDV için: stopaj 2.000 TL, stopaj sonrası net ücret 8.000 TL, KDV 2.000 TL, müşteriden tahsil edilecek tutar 10.000 TL olur. Müşterinin toplam maliyeti brüt ücret ile KDV'nin toplamı olan 12.000 TL'dir; bunun 2.000 TL'si stopaj olarak müşteri tarafından vergi dairesine yatırılır. Stopaj yüzdesi ile KDV yüzdesi aynı olduğunda tahsilat brüt ücrete eşit çıkar; oranlar farklıysa fark ortaya çıkar.
Netten brüte serbest meslek makbuzu (SMM) nasıl hesaplanır?
Eline net bir tutar geçmesini isteyen kişi önce "net" kelimesini tanımlamalıdır. Net, stopaj sonrası ücret anlamındaysa brüt ücret net tutarın (1 - stopaj oranı) değerine bölünmesiyle bulunur. Dayanak GVK m.96/2'dir: ödemeyi yapan kesilmesi gereken vergiyi üstlenirse vergi, fiilen ödenen tutar ile üstlenilen verginin toplamı üzerinden hesaplanır. Net ücret 8.000 TL ise brüt 8.000 / 0,80 = 10.000 TL, stopaj 2.000 TL'dir.
Net tutarı 1,20 ile çarpmak yaygın bir kısayoldur ama eksik sonuç verir: 8.000 x 1,20 = 9.600 TL brüt yazılırsa stopaj 1.920 TL, net 7.680 TL olur ve hedefe ulaşılamaz. Hedefiniz müşteriden hesabınıza geçecek toplam tutarsa araçtaki "tahsil etmek istediğim toplam tutar" seçeneğini kullanın. Stopajsız müşteri için aynı mantıkla 12.000 TL tahsil hedefi 10.000 TL brüt ücrete denk gelir.
Serbest Meslek Makbuzunda Stopaj Oranı Yüzde Kaç ve Stopajı Kim Keser?
2026'da serbest meslek ödemelerinde gelir vergisi stopajı %20'dir; GVK m.18 kapsamındaki eser ve telif ödemelerinde oran %17'dir. Oranlar GVK m.94/2 uyarınca 2009/14592 sayılı Karar'la belirlenmiştir ve araştırmamızda bu oranları değiştiren sonraki bir karar tespit edilmemiştir. Stopajı ödemeyi yapan vergi sorumlusu keser, beyan eder ve öder; makbuzu düzenleyen serbest meslek erbabı bu işlemi yapmaz.
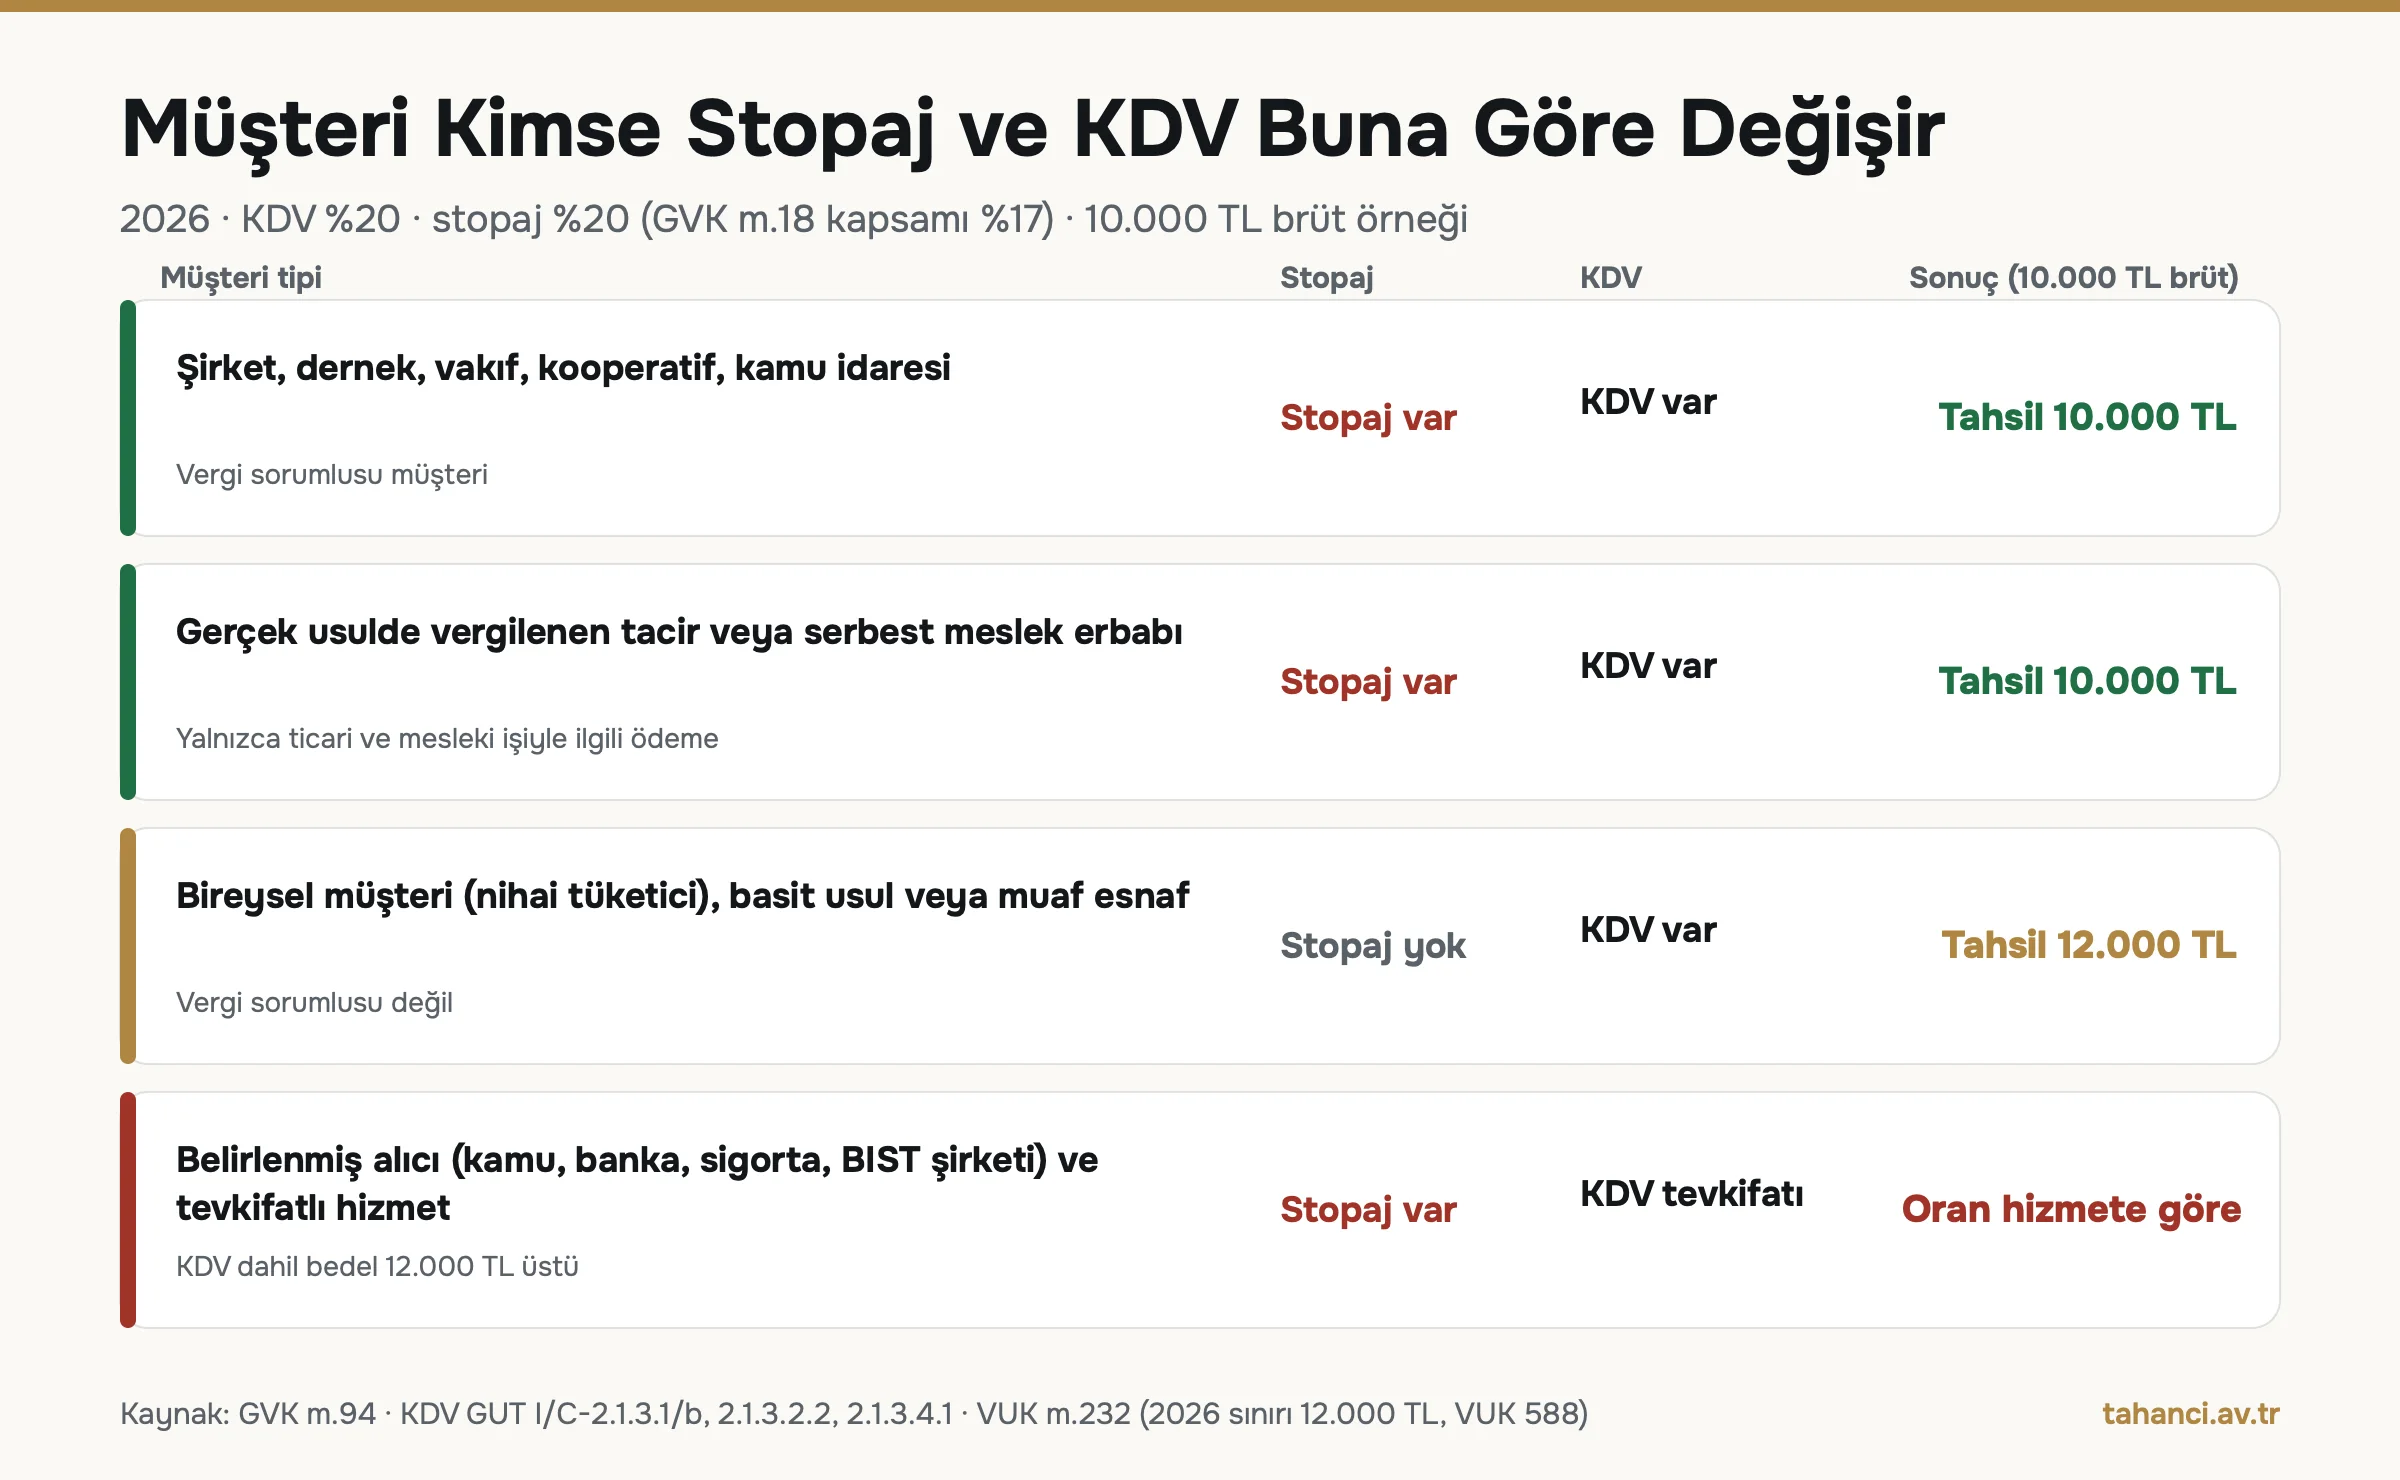
GVK m.94 uyarınca stopaj yapmak zorunda olanlar kamu idareleri, iktisadi kamu müesseseleri, ticaret şirketleri, iş ortaklıkları, dernekler, vakıflar, kooperatifler, gerçek gelirini beyana mecbur ticaret ve serbest meslek erbabı ile bilanço veya zirai işletme hesabı esasında vergilenen çiftçilerdir. Ticaret ve serbest meslek erbabı ile çiftçilerin tevkifatı yalnızca ticari, mesleki ve zirai işleriyle ilgili ödemelere münhasırdır. Noterlere serbest meslek faaliyetlerinden dolayı yapılan ödemeler kapsam dışındadır.
| Müşteri | Stopaj | Tahsil (10.000 TL brüt, KDV %20) |
|---|---|---|
| Anonim veya limited şirket, kooperatif | Kesilir (%20) | 10.000 TL |
| Dernek, vakıf, kamu idaresi | Kesilir (%20) | 10.000 TL |
| Gerçek usulde vergilenen tacir veya serbest meslek erbabı (mesleki işi için) | Kesilir (%20) | 10.000 TL |
| Bireysel müşteri (nihai tüketici) | Kesilmez | 12.000 TL |
| Basit usulde vergilenen veya vergiden muaf esnaf | Kesilmez | 12.000 TL |
İstisnalar stopajı kaldırır mı?
Çoğu durumda kaldırmaz. GVK m.18 telif istisnası, mükerrer m.20 genç girişimci istisnası ve m.82 arızi kazanç istisnası gelir vergisi borcunu azaltır ama müşterinin GVK m.94 uyarınca yaptığı tevkifata etki etmez; kesilen vergi yıllık beyannamede mahsup edilir. Telif geliri tarifenin dördüncü diliminin üst sınırını (2026'da 5.300.000 TL) aşan kişi istisnadan yararlanamaz ve bu durumda stopaj yapma yükümlülüğü de yoktur. 2026 için genç girişimci istisna tutarı tarifenin ikinci dilimindeki 400.000 TL, arızi serbest meslek kazancı istisnası ise 350.000 TL'dir.
Stopajsız Serbest Meslek Makbuzu Ne Zaman Kesilir?
Müşteri GVK m.94'te sayılan vergi sorumlularından değilse makbuzda stopaj gösterilmez. Bireysel müşteri, yani hizmeti kendi ihtiyacı için alan gerçek kişi, basit usul veya muaf esnaf bu gruba girer. Makbuza brüt ücret ve KDV yazılır, müşteri ikisinin toplamını öder. 10.000 TL brüt ücret için tahsilat 12.000 TL'dir ve vergi dairesine ödeme yapma yükümlülüğü müşteride doğmaz.
Bu durumda gelir vergisi kesilmez ama kazanç ortadan kalkmaz: serbest meslek erbabı tahsil ettiği tutarı yıllık beyannamesine ve KDV beyannamesine yazar. Araçta "nihai tüketici veya vergi sorumlusu olmayan müşteri" seçeneği bu hesabı yapar. Müşterinizin vergi sorumlusu olup olmadığından emin değilseniz vergi levhası veya şirket unvanı üzerinden kontrol edin.
Serbest Meslek Makbuzunda KDV Nasıl Hesaplanır, KDV Oranı Yüzde Kaç?
Serbest meslek faaliyeti KDV'ye tabidir (3065 s. KDVK m.1/1) ve matrah, hizmetin karşılığını oluşturan bedeldir (m.20). 2026'da genel oran %20'dir; bu oran 7 Temmuz 2023 tarihli ve 7346 sayılı Cumhurbaşkanı Kararı ile %18'den %20'ye çıkarılmış ve 10 Temmuz 2023'te yürürlüğe girmiştir. KDV, stopaj düşülmeden önceki brüt ücret üzerinden hesaplanır ve müşteriden ayrıca tahsil edilir.
Bazı avukatlık hizmetlerinde indirimli oran uygulanır. 2007/13033 sayılı Karar'ın (II) sayılı listesindeki 32. sıra; aile, tüketici ve çocuk mahkemelerinin görev alanına giren dava ve işleri, vesayet işlerini, bunların kanun yolu aşamalarını, zorunlu arabuluculuğu ve adli yardım kapsamındaki hizmetleri kapsar ve 7346 sayılı Karar'la (II) sayılı listenin oranı %10'a çıkmıştır. Bu kapsamın sınırı dosyaya göre değişir; araçta KDV oranını elle %10 yaparak hesabı görebilirsiniz. Avukatlık ücretinin kendisini hesaplamak için vekalet ücreti hesaplama yazısına, kavram için vekalet ücreti nedir yazısına bakabilirsiniz.
KDV hesaplanmayan veya farklı işleyen durumlar
- Arızi serbest meslek faaliyeti. Mutat ve sürekli olmayan, tek seferlik faaliyette KDV mükellefiyeti tesis edilmez (KDV Genel Uygulama Tebliği I/C-2.1.2.2). Gelir vergisi stopajı ise yapılır.
- Vergiden muaf serbest meslek erbabı. GVK m.66'ya göre vergiden muaf olanların hizmetleri KDV'den müstesnadır (KDVK m.17/4-b).
- GVK m.18 kapsamındaki işler. Yalnızca GVK m.94'te sayılan kişilere yapılıyorsa ve önceden bildirilmişse KDV, sorumlu sıfatıyla alıcı tarafından beyan edilebilir.
- Karşı tarafa yüklenen vekalet ücreti. Mahkeme kararında "KDV hariç" ifadesi yoksa ücret KDV dahil kabul edilir ve iç yüzde oranıyla KDV ayrıştırılır. Makbuz davayı kaybeden adına düzenlenir (KDV Genel Uygulama Tebliği I/B-4). 12.000 TL KDV dahil bir tutar 10.000 TL brüt ve 2.000 TL KDV'ye ayrılır.
KDV'nin hesaplanması için ayrıca KDV hesaplama yazımıza bakabilirsiniz.
Serbest Meslek Makbuzunda KDV Tevkifatı Var mı?
KDV tevkifatı genel bir kural olarak yoktur. Kısmi tevkifat yalnızca KDV Genel Uygulama Tebliği'nde sayılan hizmetlerde ve belirlenmiş alıcılara karşı uygulanır; sayılanlar dışındaki işlemlerde tevkifat yapılmaz. Serbest meslek makbuzunda tevkifat varsa KDV'nin belirli kesri alıcı tarafından beyan edilir ve makbuzda tevkifat tutarı ayrıca gösterilir.
| Hizmet | Tevkifat | Kim uygular? |
|---|---|---|
| Etüt, plan-proje, danışmanlık, denetim ve benzeri hizmetler (teknik, ekonomik, mali ve hukuki danışmanlık dahil) | 9/10 | Belirlenmiş alıcılar (kamu kurumları, bankalar, sigorta şirketleri, BIST'te işlem gören şirketler, meslek kuruluşları vb.) |
| Avukatın yargı mercileri önündeki ve karar sonrası (icra gibi) hizmetleri | Tevkifat yok | Tebliğ, bu hizmetleri danışmanlık bölümü kapsamı dışında tutar |
| Avukatın danışmanlık hizmeti | 9/10 | Belirlenmiş alıcılar; ücretler ayrılmadıysa sözleşme bedelinin tamamı |
| Tebliğde ayrıca belirtilmeyen diğer hizmetler | 5/10 | Dar bir alıcı listesi (kamu kurumları, KİT'ler, bankalar, sigorta ve emeklilik şirketleri, kalkınma ajansları vb.) |
Alt sınır. Her bir işlemin KDV dahil bedeli, işlemin yapıldığı yıl için VUK m.232'ye göre belirlenen fatura düzenleme sınırını aşmıyorsa tevkifat yapılmaz. 2026 için bu sınır 12.000 TL'dir (VUK Genel Tebliği Sıra No: 588). Sınırı aşan işlemde tutarın tamamı üzerinden tevkifat yapılır ve tevkifattan kaçınmak için bedel parçalara bölünemez.
10.000 TL brüt ücrete %20 KDV eklendiğinde 12.000 TL'lik KDV dahil bedel sınırı aşmaz ve tevkifat yoktur; 10.000,01 TL brüt ücrette tevkifat başlar. Aracımız bu sınırı otomatik uygular ve sınırın altında kalan işlemlerde uyarı verir. Alıcının tevkifat sorumlusu olup olmadığını ve hizmetin tebliğdeki hangi bölüme girdiğini sözleşmeyi imzalamadan önce kontrol edin; "diğer hizmetler" bölümünün somut bir serbest meslek hizmetine uygulanıp uygulanmadığı hizmetin niteliğine göre değerlendirilir.
Serbest Meslek Makbuzu Hesaplama Örnekleri: 10.000, 50.000 ve 100.000 TL
Aşağıdaki tablo üç tutarı üç müşteri türü için gösterir. İlk sütun şirket gibi vergi sorumlusu müşteriyi, ikinci sütun bireysel müşteriyi, üçüncü sütun belirlenmiş alıcıya yapılan 9/10 tevkifatlı bir hizmeti anlatır. Tüm tutarlar sayfadaki hesaplayıcıyla aynıdır.
| Kalem | 10.000 TL | 50.000 TL | 100.000 TL |
|---|---|---|---|
| Brüt ücret (KDV hariç) | 10.000 | 50.000 | 100.000 |
| Stopaj (%20) | 2.000 | 10.000 | 20.000 |
| Stopaj sonrası net | 8.000 | 40.000 | 80.000 |
| KDV (%20) | 2.000 | 10.000 | 20.000 |
| Tahsil, vergi sorumlusu müşteri | 10.000 | 50.000 | 100.000 |
| Tahsil, stopajsız müşteri | 12.000 | 60.000 | 120.000 |
| Tevkif edilen KDV (9/10) | 0 (sınır altı) | 9.000 | 18.000 |
| Tahsil, stopaj ve 9/10 tevkifat | 10.000 | 41.000 | 82.000 |
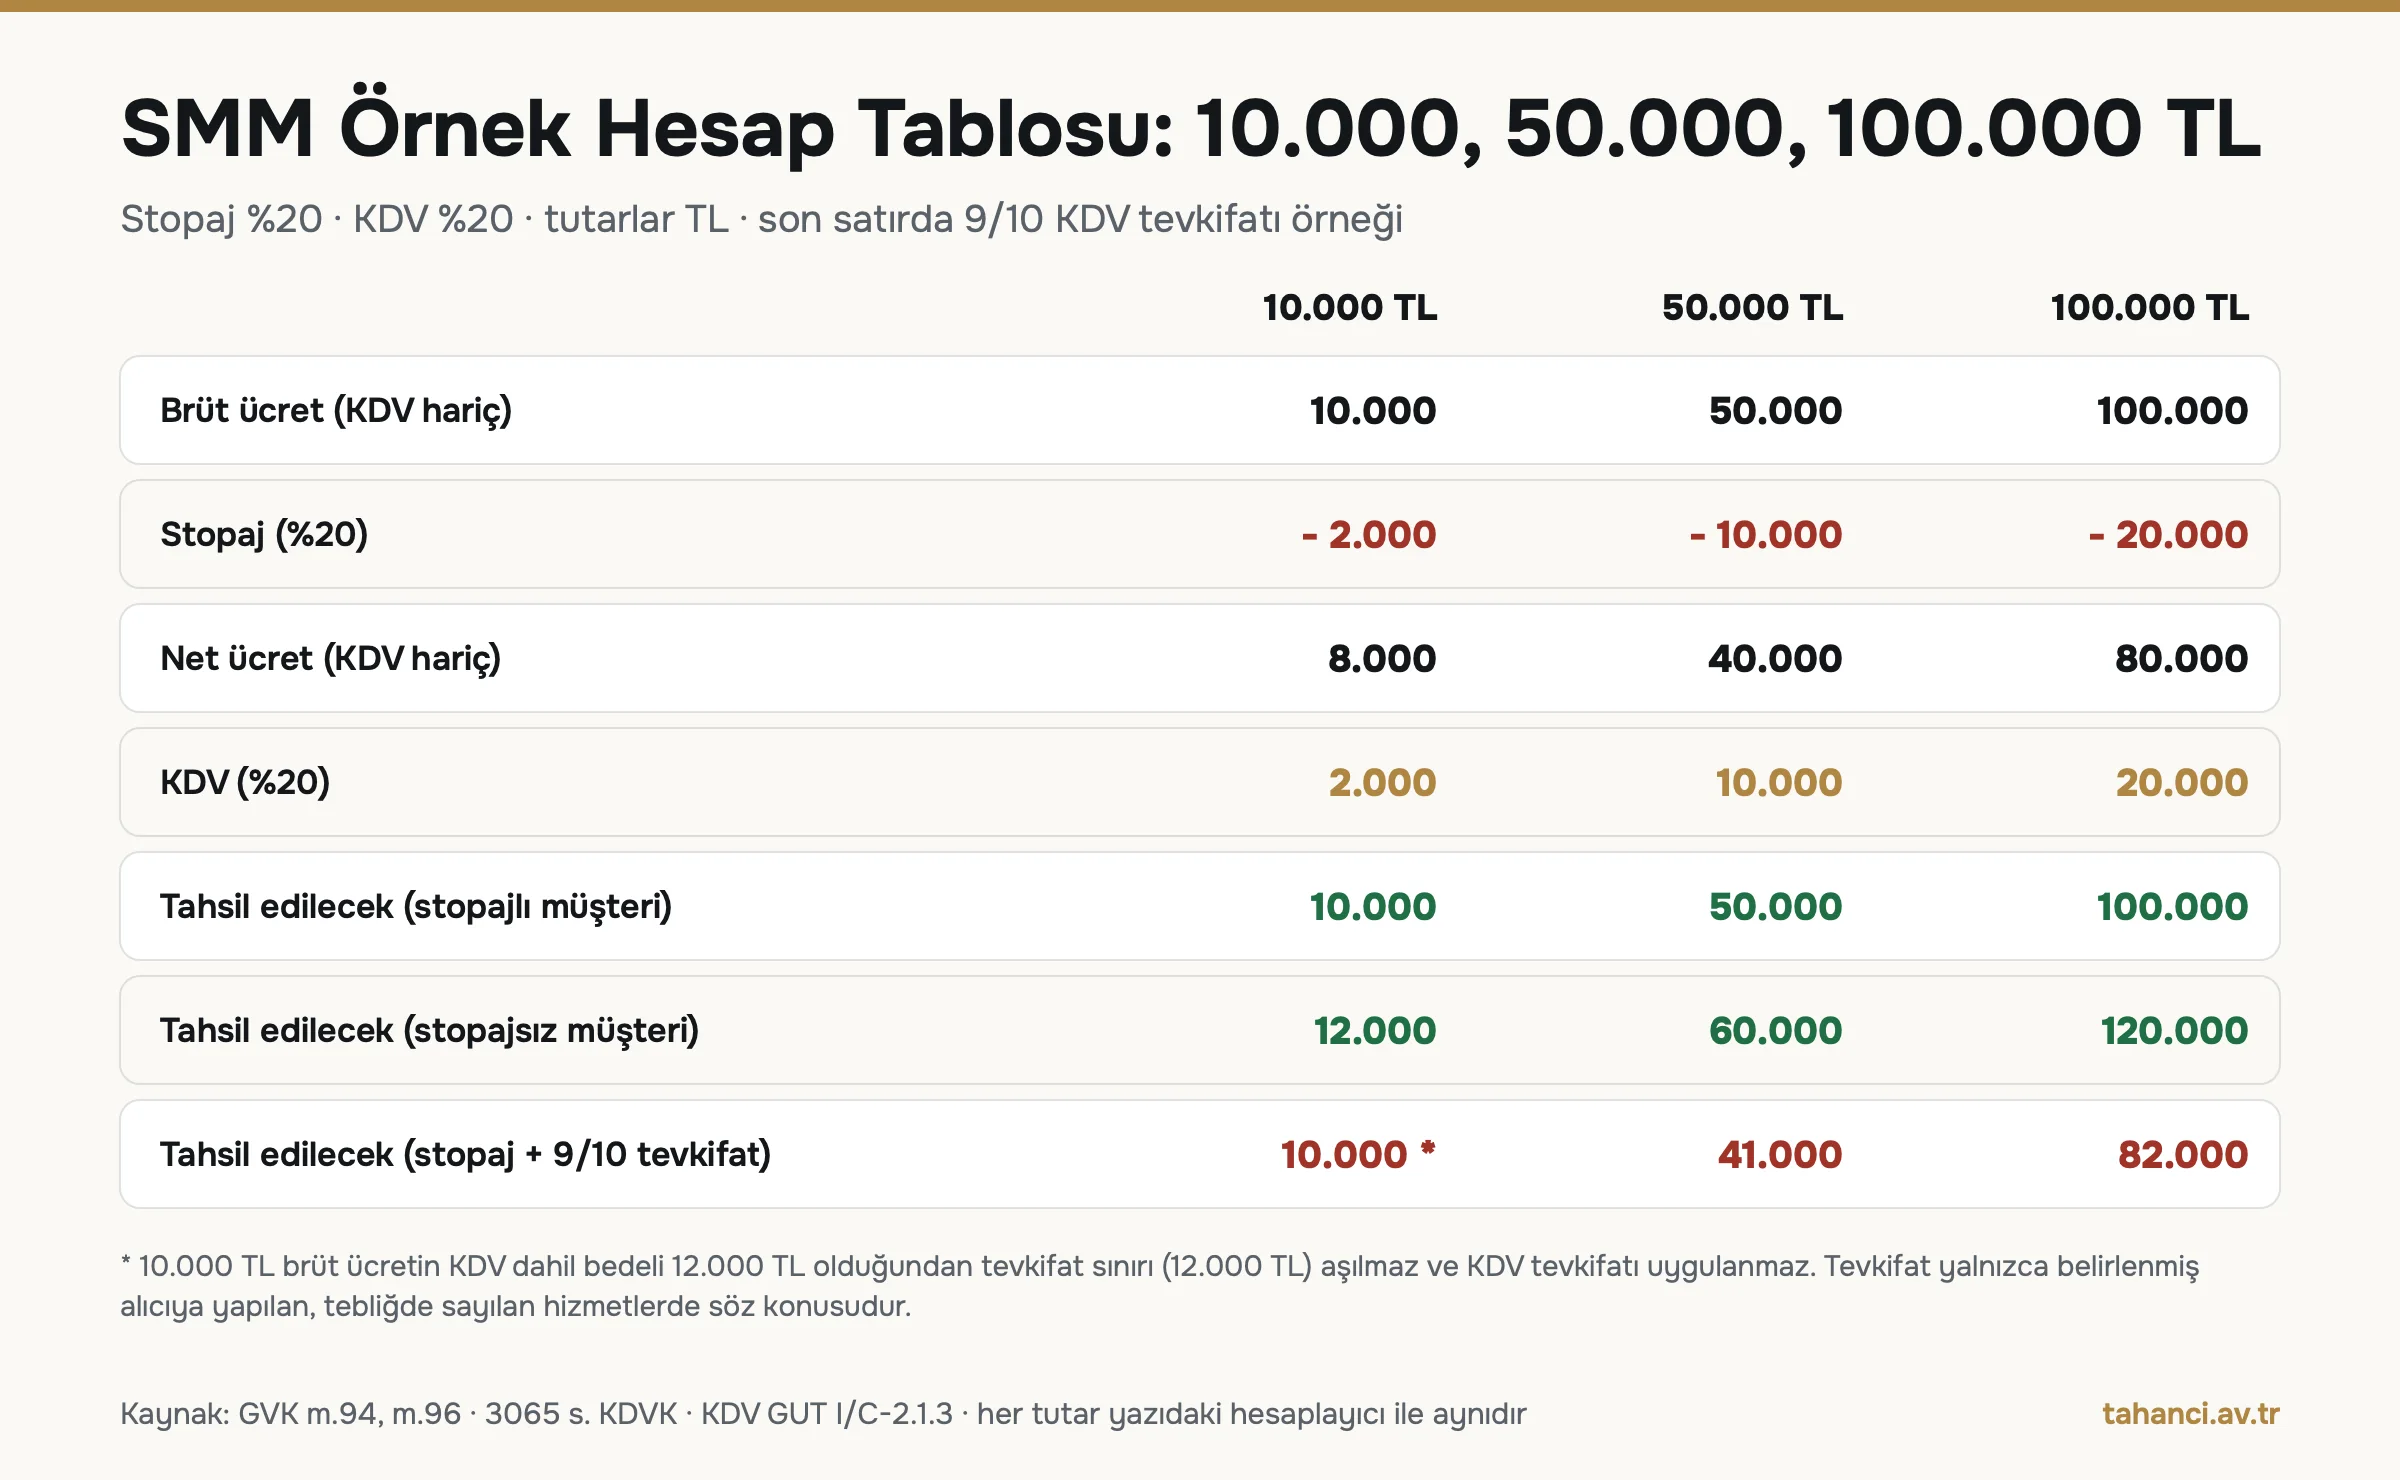
Örnekte 50.000 TL brüt ücret ve 9/10 tevkifatla müşteri vergi dairesine 10.000 TL stopaj ve 9.000 TL tevkif edilen KDV öder; siz kalan 1.000 TL KDV'yi beyan edersiniz ve hesabınıza 41.000 TL geçer. Aynı işte tevkifat olmasaydı tahsilat 50.000 TL olurdu.
Serbest Meslek Makbuzu Nasıl Kesilir? e-SMM Zorunlu mu?
Serbest meslek erbabı mesleki faaliyetine ilişkin her tahsilat için makbuz düzenlemek, müşteri de bu makbuzu istemek ve almak zorundadır (VUK m.236). Vergiden muaf olmayan serbest meslek erbabı için makbuz elektronik olarak, yani e-Serbest Meslek Makbuzu (e-SMM) olarak düzenlenir. 509 sıra no.lu VUK Genel Tebliği'ne göre 1/2/2020 itibarıyla faaliyette olanlar 1/6/2020'ye kadar sisteme dahil olmak zorundaydı; sonradan faaliyete başlayanlar işe başladıkları ayı izleyen üçüncü ayın sonuna kadar dahil olur.
- Sisteme dahil olun. e-SMM üç yolla kullanılabilir: GİB Portal, özel entegratörün bilgi işlem sistemi veya kendi sisteminizin GİB ile doğrudan entegrasyonu.
- Tutarları hesaplayın. Brüt ücreti, stopajı, KDV'yi ve varsa tevkif edilen KDV'yi yukarıdaki araçla belirleyin.
- Makbuzu düzenleyin. Makbuzda sizin adınız, vergi dairesi, VKN veya TCKN ve adresiniz; müşterinin adı veya unvanı, adresi ve vergi mükellefiyse vergi dairesi ile VKN veya TCKN'si; düzenleme tarihi, saati ve belge numarası; alınan paranın tutarı (varsa tevkifat ve KDV ayrıntılı) yer alır. Makbuza, GİB'in duyurduğu tarihten itibaren karekod veya barkod eklenir.
- Müşteriye iletin. e-SMM, müşterinin talebine göre ıslak imzalı kağıt çıktı ile veya elektronik ortamda teslim edilir. Düzenleyen makbuzları elektronik ortamda saklamak ve ibraz etmek zorundadır.
e-SMM yeni bir belge türü değildir; kağıt serbest meslek makbuzuyla aynı hukuki niteliğe sahiptir. Kağıt makbuz yalnızca GİB veya özel entegratör sistemindeki arıza, bakım ya da mali mühür veya elektronik imza aracının arızalanması gibi tebliğde sayılan hallerde ve süre geçirilmeden düzenlenebilir.
Kesilen Stopaj Nasıl Mahsup Edilir? Beyan, Bağkur ve Damga Vergisi
Müşterinin kestiği stopaj bir ön vergidir: yıllık gelir vergisi beyannamesinde hesaplanan vergiden mahsup edilir (GVK m.121). Stopaj, hesaplanan vergiden fazlaysa fark iade talep edilebilir; azsa kalan vergi beyanname üzerinden ödenir. Müşteri kestiği stopajı beyan edip öder, siz yalnızca makbuzdaki tutarı kayıtlarınıza işlersiniz. Arızi serbest meslek kazancında istisna haddinin altında kalan tutarlarda ve GVK m.18 istisnası kapsamındaki kazançlarda tevkif edilen vergi nihai vergi olarak kalır.
- Bağkur. Makbuzdaki brüt ücret 4/b primini doğrudan belirlemez; prim, sigortalının beyan ettiği prime esas kazanç üzerinden hesaplanır. Ayrıntı için Bağkur primi ne kadar yazısına bakabilirsiniz.
- Damga vergisi. 488 sayılı Damga Vergisi Kanunu yalnızca (1) sayılı tabloda yazılı kağıtları vergiye bağlar. Tabloda serbest meslek makbuzu adıyla bir kalem yoktur ve vergi daireleri özelgelerinde bu makbuzlar için damga vergisi aranmayacağını belirtmiştir. Müşteriyle imzalanan hizmet sözleşmesi ise kendi içeriğine göre ayrıca değerlendirilir.
- Platform ve reklam gelirleri. Bu gelirlerin serbest meslek kazancı sayılıp sayılmadığı ayrı bir değerlendirme konusudur; ayrıntı için Google AdSense gelirlerinin vergilendirilmesi yazısına bakabilirsiniz.
Serbest Meslek Makbuzu Kesilmezse veya Eksik Kesilirse Ne Olur?
Makbuzun verilmemesi, alınmaması, gerçek meblağdan farklı bir meblağla düzenlenmesi veya elektronik düzenlenmesi gerekirken kağıt düzenlenmesi özel usulsüzlük cezasını doğurur (VUK m.353/1). Ceza, bir takvim yılında her belge için ilk tespitte 17.000 TL'den (2026 tutarı) aşağı olmamak üzere belgeye yazılması gereken meblağın veya meblağ farkının %10'udur. Ceza hem belgeyi düzenlemek hem almak zorunda olan her kişiye ayrı ayrı kesilir.
Örneğin 100.000 TL'lik bir makbuzun düzenlenmemesinde %10 hesabı 10.000 TL eder; asgari tutar 17.000 TL olduğu için ceza 17.000 TL'dir. 300.000 TL'lik makbuzda ceza 30.000 TL'ye çıkar. Her belge türü için bir takvim yılında kesilecek toplam ceza 17.000.000 TL'yi geçemez.
- Alıcı bildirimi. Belgeyi almak zorunda olan, idarenin bilgisine girmeden önce belgenin düzenlenmesi gereken süreyi izleyen beş iş günü içinde bildirimde bulunursa alıcı adına ceza kesilmez; düzenleyen adına ceza üç katı olarak uygulanır.
- Başka belge düzenlenmesi. Makbuz yerine kanun kapsamında olmayan bir belge düzenlenirse ceza iki kat, alıcı beş iş günü içinde bildirirse altı kat olur.
- Vergi ziyaı. Usulsüzlük sonucunda vergi ziyaı da doğmuşsa vergi ziyaı cezası ayrıca kesilir.
Ceza türleri, indirim ve itiraz yolları için özel usulsüzlük yazımıza bakabilirsiniz.
Serbest Meslek Makbuzu Hesaplamada Sık Yapılan Hatalar Nelerdir?
Hesaplamada ve belgede tekrar eden yanlışlar:
- KDV'yi stopaj düşüldükten sonra hesaplamak. KDV brüt ücret üzerinden hesaplanır. 10.000 TL brüt ücrette KDV 2.000 TL'dir; 8.000 TL üzerinden hesaplanan 1.600 TL eksiktir ve fark KDV beyannamesinde ortaya çıkar.
- Net = brüt - stopaj - KDV sanmak. KDV müşteriden ayrıca tahsil edilir, brüt ücretten düşülmez. 10.000 TL brüt ücretin net karşılığı 8.000 TL'dir; 6.000 TL değildir.
- Stopajı nihai tüketiciye uygulamak. Bireysel müşteri vergi sorumlusu değildir. Makbuza stopaj yazılırsa müşteri bu tutarı vergi dairesine yatıramaz.
- Net tutardan brütü %20 ekleyerek bulmak. Doğru formül net / 0,80'dir; 8.000 TL için 10.000 TL.
- Tevkifatı her müşteriye uygulamak. Tevkifat yalnızca sayılan hizmetlerde ve belirlenmiş alıcılara karşı, KDV dahil bedel 12.000 TL'yi aştığında söz konusudur.
- Bedeli bölerek sınır altında kalmaya çalışmak. Aynı işlemin bedeli parçalara ayrılamaz, toplamı dikkate alınır.
- Karşı vekalet ücretinde makbuzu müvekkile kesmek. Karşı tarafa yüklenen vekalet ücretinde makbuz davayı kaybeden adına düzenlenir; stopajı da ödeyen yapar (GVK m.94).
- e-SMM yerine kağıt makbuz düzenlemek. Tebliğdeki istisnai haller dışında kağıt düzenleme özel usulsüzlük cezası doğurur.
Serbest Meslek Makbuzu Hesaplama Hakkında Sık Sorulan Sorular
Serbest meslek makbuzu nasıl hesaplanır?
Brüt ücret üzerinden %20 stopaj ve %20 KDV hesaplanır; müşteriden tahsil edilecek tutar brüt ücret + KDV - stopaj olur. 10.000 TL brüt ücret için stopaj 2.000 TL, KDV 2.000 TL ve tahsilat 10.000 TL'dir. Müşteri vergi sorumlusu değilse stopaj olmaz, tahsilat 12.000 TL'dir. Sayfadaki araç bu hesabı yapar.
Serbest meslek makbuzunda stopaj oranı yüzde kaç?
Serbest meslek ödemelerinde %20'dir; GVK m.18 kapsamındaki eser ve telif ödemelerinde %17'dir. Oranlar 2009/14592 sayılı Karar'la belirlenmiştir. Stopajı müşteri keser ve vergi dairesine öder; müşteri vergi sorumlusu değilse (bireysel müşteri gibi) stopaj yapılmaz.
Serbest meslek makbuzunda KDV oranı yüzde kaç?
Genel oran %20'dir (7346 sayılı Cumhurbaşkanı Kararı, 10 Temmuz 2023'ten beri). Aile, tüketici ve çocuk mahkemeleri gibi bazı avukatlık hizmetlerinde (II) sayılı listeden %10 uygulanabilir. KDV, stopaj düşülmeden brüt ücret üzerinden hesaplanır ve müşteriden ayrıca tahsil edilir.
Netten brüte SMM hesaplama nasıl yapılır?
Stopaj sonrası net ücreti (1 - stopaj oranı) değerine bölün: %20 stopajla 8.000 TL net için 8.000 / 0,80 = 10.000 TL brüt çıkar. Müşteriden tahsil edilecek toplam hedefliyorsanız tutarı (1 + KDV oranı - stopaj oranı) değerine bölün; tevkifat varsa KDV'nin tevkif edilen kısmı da bu çarpandan düşülür.
Bireysel müşteriye stopajlı serbest meslek makbuzu kesilir mi?
Kesilmez. Stopaj yapma yükümlülüğü GVK m.94'te sayılan kişilere aittir ve nihai tüketici bunlardan biri değildir. Makbuza brüt ücret ve KDV yazılır, müşteri ikisini birlikte öder. 10.000 TL brüt ücret için tahsilat 12.000 TL olur.
Serbest meslek makbuzunda KDV tevkifatı var mı?
Her makbuzda yoktur. Tevkifat yalnızca KDV Genel Uygulama Tebliği'nde sayılan hizmetlerde (örneğin danışmanlık için 9/10) ve belirlenmiş alıcılara karşı uygulanır; KDV dahil bedel 2026'da 12.000 TL'yi aşmıyorsa yapılmaz. Avukatın yargı mercileri önündeki dava ve icra hizmetleri danışmanlık bölümünün dışındadır.
Kesilen stopaj geri alınabilir mi?
Evet, mahsup edilir. Stopaj yıllık gelir vergisi beyannamesinde hesaplanan vergiden düşülür (GVK m.121). Kesilen vergi hesaplanandan fazlaysa fark iade talep edilebilir. Arızi kazanç istisna haddinin altında kalan tutarlarda tevkif edilen vergi nihai vergi olarak kalır.
Serbest meslek makbuzu kesmemenin cezası nedir?
Her belge için ilk tespitte 17.000 TL'den az olmamak üzere belge tutarının %10'u kadar özel usulsüzlük cezası kesilir (VUK m.353/1, 2026 tutarı). Ceza hem makbuzu düzenleyene hem almak zorunda olana uygulanır. Makbuz elektronik düzenlenmesi gerekirken kağıt düzenlenirse de aynı ceza söz konusudur.
Sonuç
Serbest meslek makbuzunda hesap tek bir çarpana dayanır: KDV ve stopaj aynı brüt ücretten çıkar, tahsilat bu ikisinin farkıyla brüt ücrete eklenir. Hataların çoğu müşterinin vergi sorumlusu olup olmadığını, tevkifat sınırını ve netten brüte formülünü gözden kaçırmaktan doğar. Makbuz düzenleme, stopaj mahsubu veya özel usulsüzlük cezası konusunda destek istiyorsanız Ankara'daki büromuzla iletişime geçebilirsiniz. Dayanak metinler için 193 sayılı Gelir Vergisi Kanunu, 3065 sayılı KDV Kanunu ve 2009/14592 sayılı Karar esas alınabilir.
 Bizi Arayın
 Whatsapp

0 Yorum
Henüz yorum yok. İlk yorumu siz bırakın.
Yorum Bırakın
Sorunuz veya görüşünüz için aşağıdaki formu kullanabilirsiniz.