İhbarname, bir kamu kurumunun ya da noterin, hukuki sonuç doğuran bir durumu karşı tarafa resmî yoldan bildirdiği yazılı belgedir. En sık karşılaşılan türler vergi dairesinden gelen vergi ve ceza ihbarnamesi (VUK m.34 ve m.366, dava süresi 30 gün) ile icra dairesinden gelen haciz ihbarnamesidir (İİK m.89, itiraz süresi 7 gün). Süre belgeye göre 7, 15 veya 30 gün olduğundan, ihbarname elinize geçtiğinde ilk iş belgenin türünü ve tebliğ tarihini bulmaktır.
Özet Bilgi
İhbarname, kamu kurumunun ya da noterin hukuki sonuç doğuran bildirimidir ve süresi belgeye göre değişir. Vergi ve ceza ihbarnamesine karşı vergi mahkemesinde 30 gün (İYUK m.7), birinci ve ikinci haciz ihbarnamesine 7 gün (İİK m.89), üçüncü haciz bildirimine 15 gün, trafik ve SGK idari para cezasına 15 gün içinde başvurulur. Elektronik tebligat, ulaşmayı izleyen 5. günün sonunda tebliğ sayılır. Bu rehber dokuz belge türünü, tebliğ yöntemlerini ve vergi mahkemesi dilekçe örneğini içerir.
Bu rehberde ihbarnamenin ne demek olduğunu, ihtarname ve ödeme emrinden farkını, dokuz ayrı belge türünün süresini ve başvuru yerini tek çatı altında topluyoruz. Tebliğ yöntemleri, e-tebligat, vergi mahkemesi dava dilekçesi örneği ve sık yapılan hatalar da var. Bilgiler 213 sayılı VUK, 2004 sayılı İİK, 6183, 7201, 5510, 5326, 2918, 6098, 4857, 1512 ve 2577 sayılı kanunların mevzuat.gov.tr metinlerinden alınmıştır.
- 30 günVergi mahkemesiİYUK m.7 · tebliği izleyen günden başlar
- 7 günHaciz ihbarnamesiİİK m.89 · 1. ve 2. ihbarnamede itiraz
- 15 günTrafik ve SGK cezasıKabahatler K. m.27 · 5510 m.102
- 5. günE-tebligatUlaşmayı izleyen 5. günün sonunda tebliğ sayılır
İhbarname Nedir? İhbarname Ne Demek?
İhbarname, bir durumu, borcu, cezayı ya da hukuki işlemi muhataba yazılı ve ispatlanabilir biçimde bildiren resmî belgedir. Vergi dairesi, icra dairesi, SGK, belediye ve noter bu belgeyi düzenleyebilir. Belgenin süre başlatıp başlatmadığı, kimin gönderdiğine ve hangi kanuna dayandığına göre değişir. Tek bir "ihbarname" tanımı ve tek bir süre yoktur.
Kanunlar sözcüğü genel bir tanımla düzenlemez, her kanun kendi ihbarnamesini tarif eder. VUK m.34 ikmalen ve re'sen tarh edilen vergilerin "ihbarname" ile tebliğ edileceğini, m.366 kesilen vergi cezalarının "ceza ihbarnamesi" ile bildirileceğini söyler. İİK m.89 üçüncü kişiye gönderilen haciz bildirimine "haciz ihbarnamesi" adını verir. Noterlik Kanunu m.60/7 noterin görevleri arasında "protesto, ihbarname ve ihtarname göndermeyi" sayar. Günlük dilde trafik cezası, SGK cezası ve belediye bildirimleri de ihbarname diye anılır.
İhbarname ile İhtarname Arasındaki Fark Nedir?
İhbarname çoğunlukla kamu otoritesinin ya da noterin bildirimidir ve kanunda sonuç bağlanmış bir işlemi duyurur. İhtarname ise genellikle özel kişinin karşı tarafa süre vererek yaptığı uyarıdır. Özel hukukta iki sözcük noterde aynı kalıpla düzenlenir (Noterlik K. m.106), kamu hukukunda ise ihbarname resmî belge adıdır ve farklı sonuç doğurur.
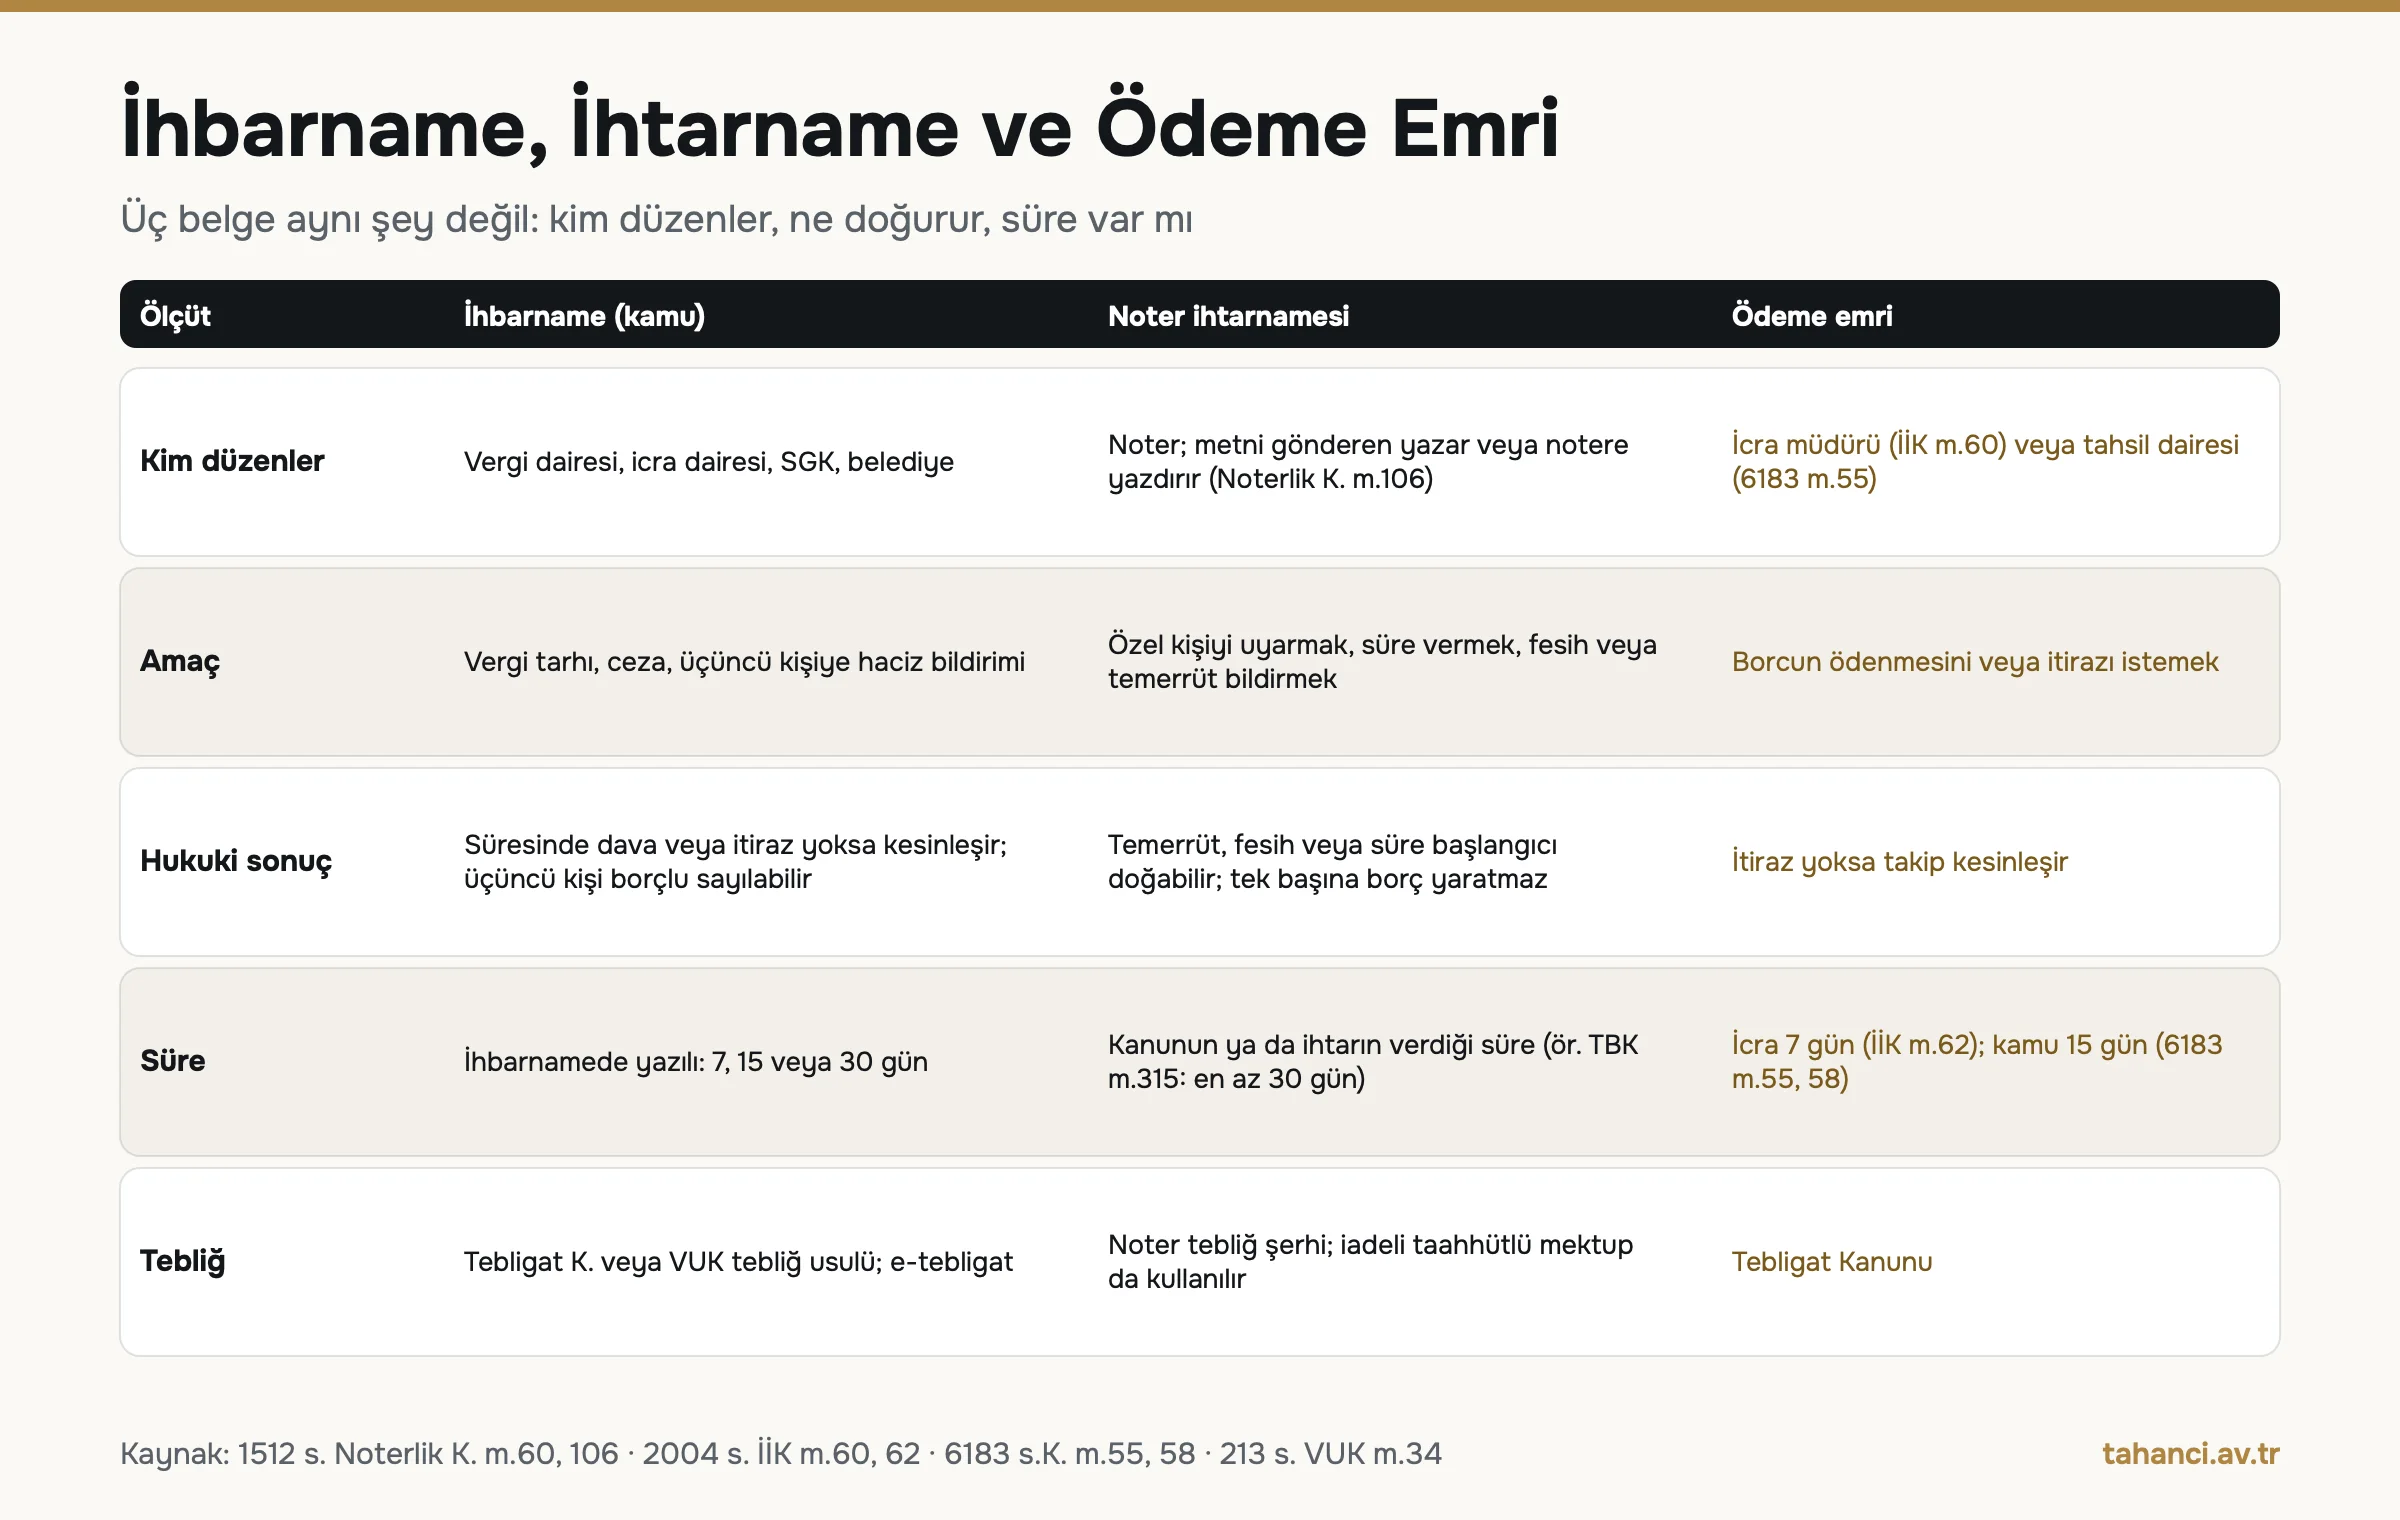
| Terim | Anlamı | Dayanak |
|---|---|---|
| Tebligat (tebliğ) | Bir belgenin muhataba usulüne uygun ulaştırılması; çoğu sürenin başlangıcı | 7201 s. Tebligat K. |
| İhbarname | Vergi, haciz ve benzeri kamu işleminin ya da noterin yazılı bildirimi | VUK m.34, 366 · İİK m.89 · Noterlik K. m.106 |
| İhtarname | Süre vererek uyarı, temerrüt veya fesih bildirimi | TBK m.315 · Noterlik K. m.106 |
| Ödeme emri | Borcun ödenmesi ya da itiraz için çağrı | İİK m.60 · 6183 m.55 |
| Kapı ihbarnamesi | Adreste kimse yoksa kapıya yapıştırılan haber kâğıdı | 7201 m.21 |
Noter ihtarnamesinin kendisi borç yaratmaz. Temerrüdü, fesih hakkını ya da bir sürenin başlangıcını ispatlamaya yarar. Vergi ihbarnamesi ise tarhiyatın kendisini tebliğ eder ve süresinde dava açılmazsa kesinleşir. "İhtarname ile ihbarname arasında fark yok" cümlesi noter bildirimleri için büyük ölçüde doğrudur, vergi ve icra belgeleri için yanlıştır. Noter yolunun ücretini noterden kiracıya ihtar çekme ücreti yazımızda anlattık.
İhbarname Türleri Nelerdir? Süreleri Nedir?
Uygulamada dokuz belge ihbarname diye anılır: vergi ve ceza ihbarnamesi, birinci ve ikinci haciz ihbarnamesi, üçüncü haciz ihbarnamesi, kamu haciz bildirisi, kamu ödeme emri, trafik cezası, SGK cezası, kira ihtarı ile belediyenin emlak ve çevre temizlik vergisi bildirimleri. Süreler 7 günden 30 güne kadar değişir.
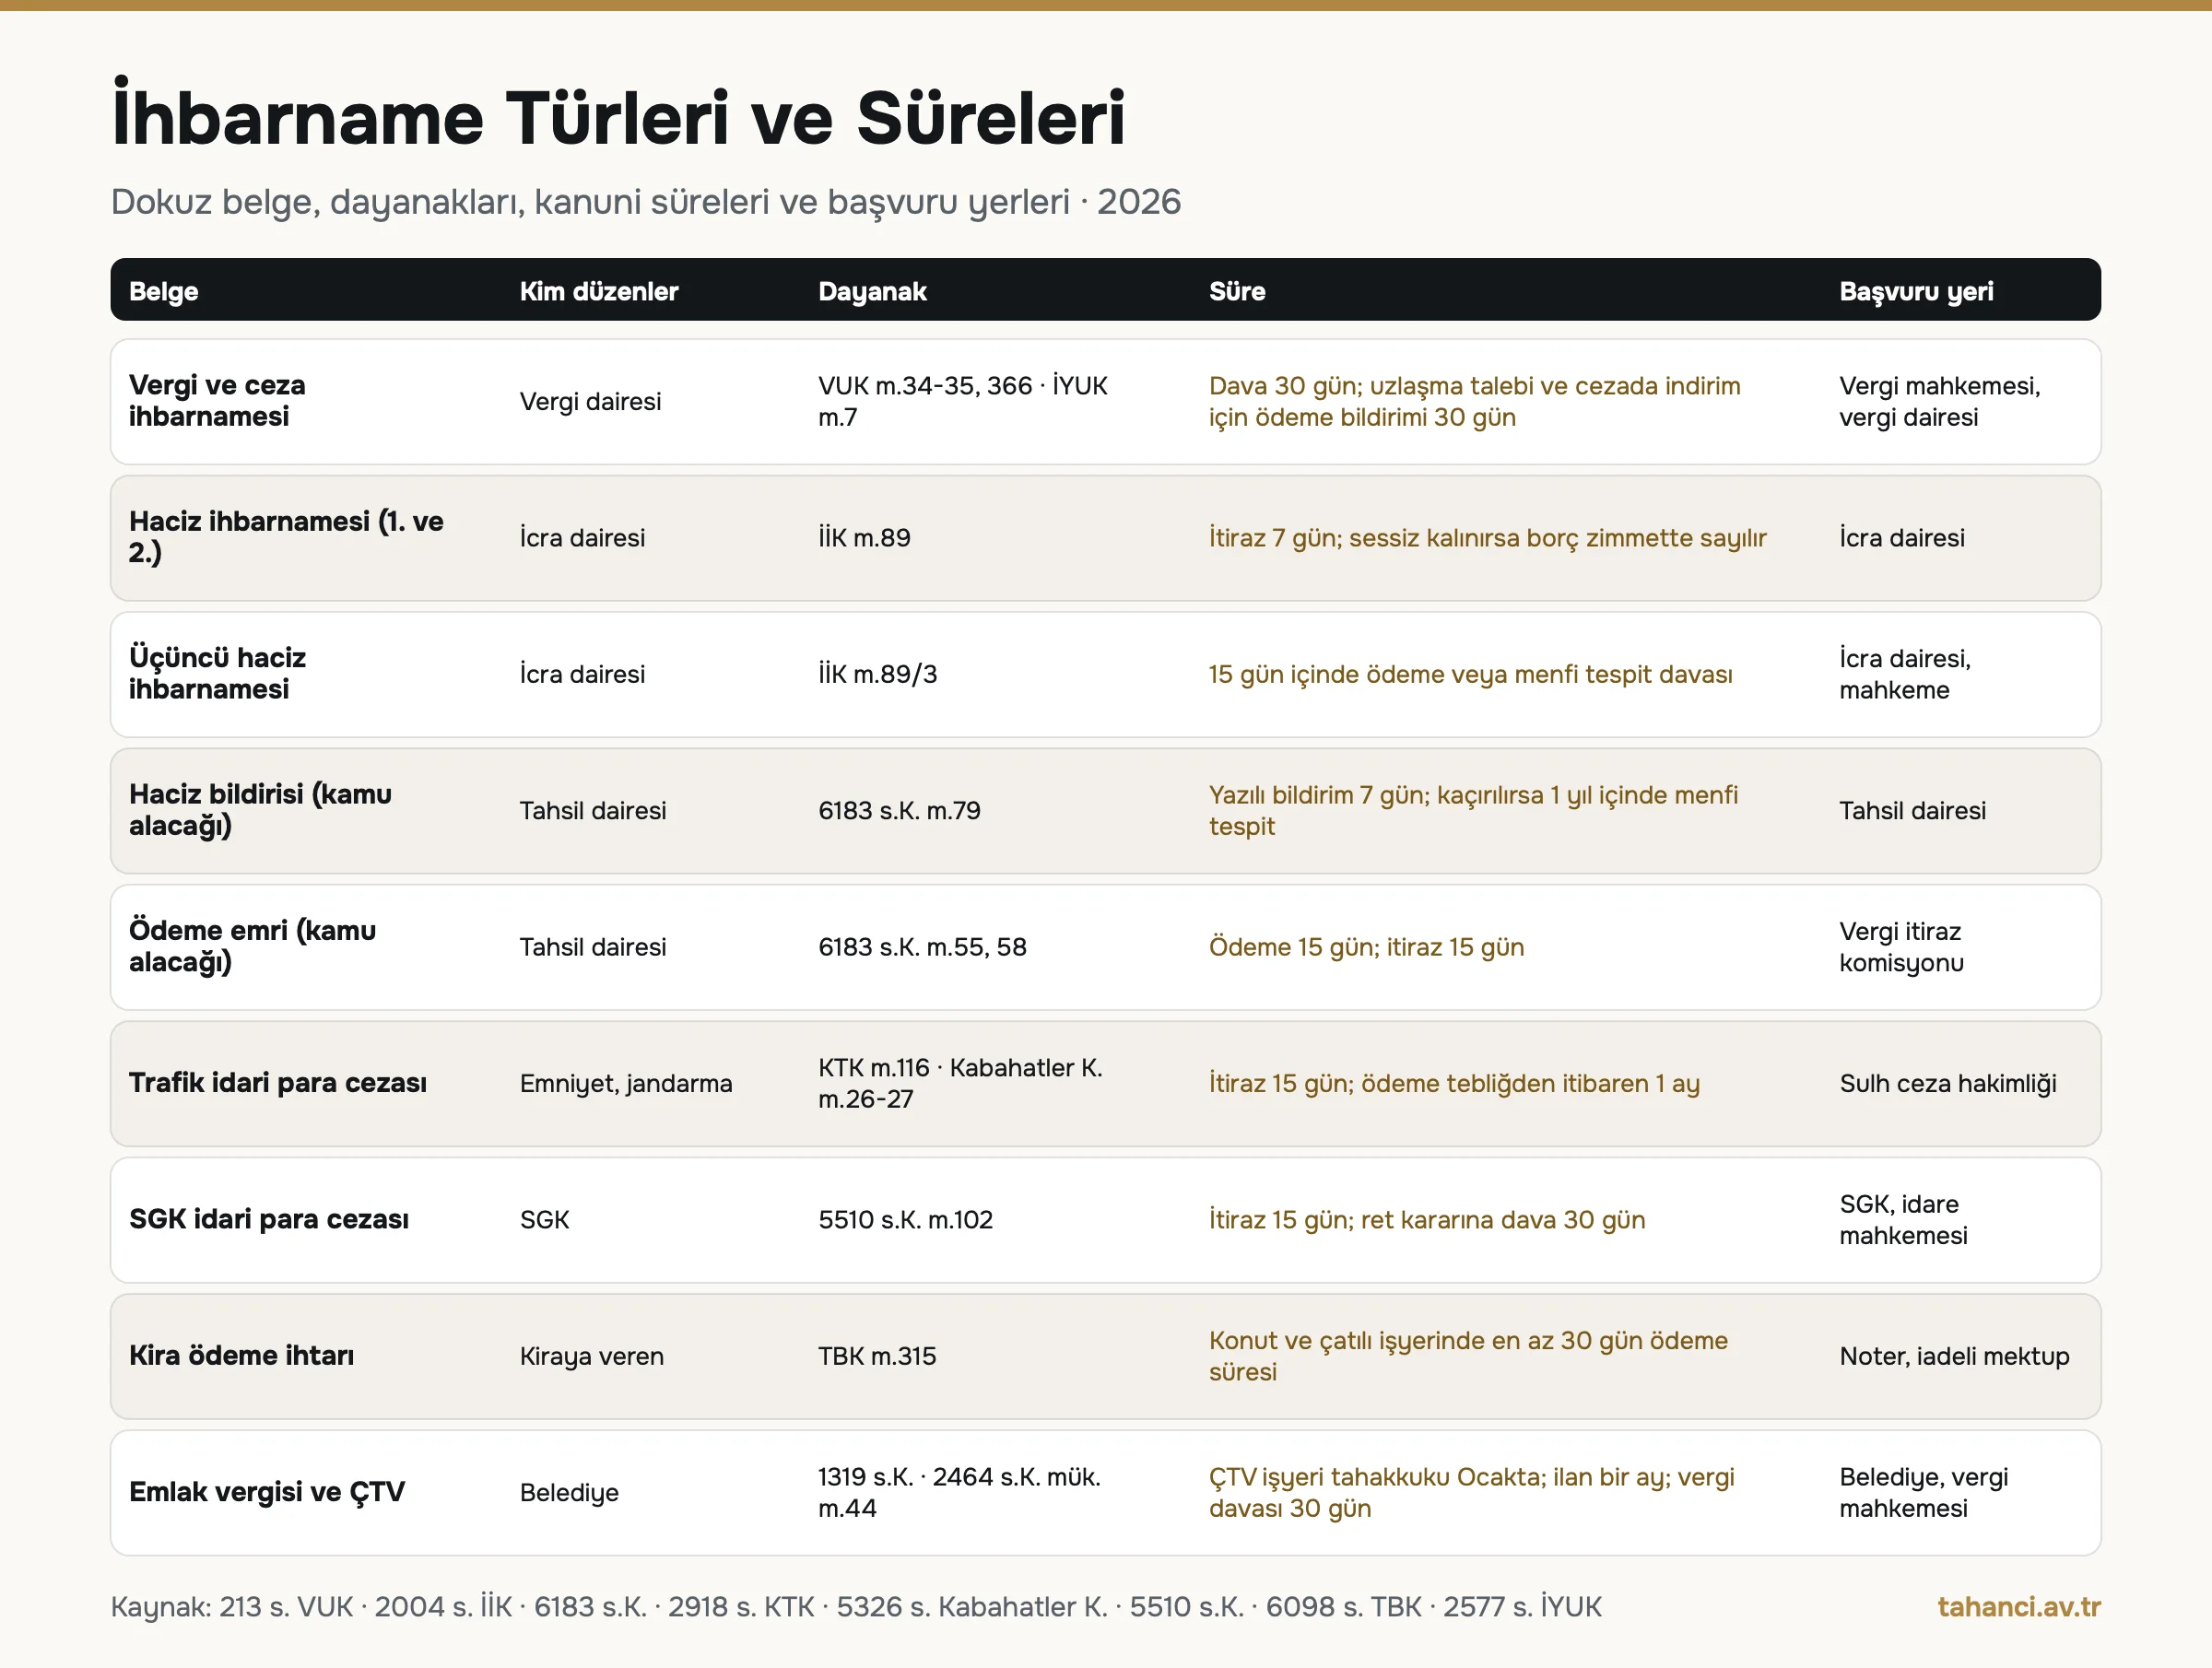
| Belge | Süre | Ne yapmalı | Nereye başvurulur |
|---|---|---|---|
| Vergi ve ceza ihbarnamesi | 30 gün | Dava aç, uzlaşma iste veya cezada indirim için ödeme bildir | Vergi mahkemesi, vergi dairesi |
| Haciz ihbarnamesi (1. ve 2.) | 7 gün | Borcun yoksa yazılı itiraz et, varsa alacağı bildir | İcra dairesi |
| Üçüncü haciz ihbarnamesi | 15 gün | Öde veya menfi tespit davası aç, belgeyi 20 gün içinde icraya ver | İcra dairesi, mahkeme |
| Kamu haciz bildirisi | 7 gün | Borcun olmadığını yazılı bildir; kaçırılırsa 1 yıl içinde menfi tespit | Tahsil dairesi |
| Kamu ödeme emri | 15 gün | Öde, mal bildir veya itiraz et | Vergi itiraz komisyonu |
| Trafik idari para cezası | 15 gün | İtiraz dilekçesi ver; ödeme için tebliğden itibaren 1 ay | Sulh ceza hakimliği |
| SGK idari para cezası | 15 gün | Öde (peşinde dörtte üçü) veya Kurum'a itiraz et; ret halinde 30 gün | SGK, idare mahkemesi |
| Kira ödeme ihtarı | En az 30 gün | Konut ve çatılı işyerinde ödeme süresi tanınır; ödeyin ya da cevap verin | Noter veya yazılı bildirim |
| Emlak ve çevre temizlik vergisi | Tebliğ veya ilan sonrası 30 gün | Tahakkuk bilgisini belediyeden öğren, itirazı vergi mahkemesine taşı | Belediye, vergi mahkemesi |
Süreler kanun metinlerindeki rakamlardır. Belgede yazan süre kanundaki süreden farklıysa, başvuruyu kısa olan süreye göre yapın.
Vergi İhbarnamesi Nedir? Süre ve Ne Yapılır?
Vergi ihbarnamesi, vergi dairesinin ikmalen, re'sen veya idarece tarh ettiği vergiyi mükellefe bildirdiği belgedir (VUK m.34). Cezalar ayrı bir ceza ihbarnamesiyle gelir (m.366). Her ikisinde de vergi mahkemesinde dava açma süresi tebliğ tarihini izleyen günden başlayarak 30 gündür (İYUK m.7 ve m.8).
Vergi İhbarnamesinde Neler Yazar?
VUK m.35 ihbarnamenin içeriğini on iki madde halinde sayar: sıra numarası, tanzim tarihi, verginin nevi, mükellefin adı ve adresi, vergilendirme dönemi, matrah, verginin hesabı ve miktarı, tarhı gerektiren sebepler, dava açma süresi ve dava açma şekli. Eksiklerin sonucu m.108'de düzenlenmiştir: mükellefin adı, verginin nevi veya miktarı ya da dava açma süresi hiç yazılmamışsa, ihbarname görevli olmayan bir makamca düzenlenmişse belge hükümsüzdür. Esasa etkisi olmayan şekil hataları belgeyi geçersiz kılmaz.
Ceza İhbarnamesi Nedir?
Ceza ihbarnamesi vergi ziyaı, usulsüzlük veya özel usulsüzlük cezasını ayrıca bildirir. VUK m.366 olayın izahının kanun maddeleri ve deliller gösterilerek yazılmasını, cezanın hesabını ve dava açma süresini zorunlu tutar. Ceza ihbarnamesi vergi ihbarnamesine ek olarak gelebilir. Ceza için ayrı bir 30 gün işler. Özel usulsüzlük cezası yazımızda bu cezanın hesabını bulabilirsiniz.
30 Günlük Sürede Hangi Yollar Açıktır?
Aynı tebliğ tarihinden başlayan 30 günde mükellefin üç yolu vardır. Üçü birbirini etkiler.
- Vergi mahkemesinde iptal davası açmak (İYUK m.7). Dava açılması, dava konusu edilen miktarın tahsil işlemlerini durdurur (İYUK m.27/4).
- Uzlaşma talep etmek. Talep ihbarnamenin tebliğinden itibaren 30 gün içinde yapılır; konusu vergi ziyaı cezaları ile belirli tutarı aşan usulsüzlük cezalarıdır (VUK ek m.1). Uzlaşma talep eden aynı ceza için ancak uzlaşma olmazsa dava açabilir (ek m.7).
- Cezada indirim için ödeme bildirmek. 30 gün içinde vergiyi ve cezanın indirimden sonra kalan yarısını vadesinde, ya da teminat göstererek vadenin bitiminden başlayarak üç ay içinde ödeyeceğini bildiren mükellefe cezanın yarısı indirilir. Dava açan bu indirimden yararlanamaz (VUK m.376).
Uzlaşma yolu seçildiyse ve uzlaşma sağlanamazsa, tutanağın tebliğinden itibaren 15 gün içinde dava açılabilir; kalan süre 15 günden azsa 15 güne uzar (ek m.7). Bu sürelerin ayrıntısı için uzlaşma teklif formu örneği yazımıza bakın. Vergi borcu ödenmediğinde tahsil dairesi 6183 m.55 uyarınca ayrı bir ödeme emri gönderir; haciz aşamasını vergi dairesi haciz kaldırma yazımızda anlattık.
Vergi ihbarnamesi ile vergi ihbarı aynı şey değildir. İkincisi, vergi kaçırdığı düşünülen bir kişiyi Maliye'ye bildirmektir ve ihbar eden kişinin yazdığı bir başvurudur. Başvuru yeri Ankara ise Ankara vergi mahkemesi rehberine bakabilirsiniz.
Haciz İhbarnamesi Nedir? 7 Gün, 15 Gün ve Üçüncü İhbarname
Haciz ihbarnamesi, icra dairesinin borçlunun üçüncü kişideki alacağını ya da malını haczettiğini o üçüncü kişiye bildirdiği belgedir (İİK m.89). Muhatap işveren, banka, kiracı veya borçlu ile ticari ilişkisi olan biri olabilir. Birinci ve ikinci ihbarnamede süre 7 gündür, üçüncü bildirimde 15 gündür.
- Birinci ihbarname.Tebliğden itibaren 7 gün içinde itiraz edilmezse mal yedinde, borç zimmetinde sayılır.
- İkinci ihbarname.İtiraz edilmediği için borcun zimmetinde sayıldığı bildirilir. Yeniden 7 gün itiraz hakkı verilir.
- Üçüncü bildirim.İkinci ihbarnameye de itiraz edilmemişse 15 gün içinde ödeme, teslim ya da menfi tespit davası istenir.
- Menfi tespit belgesi.Süresinde dava açıldığını gösteren belge bildirimden itibaren 20 gün içinde icra dairesine verilirse işlemler dava kesinleşinceye kadar durur. Davayı kaybeden, dava konusunun yüzde yirmisinden az olmamak üzere tazminata mahkûm edilir.
Kamu alacaklarında karşılığı 6183 m.79'daki haciz bildirisidir: üçüncü kişi borcun olmadığını 7 gün içinde yazılı bildirmelidir, bu süre kaçırılırsa tebliğden itibaren bir yıl içinde menfi tespit davası açılabilir. Birinci ihbarnameyi, itiraz ve cevap farkını ve dilekçeyi 89/1 haciz ihbarnamesi ile haciz ihbarnamesine itiraz yazılarımızda ayrıntılı bulabilirsiniz. Bankadaki bloke için banka hesabına bloke, genel bilgi için haciz nedir yazısı var.
Kira ve İşyeri Bildirimleri İhbarname mi, İhtarname mi?
Kanun kira ilişkisindeki bildirimler için "yazılı bildirim" ve "ihtar" sözcüklerini kullanır. Kira bedelini ödemeyen kiracıya kiraya veren yazılı süre verir ve süre sonunda sözleşmeyi feshedeceğini bildirir. Konut ve çatılı işyerinde bu süre en az 30 gündür (TBK m.315). Halk arasında bu belge de ihbarname diye anılır.
- Ödeme ihtarında süre, yazılı bildirimin yapıldığı tarihi izleyen günden başlar; konut ve çatılı işyeri dışındaki kiralarda en az 10 gündür (m.315).
- Konut ve çatılı işyeri kiralarında fesih bildiriminin geçerliliği yazılı şekle bağlıdır (m.348).
- Kiracıya bir kira yılı içinde yazılı iki haklı ihtara neden olmuşsa, kiraya veren kira yılının bitiminden başlayarak bir ay içinde dava yoluyla sözleşmeyi sona erdirebilir (m.352/2).
- Aile konutunda fesih ihtarı ve ödeme süresi kiracıya ve eşine ayrı ayrı bildirilmelidir, eş kiraya verene bildirimde bulunarak sözleşmenin tarafı olmuşsa (m.349).
Kanun noter şartı koymaz, yazılı olması yeter. Noter tebliğ şerhi ispatı kolaylaştırdığı için tercih edilir. Süreleri ve ücreti noterden kiracıya ihtar çekme ücreti, iki ihtar sonucunu iki haklı ihtar nedeniyle tahliye yazılarında bulabilirsiniz.
Trafik Cezası İhbarnamesi Nedir? Süre ve İtiraz
Trafik cezasının kanuni adı "idari para cezası karar tutanağı"dır, halk arasında ihbarname denir. Sürücü tespit edilemeyen araçlarda tutanak tescil plakasına göre düzenlenir ve araç sahibine posta ile tebliğ edilir (KTK m.116). Ödeme tebliğden itibaren bir ay içinde yapılır (m.115), itiraz süresi tebliğ tarihinden itibaren 15 gündür ve sulh ceza hakimliğine yapılır (Kabahatler K. m.27).
- Posta ile tebliğ edilemezse tutanaklar tahsil dairesinin ilan yerinde liste halinde ilan edilir ve ilan tarihini izleyen otuzuncu gün tebligat yapılmış sayılır (KTK m.116).
- Bir ay içinde ödenmeyen cezaya her ay yüzde 5 faiz uygulanır ve toplam tutar cezanın iki katını geçemez (m.115).
- Fiilin işlendiği tarihi izleyen takvim yılının sonuna kadar karar verilip tebliğ edilmezse, KTK kapsamındaki idari para cezası verilemez, verilmiş olanlar düşer (Kabahatler K. m.20/2).
- Şubat 2026'de eklenen fıkra uyarınca aracın ihlal tarihinde kiralık olduğu resmî verilerden anlaşılırsa karar tutanağı kiracı adına düzenlenir ve ceza kiracıdan tahsil edilir (7574 s.K.).
Başvuru dilekçesi bizzat kanuni temsilci veya avukat tarafından verilir ve iki nüsha olmalıdır (Kabahatler K. m.27/3). Ayrıntı ve dilekçe örneği için trafik cezasına itiraz yazısına bakın.
SGK İdari Para Cezası İhbarnamesi Nedir?
SGK idari para cezası, tebliğ ile tahakkuk eder. Ceza tebliğ tarihinden itibaren 15 gün içinde ödenir ya da aynı süre içinde Kurum'a itiraz edilir (5510 s.K. m.102). Kurum itirazı reddederse ret kararının tebliğinden itibaren 30 gün içinde idare mahkemesine başvurulur; bu süre geçerse ceza kesinleşir.
Peşin ödeme seçeneği vardır: Kuruma itiraz edilmeden veya yargı yoluna başvurulmadan önce, tebliğden itibaren 15 gün içinde ödenirse cezanın dörtte üçü tahsil edilir ve bu ödeme yargı yoluna başvuru hakkını ortadan kaldırmaz. Kurum itirazı takibi durdurur, ancak mahkemeye başvurulması takibi ve tahsili durdurmaz. Sigortasız çalıştırma cezasının hesabı için sigortasız işçi çalıştırma cezası yazımıza bakabilirsiniz.
Belediyeden Gelen Emlak Vergisi ve Çevre Temizlik Vergisi İhbarnamesi
Emlak vergisi beyana dayanır. Beyan verilmezse vergi idarece tarh edilir (1319 s.K. m.32) ve VUK hükümleri uygulanır (m.37). Bu durumda belediyenin gönderdiği belge vergi ihbarnamesi sayılabilir ve dava süresi 30 gündür. Çevre temizlik vergisinde ise genellikle ayrı bir ihbarname yerine tahakkuk ve ilan sistemi işler.
Konutlarda çevre temizlik vergisi su faturasında gösterilerek tahakkuk etmiş sayılır. İşyeri ve diğer binalarda vergi her yıl Ocak ayında tahakkuk eder, belediyenin ilan mahallinde bir ay süreyle topluca ilan edilir ve emlak vergisinin taksit sürelerinde ödenir (2464 s.K. mükerrer m.44). Emlak vergisi taksitleri Mart, Nisan, Mayıs ve Kasım aylarındadır (1319 m.30). Dava süresi tebliğ ya da tebliğ yerine geçen işlemden itibaren işlediği için, ilan tarihini belediyeden yazılı öğrenin.
İş Hukukundaki İhbar ile İhbarname Aynı Şey mi?
Hayır. İş hukukundaki ihbar, belirsiz süreli iş sözleşmesini feshetmeden önce karşı tarafa yapılan bildirimdir. İhbar süresi kıdeme göre 2, 4, 6 veya 8 haftadır (4857 s.K. m.17). Bu bir ihbarname değildir ve ihbar tazminatı da bu bildirim süresine uymamanın karşılığıdır.
| Kıdem | Bildirim süresi |
|---|---|
| 6 aydan az | 2 hafta |
| 6 ay ile 1,5 yıl arası | 4 hafta |
| 1,5 yıl ile 3 yıl arası | 6 hafta |
| 3 yıldan fazla | 8 hafta |
Süreler asgaridir, sözleşmeyle artırılabilir. Bildirim şartına uymayan taraf, bildirim süresine ait ücret tutarında tazminat öder. Hesaplama için ihbar süresi ve ihbar tazminatı yazılarımıza bakın.
İhbarname Nasıl Tebliğ Edilir? E-Devlet'te Görünür mü?
İhbarname elden imza karşılığı, posta ile, memur eliyle, kapıya yapıştırılarak, ilanla veya elektronik tebligat ile tebliğ edilir. Süre çoğu durumda tebliğ tarihini izleyen günden işlemeye başlar. Bu yüzden zarfı, kapıdaki haber kâğıdını ve elektronik tebligat kaydını saklayın; tebliğ tarihi hak kaybı ile süresinde başvuru arasındaki farkı belirler.
Tebliğ Yöntemleri ve Tebliğ Tarihi
- Posta tebliği: Muhatap ya da kabule yetkili kişi tebliğ alındısını imzalar; imtina halinde pusula kapıya yapıştırılır ve tebliğ, pusulanın yapıştırıldığı tarihte yapılmış sayılır (VUK m.102).
- Kapı ihbarnamesi: Adreste kimse bulunmazsa evrak muhtara ya da zabıtaya teslim edilir, teslim alanın adresini içeren ihbarname binanın kapısına yapıştırılır ve yapıştırma tarihi tebliğ tarihi sayılır (7201 m.21).
- İlan: Bilinen adres yoksa ya da tebliğ yapılamazsa tebliğ ilanla yapılır (VUK m.103). İlan tarihinden başlayarak bir ay içinde başvuru ya da adres bildirimi yoksa bir ayın sonunda tebliğ yapılmış sayılır (m.106).
- Elektronik tebligat: Ulaşmayı izleyen beşinci günün sonunda yapılmış sayılır (7201 m.7/a ve VUK m.107/A).
Elektronik tebligat 7201 m.7/a uyarınca kamu idareleri, özel hukuk tüzel kişileri, noterler ve baro levhasına kayıtlı avukatlar gibi kişiler için zorunludur; diğerleri talep ederse elektronik adres alır. Vergi tarafında zorunlu kapsam VUK m.107/A'da sayılmıştır: kurumlar vergisi mükellefleri, ticari, zirai ve mesleki kazancı gerçek usulde vergilendirilen gelir vergisi mükellefleri, kollektif ve adi komandit şirketler ve ÖTV (II) listesindeki kayıt ve tescile tabi malları ilk iktisap edenler. Bu madde 24 Haziran 2026'da 7587 sayılı Kanunla değişmiştir.
İhbarname e-Devlet'te görünür mü sorusunun cevabı belgeye ve adresinize bağlıdır. Elektronik tebligat adresiniz varsa tebligat o adrese yapılır. Elektronik adresi olmayan kişiye ihbarname posta ya da memur eliyle gelir; incelediğimiz mevzuat metinlerinde posta ihbarnamesinin e-Devlet'te kendiliğinden görüneceğine dair bir hüküm yok. Belgenin düzenlenip düzenlenmediğini ilgili vergi dairesinden, icra dosyasını UYAP üzerinden ya da kurumun sorgulama ekranlarından öğrenebilirsiniz.
Süre Hesabı: İki Örnek
| Durum | Tebliğ tarihi | Süre başlangıcı | Son gün (30 gün) |
|---|---|---|---|
| Postada imzalı tebliğ, 3 Kasım 2026 Salı | 3 Kasım 2026 | 4 Kasım 2026 | 3 Aralık 2026 Perşembe |
| E-tebligat adresine ulaşma, 10 Kasım 2026 Salı | 15 Kasım 2026 Pazar (5. günün sonu) | 16 Kasım 2026 | 15 Aralık 2026 Salı |
İYUK m.8: Süre tebliği izleyen günden işler, tatil günleri sürelere dahildir, son gün tatile rastlarsa süre izleyen çalışma gününün bitimine kadar uzar. Örnekler bilgilendirme amaçlıdır.
İhbarname Geldi, Ne Yapmalıyım?
İhbarname geldiğinde önce belgenin başlığına ve düzenleyen kuruma bakın, sonra tebliğ tarihini ve süreyi bulun. Süre bitmeden yazılı başvuruyu yapın ve tarihli kayıt alın. Belgeyi görmezden gelmek süreyi durdurmaz, çoğu belgede sessiz kalmak itirazdan vazgeçmek anlamına gelir.
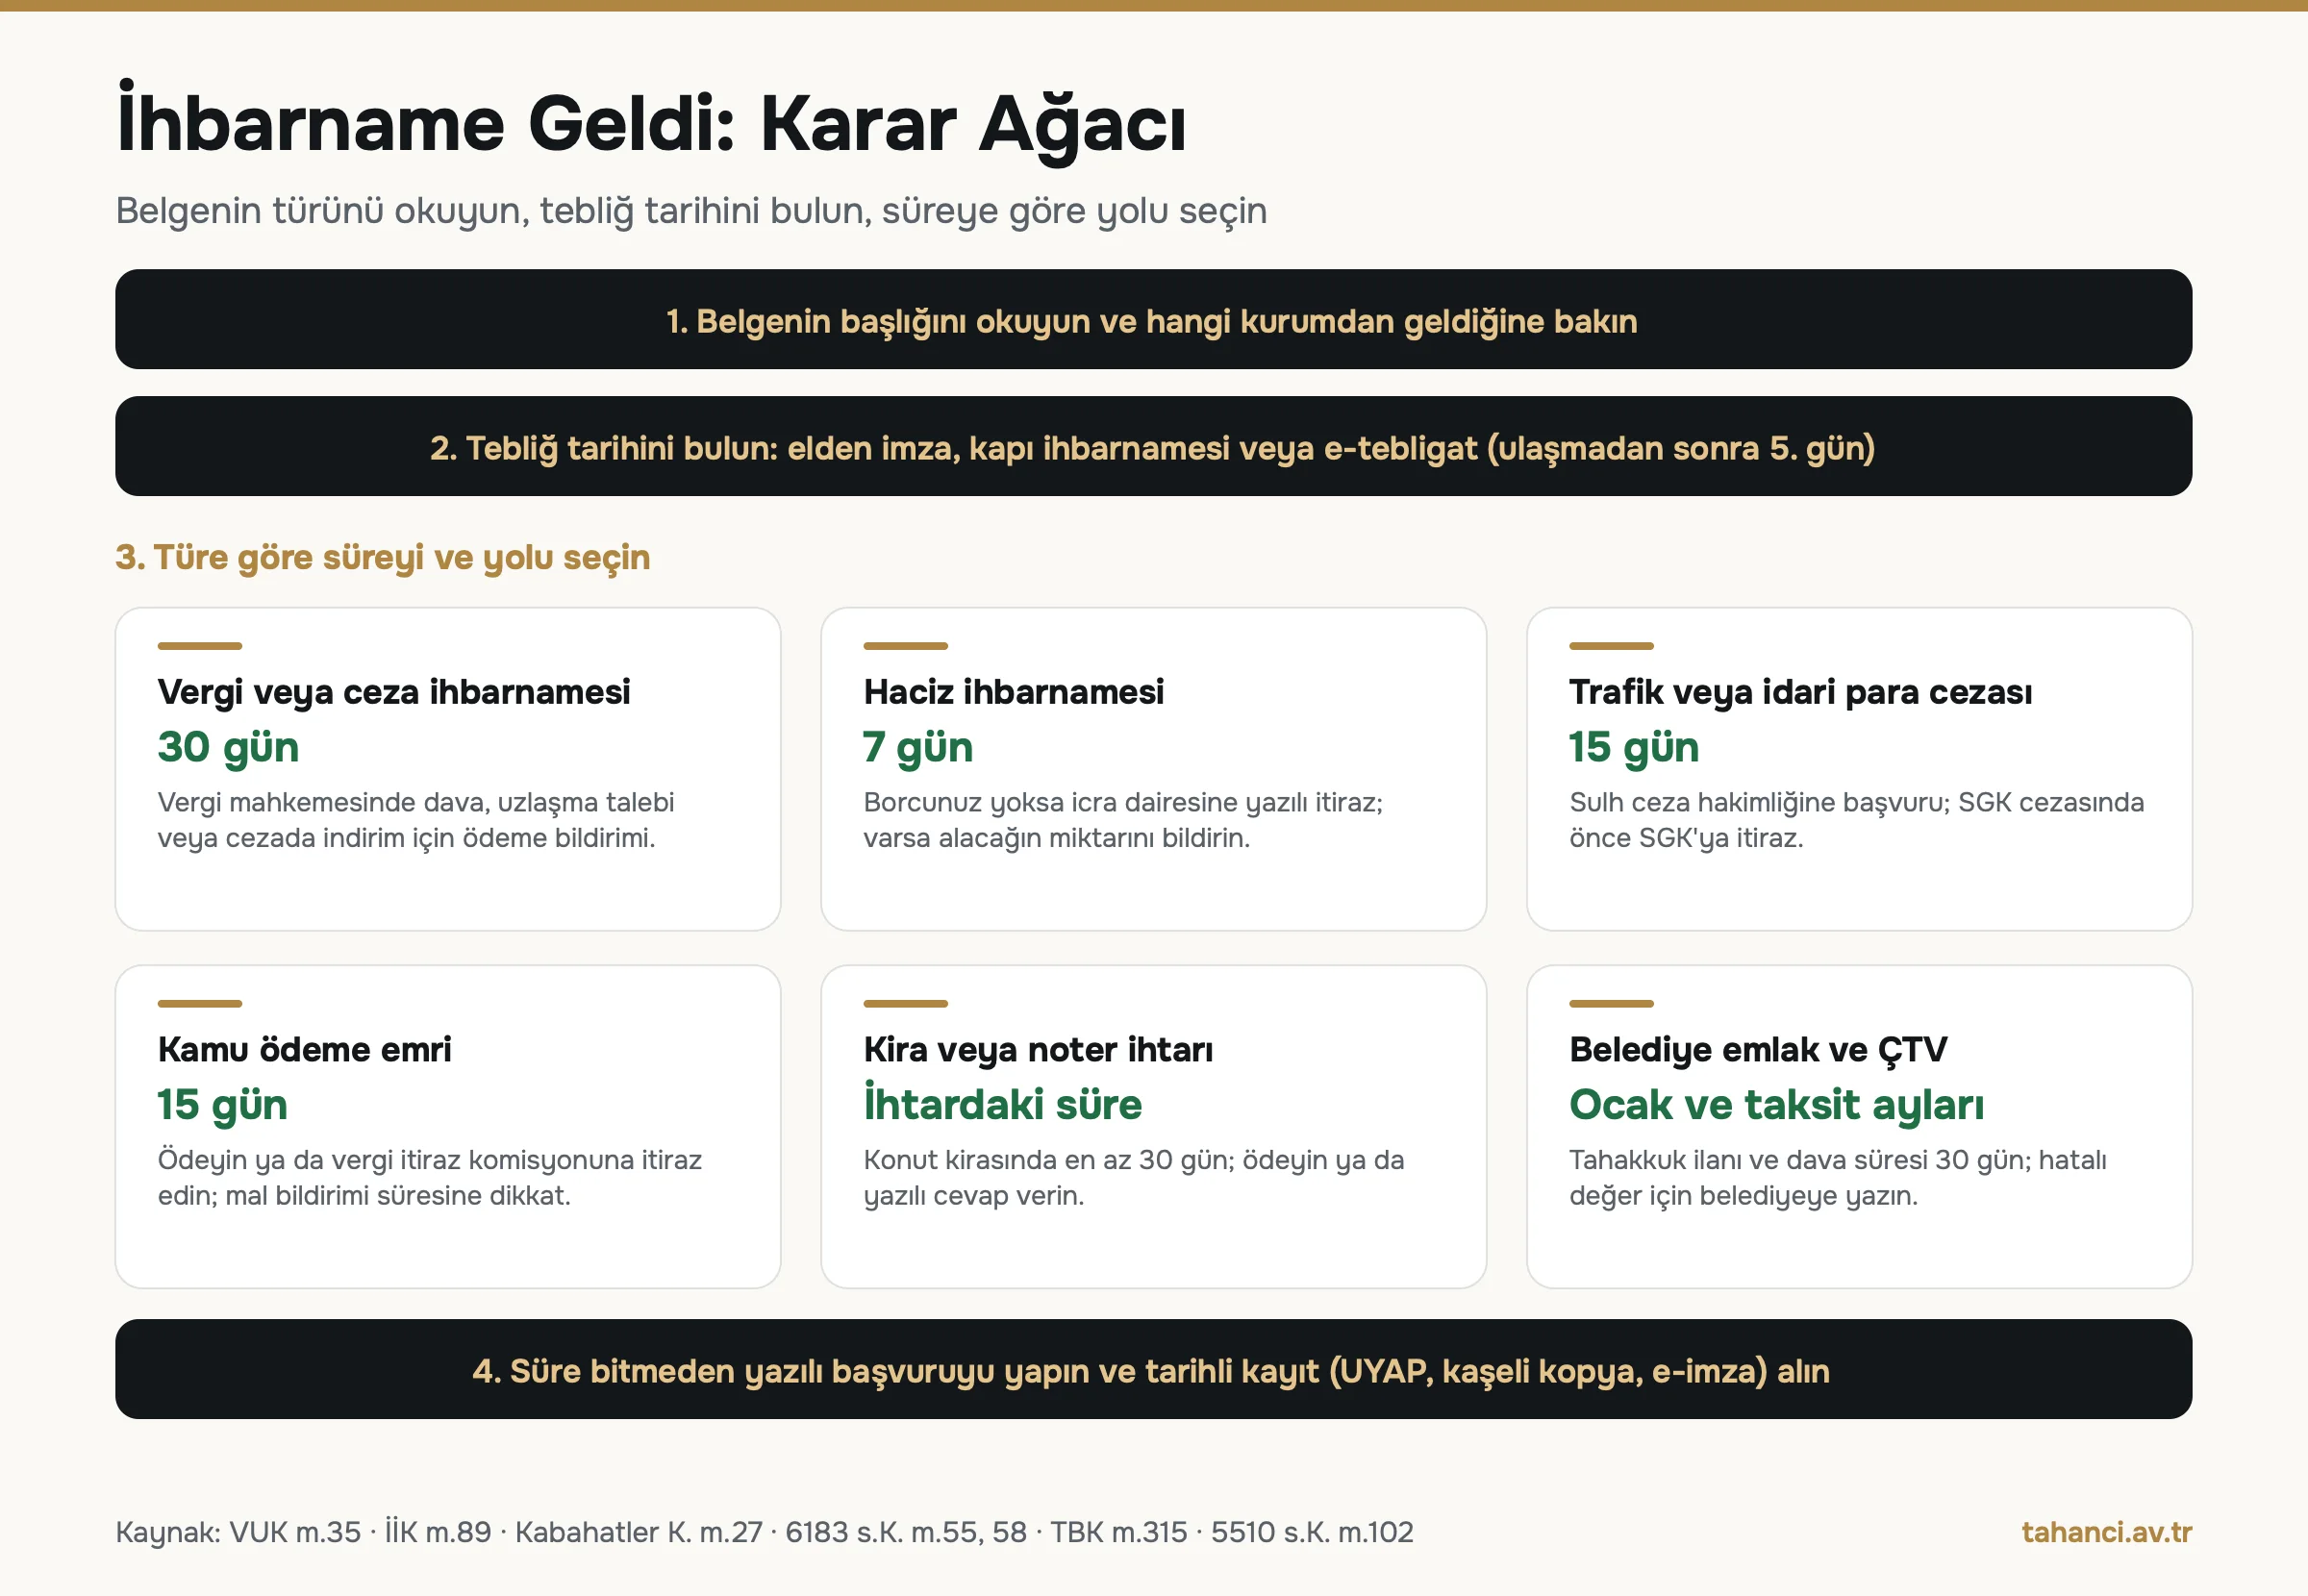
- Belgenin türünü belirleyin.Başlık "ihbarname", "ödeme emri", "haciz bildirisi" veya "idari para cezası karar tutanağı" olabilir. Süre buna göre değişir.
- Tebliğ tarihini yazın.Zarf damgası, kapı ihbarnamesi tarihi veya e-tebligat kaydını belgeye ekleyin. Tebliğ tarihi belgede yazan tarih olmayabilir.
- Süreyi hesaplayın.Yukarıdaki tablodan sürenin başlangıcını ve son gününü bulun. Son gün tatile rastlıyorsa uzar, ama bu uzamaya güvenmeyin.
- İçeriği kontrol edin.Vergi ihbarnamesinde VUK m.35'teki bilgilerin ve dava açma süresinin yazılı olup olmadığına bakın. Eksiklik m.108 kapsamında sonuç doğurabilir.
- Yolu seçin.İtiraz, dava, uzlaşma, indirimli ödeme veya doğrudan ödeme seçeneklerinden hangisi uygunsa karar verin. Bir yolu seçmek bazen diğerini kapatır.
- Başvuruyu belgeleyin.UYAP kaydı, kaşeli kopya veya e-imza ile tarihli kanıt alın.
Süre kaçırmak telafisi güç bir hatadır. Vergi mahkemesinde 30 günlük dava süresi geçtiyse tarhiyat kesinleşir. Haciz ihbarnamesinde 7 günlük süre geçtiyse borç zimmette sayılır ve ikinci ihbarname gelir. Belgeyi aldığınız gün bir avukata ya da mali müşavire göstermek, aylar sonra yaşanacak sonuçları önler.
İhbarnameye İtiraz veya İptal Dava Dilekçesi Örneği Nasıl Yazılır?
Vergi veya ceza ihbarnamesine karşı itiraz yolu vergi mahkemesinde iptal davasıdır. Dilekçe vergi mahkemesi başkanlığına hitaben yazılır ve ihbarnamenin tarihi, numarası, verginin nevi ve yılı, uyuşmazlık konusu miktar ile tebliğ tarihini içerir (İYUK m.3). Aşağıdaki örnek, 30 günlük süre içinde verilecek iptal davası dilekçesi içindir.
[…] VERGİ MAHKEMESİ BAŞKANLIĞI'NA
DAVACI: […] (T.C. Kimlik No: […]) · Adres: […]
VEKİLİ: […] (varsa)
DAVALI: […] Vergi Dairesi Başkanlığı / Müdürlüğü
DAVA KONUSU: […] tarih ve […] sayılı vergi ve ceza ihbarnameleriyle […] dönemi için tarh edilen verginin ve kesilen vergi ziyaı cezasının iptali istemidir.
İHBARNAMELERİN TEBLİĞ TARİHİ: […]/[…]/[…]
VERGİNİN NEVİ VE YILI: […] vergisi, […] yılı / dönemi
UYUŞMAZLIK KONUSU MİKTAR: Vergi […] TL, vergi ziyaı cezası […] TL, toplam […] TL
AÇIKLAMALAR
1. Davalı idarece […] tarihinde […] sebebiyle tarhiyat yapılmış, ihbarnameler tarafıma […] tarihinde tebliğ edilmiştir. Dava, İYUK m.7'de öngörülen 30 günlük süre içinde açılmıştır.
2. (Olayın özeti) […] tarihli beyanname / işlem […] şeklindedir. Tarhiyata konu matrah […] gerekçesiyle hatalı belirlenmiştir.
3. (Hukuka aykırılık) Tarhiyatın dayanağı gösterilen […] hükmü somut olaya uygulanamaz; çünkü […]. Tarhın dayandığı sebepler ihbarnamede açık ve yeterli biçimde gösterilmemiştir (VUK m.35).
4. (Ceza) Cezanın dayanağı olan vergi aslı hukuka aykırı olduğundan, buna bağlı vergi ziyaı cezası da hukuka aykırıdır.
5. Dava açılması nedeniyle, dava konusu edilen miktarın tahsil işlemleri İYUK m.27/4 gereği durmaktadır.
HUKUKİ NEDENLER
213 sayılı VUK m.34, 35, 108, 366; 2577 sayılı İYUK m.3, 7, 27 ve ilgili mevzuat.
DELİLLER
İhbarnameler ve tebliğ belgeleri, inceleme raporu ve tutanaklar, defter ve belgeler, bilirkişi incelemesi ve her türlü yasal delil.
SONUÇ VE İSTEM
Yukarıda açıklanan nedenlerle […] tarih ve […] sayılı ihbarnamelerle tarh edilen verginin ve kesilen cezanın iptaline, yargılama giderleri ile vekâlet ücretinin davalı idareye yükletilmesine karar verilmesini saygılarımla arz ve talep ederim. […]/[…]/[…]
Davacı
[Ad Soyad]
(imza)
EKLER: 1) İhbarname örnekleri ve tebliğ belgesi 2) Vekâletname (varsa) 3) İnceleme raporu ve tutanak örnekleri 4) Delil belgeleri 5) Dilekçe ve eklerinin karşı taraf sayısından bir fazla nüshası
Dilekçeyi Nasıl Doldurmalı, Nereye ve Ne Zaman Vermeli?
- İhbarnamenin tarihini, sayısını, verginin nevini ve yılını belgeden aynen alın; bu bilgiler İYUK m.3/2-e gereği dilekçede bulunmak zorundadır.
- Dilekçeyi dava konusu belgenin asılları veya örnekleriyle birlikte, karşı taraf sayısından bir fazla nüshayla verin (m.3/3).
- Dilekçe vergi mahkemesi başkanlığına ya da gönderilmek üzere diğer başkanlıklara verilir (m.4); dava, kaydın yapıldığı tarihte açılmış sayılır (m.6). Güncel harç tutarlarını mahkeme veznesinden öğrenin.
- Uzlaşma talebinde bulunduysanız, aynı ceza için uzlaşma sonuçlanmadan dava açmayın; uzlaşma olmazsa tutanağın tebliğinden itibaren 15 gün içinde dava açın (ek m.7).
- Haciz ihbarnamesine ve trafik cezasına karşı yol farklıdır: icra dairesine yazılı itiraz ve sulh ceza hakimliğine başvuru. Örnek dilekçeler için ilgili yazılarımıza bakın.
Sık Yapılan Hatalar ve Yanlış Bilinenler
İhbarname konusunda internette dolaşan birkaç bilgi eksik ya da yanlıştır. Aşağıdaki düzeltmeler mevzuat.gov.tr metinleriyle kontrol edilmiştir.
- "İhtarname ile ihbarname arasında hiçbir fark yoktur." Noter bildirimlerinde iki sözcük aynı kalıpla düzenlenir (Noterlik K. m.106). Vergi ve haciz ihbarnamesi ise kanunda özel sonuç bağlanmış resmî belgedir; süresinde itiraz edilmezse kesinleşir ya da borç zimmette sayılır.
- "Her ihbarnameye 7 gün içinde itiraz edilir." 7 gün haciz ihbarnamesinin (1. ve 2.) süresidir. Vergi ihbarnamesinde dava süresi 30 gün, trafik ve SGK cezasında 15 gündür. Üçüncü haciz ihbarnamesinde süre 15 gündür.
- "Kamu ödeme emrine 7 gün içinde itiraz edilir." 6183 m.58 itiraz süresini tebliğden itibaren 15 gün olarak düzenler. 7 gün, itiraz komisyonunun karar verme süresidir.
- "Dava açarsam hem indirimden hem uzlaşmadan yararlanırım." VUK m.376 dava konusu yapan mükellefi cezada indirimden yararlandırmaz; uzlaşma talep eden de uzlaşma sonuçlanmadan dava açamaz (ek m.7).
- "Dava açmak her durumda ödemeyi durdurur." Vergi davasında dava konusu miktarın tahsili durur (İYUK m.27/4). SGK idari para cezasında ise mahkemeye başvurulması takibi ve tahsili durdurmaz (5510 m.102).
- "Kapıya yapıştırılan kâğıt tebliğ değildir." Adreste kimse bulunmadığında muhtara veya zabıtaya teslim ve kapıya ihbarname yapıştırma yapılmışsa, yapıştırma tarihi tebliğ tarihi sayılır (7201 m.21).
- "E-tebligat açmazsam tebliğ olmaz." Elektronik tebligat adresine ulaşan belge, ulaşmayı izleyen beşinci günün sonunda tebliğ edilmiş sayılır. Zorunlu kapsamdaysanız bu adresi izlemek sizin sorumluluğunuzdadır.
- "İhbar süresi ile ihbarname aynıdır." İhbar süresi iş sözleşmesini feshederken uyulacak bildirim süresidir (4857 m.17).
- "Vergi ihbarı ile vergi ihbarnamesi aynıdır." İhbar, bir kişiyi Maliye'ye bildirmektir; ihbarname vergi dairesinin size gönderdiği tarhiyat belgesidir.
İhbarname Hakkında Sık Sorulan Sorular
İhbarname nedir, ne demek?
İhbarname, bir durumu ya da hukuki işlemi muhataba resmî ve yazılı yoldan bildiren belgedir. Vergi dairesi, icra dairesi, SGK, belediye ve noter düzenleyebilir. Kanunlar tek bir tanım vermez, her kanun kendi ihbarnamesini düzenler ve süresini ayrı belirler. Bu yüzden önce belgenin hangi kurumdan ve hangi kanuna dayandığına bakmak gerekir.
İhbarname ile ihtarname arasındaki fark nedir?
İhbarname çoğunlukla kamu otoritesinin ya da noterin kanunda sonuç bağlanmış bildirimidir. İhtarname genellikle özel kişinin süre vererek yaptığı uyarıdır. Noterde ikisi aynı kalıpla düzenlenir (Noterlik K. m.106). Vergi ve haciz ihbarnamelerinin süreleri ve sonuçları kanunda özel olarak belirlenmiştir, ihtarname ise tek başına borç yaratmaz.
Vergi ihbarnamesine kaç gün içinde dava açılır?
Vergi ve ceza ihbarnamesine karşı vergi mahkemesinde dava açma süresi 30 gündür ve tebliği izleyen günden başlar (İYUK m.7 ve m.8). Uzlaşma talebi ve cezada indirim için ödeme bildirimi de ihbarnamenin tebliğinden itibaren 30 gün içinde yapılır. Dava açan kişi VUK m.376'daki indirimden yararlanamaz.
İhbarname geldi ne yapmalıyım?
Önce belgenin türüne ve tebliğ tarihine bakın, sonra süreyi hesaplayın. Vergi ihbarnamesinde 30 gün, haciz ihbarnamesinde 7 gün, trafik ve SGK cezasında 15 gün içinde yazılı başvuru yapın. Başvuruyu UYAP, kaşeli kopya ya da e-imza ile tarihli kayda bağlayın. Eksik ya da hatalı bilgi varsa süreyi beklemeden yazılı bildirin.
İhbarname e-Devlet'te görünür mü?
Elektronik tebligat adresiniz varsa tebligat o adrese yapılır ve ulaşmayı izleyen beşinci günün sonunda tebliğ sayılır. Posta ya da memur eliyle gelen ihbarnamenin e-Devlet'te kendiliğinden görüneceğine dair bir hükme incelediğimiz mevzuatta rastlamadık. Belgenin varlığını vergi dairesinden, icra dosyasını UYAP üzerinden öğrenebilirsiniz.
Haciz ihbarnamesine itiraz süresi kaç gündür?
Birinci ve ikinci haciz ihbarnamesinde itiraz süresi tebliğden itibaren 7 gündür (İİK m.89). İtiraz edilmezse mal yedinde, borç zimmetinde sayılır. Üçüncü bildirimde ise 15 gün içinde ödeme, teslim ya da menfi tespit davası gerekir. Kamu alacağında haciz bildirisine itiraz süresi 7 gündür (6183 m.79).
İhbarname kapıya yapıştırılırsa tebliğ edilmiş sayılır mı?
Evet. Adreste kimse bulunmazsa ya da tebellüğden imtina edilirse tebliğ memuru evrakı muhtara veya zabıta amirine teslim eder ve teslim alanın adresini içeren ihbarnameyi binanın kapısına yapıştırır. İhbarnamenin kapıya yapıştırıldığı tarih tebliğ tarihi sayılır (7201 m.21). Vergi tebliğlerinde pusulanın yapıştırıldığı tarih esas alınır (VUK m.102).
Sonuç
İhbarname, kamu kurumunun ya da noterin hukuki sonuç doğuran bildirimidir ve süresi belgeye göre 7, 15 veya 30 gündür. Vergi ihbarnamesinde dava için 30 gün, haciz ihbarnamesinde itiraz için 7 gün, trafik ve SGK cezalarında 15 gün işler. Belgenin türünü, tebliğ tarihini ve süreyi ilk günde belirlemek hak kaybını önler. Dosyanızı birlikte değerlendirmek isterseniz Ankara'daki büromuzla iletişime geçebilirsiniz. Tebliğ kuralları için tebligat nedir yazımıza da göz atabilirsiniz.
 Bizi Arayın
 Whatsapp

0 Yorum
Henüz yorum yok. İlk yorumu siz bırakın.
Yorum Bırakın
Sorunuz veya görüşünüz için aşağıdaki formu kullanabilirsiniz.