Sigortasız işçi çalıştırma cezası 2026'da, işe giriş bildirgesinin verilmediği SGK denetimiyle veya mahkeme kararıyla anlaşılırsa her işçi için 66.060 TL'dir (2 x 33.030 TL brüt asgari ücret). İşveren bildirgeyi süresinde vermemiş ama denetim öncesinde kendiliğinden bildirmişse ceza 33.030 TL'ye, tespitten sonraki bir yıl içinde aynı fiilin tekrarında 165.150 TL'ye denk gelir. Bu tutara, denetimle saptanan her ay için aylık prim ve hizmet belgesi cezası (belge başına 66.060 TL), geriye dönük sigorta primi, gecikme cezası ve gecikme zammı eklenir.
Özet Bilgi
Sigortasız işçi çalıştırma cezası 2026'da, işe giriş bildirgesinin verilmediği denetimle anlaşılırsa işçi başına 66.060 TL, süresinde verilmediyse 33.030 TL, tespitten sonra bir yıl içinde tekrarında 165.150 TL'dir (brüt asgari ücret 33.030 TL). Denetimle saptanan her ay için belge başına 66.060 TL aylık belge cezası, geriye dönük prim, gecikme cezası ve gecikme zammı ayrıca eklenir. Ceza tebliğinden itibaren 15 gün içinde peşin ödenirse dörtte üçü alınır; itirazın reddinde 30 gün içinde idare mahkemesine başvurulur. Kaçak yabancı işçi için işverene her yabancı başına 102.503 TL ceza verilir.
Bu rehberde işverene kesilen idari para cezalarını kalem kalem, indirim ve itiraz sürelerini, ihbar ve denetim sürecini, yabancı işçi çalıştırmanın ayrı cezalarını ve işçinin haklarını açıklıyoruz. Dayanak, 5510 sayılı Kanun'un 8, 23, 86, 88, 89 ve 102. maddeleri ile 6735 sayılı Kanun'un 23. maddesinin güncel metnidir; 2026 brüt asgari ücret Çalışma ve Sosyal Güvenlik Bakanlığı verisinden alınmıştır. İşçinin dava yolunu ise sigorta yapmayan işverene dava yazımızda anlattık; burada işveren tarafındaki yaptırımlara odaklanıyoruz.
Sigortasız İşçi Çalıştırma Cezası 2026'da Ne Kadar?
Sigortasız işçi çalıştırma cezası 2026'da fiile ve tespit biçimine göre 8.257,50 TL ile 165.150 TL arasında değişir; işçi başına en sık karşılaşılan tutar, denetimle tespit edilen işe giriş bildirgesi cezası olan 66.060 TL'dir. Cezalar brüt asgari ücretin katları olarak hesaplanır; 2026'da brüt asgari ücret 33.030 TL'dir. Aşağıdaki tablo en sık karşılaşılan üç durumu özetler, ayrıntılı dökümü sonraki bölümde bulabilirsiniz.
| Durum | Her sigortalı için ceza | Dayanak |
|---|---|---|
| Bildirge süresinde verilmedi, denetim öncesi tespit yok | 33.030 TL | 5510 s.K. m.102/1-a-1 · 1 x asgari ücret |
| Bildirgenin verilmediği denetim, mahkeme veya kamu kurumu bilgisiyle anlaşıldı | 66.060 TL | m.102/1-a-2 · 2 x asgari ücret |
| Tespit tarihinden itibaren 1 yıl içinde aynı işyerinde yeniden tespit | 165.150 TL | m.102/1-a-3 · 5 x asgari ücret |
| Yasal süre geçtikten sonra kendiliğinden 30 gün içinde verilip ceza 15 günde ödendi | 8.257,50 TL | m.102 ikinci fıkra · cezanın dörtte biri |
Tutarlar 33.030 TL brüt asgari ücret üzerinden formülle hesaplanmıştır. Cezalar işçi başınadır; aylık prim ve hizmet belgesi, işyeri bildirgesi ve defter-belge cezaları ayrıca eklenebilir.
- 33.030 TL2026 brüt asgari ücretCeza hesabının tabanı · ÇSGB
- 66.060 TLDenetimle tespitte işçi başına ceza5510 m.102/1-a-2
- 165.150 TL1 yıl içinde tekrar5510 m.102/1-a-3
- 15 günİtiraz veya ödeme süresiPeşin ödemede cezanın 3/4'ü alınır
- 30 günİdare mahkemesine başvuruİtirazın reddi tebliğinden itibaren
- 10 yılCezanın zamanaşımıFiilin işlendiği tarihten başlar
Sigortasız Çalıştırma Cezası Hangi Kalemlerden Oluşur?
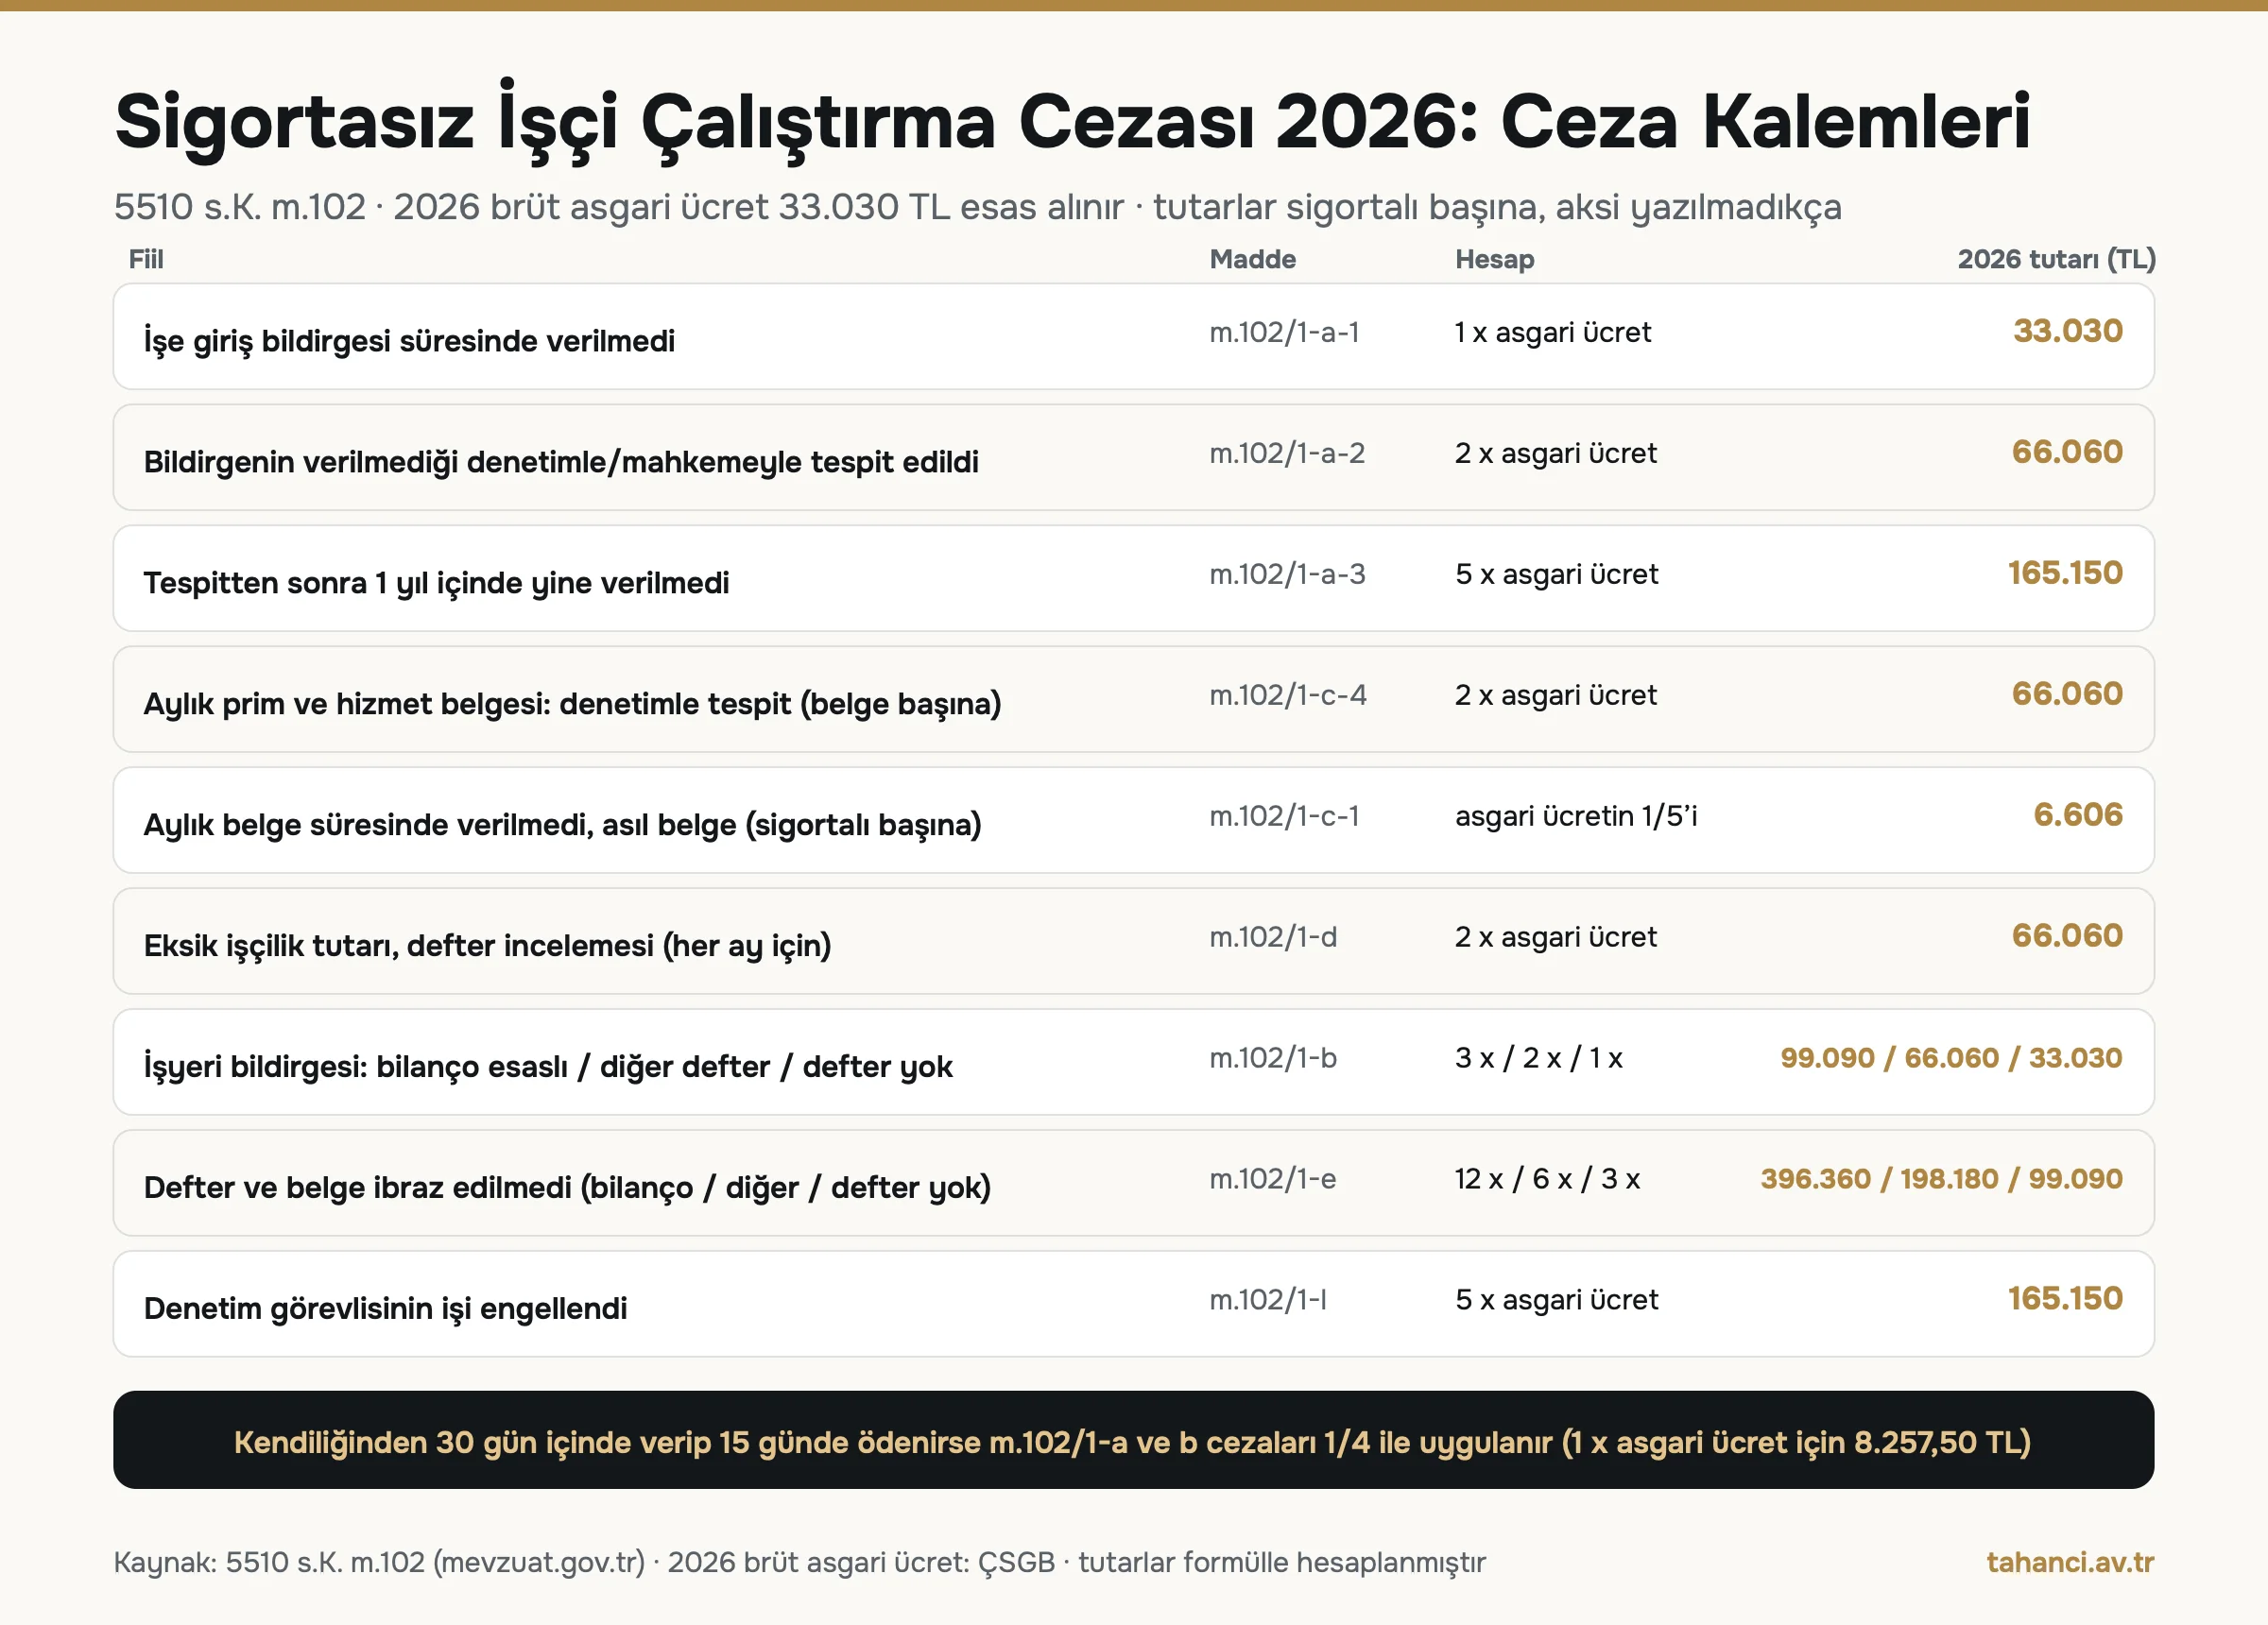
Sigortasız çalıştırma tek bir ceza değildir; 5510 sayılı Kanun'un 102. maddesi aynı olay için birden fazla fiili ayrı ayrı cezalandırır: işe giriş bildirgesinin verilmemesi, aylık prim ve hizmet belgesinin verilmemesi veya eksik verilmesi, işyeri bildirgesinin verilmemesi ile defter ve belgelerin ibraz edilmemesi. Sigortasız çalışma denetimle ortaya çıkıyorsa genellikle ilk ikisi birlikte uygulanır.
İşe giriş bildirgesi cezası
İşveren, çalışanı işe başlamadan önce sigortalı işe giriş bildirgesiyle SGK'ya bildirmek zorundadır (5510 m.8/1). İnşaat, balıkçılık ve tarım işyerlerinde bildirge en geç çalışmaya başlanan gün, Kuruma ilk kez işyeri bildirgesi verilen işyerlerinde ise ilk sigortalının çalışmaya başladığı tarihten itibaren bir ay içinde verilebilir. Bildirge süresinde verilmezse işçi başına 1 asgari ücret (33.030 TL), verilmediği denetimle anlaşılırsa 2 asgari ücret (66.060 TL), aynı işyeri için tespitten sonra bir yıl içinde yeniden verilmediği görülürse 5 asgari ücret (165.150 TL) ceza uygulanır.
Aylık prim ve hizmet belgesi cezası
İşçi hiç bildirilmemişse, o işçinin çalıştığı aylara ait aylık prim ve hizmet belgesi de eksik demektir. Belgenin mahkeme kararı, Kurum denetimi veya başka bir kamu idaresinin denetimi sonucunda hizmetleri bildirilmemiş sigortalılarla ilgili olduğu anlaşılırsa, belge asıl ya da ek olsun, belge başına 2 asgari ücret (66.060 TL) ceza kesilir (m.102/1-c-4). Belge yalnızca geç veya usulsüz verilmişse asıl belgede sigortalı başına asgari ücretin beşte biri (6.606 TL), ek belgede sekizde biri (4.128,75 TL) uygulanır; her iki durumda toplam belge başına asgari ücretin iki katını geçemez.
İşyeri bildirgesi, defter ve belge cezaları
İşyeri SGK'ya hiç bildirilmemişse işyeri bildirgesi cezası (m.102/1-b) bilanço esasına göre defter tutanlar ve kamu idareleri için 3 asgari ücret (99.090 TL), diğer defter tutanlar için 2 asgari ücret (66.060 TL), defter tutmakla yükümlü olmayanlar için 1 asgari ücrettir (33.030 TL). Kurumun defter ve belge isteyen yazısına rağmen 15 gün içinde ibraz yapılmazsa ceza bilanço esaslı işyerlerinde 12 asgari ücrete (396.360 TL), diğer defter tutanlarda 6 asgari ücrete (198.180 TL), defter tutmayanlarda 3 asgari ücrete (99.090 TL) çıkar (m.102/1-e). Defter incelemesinde Kuruma bildirilmediği saptanan eksik işçilik tutarının mal edildiği her ay için ayrıca 2 asgari ücret (66.060 TL) kesilir (m.102/1-d).
Denetimi engellemenin bedeli ağırdır. SGK denetmenlerinin görevini yapmasına engel olanlara 5 asgari ücret (165.150 TL), engellemek için cebir veya tehdit kullananlara 10 asgari ücret (330.300 TL) idari para cezası uygulanır; cebir ve tehdit ayrıca Türk Ceza Kanunu m.265/2 kapsamında cezalandırılır (m.102/1-l).
Sigortasız İşçi Çalıştırmanın Cezası Ne Kadar? Örnek Hesaplar
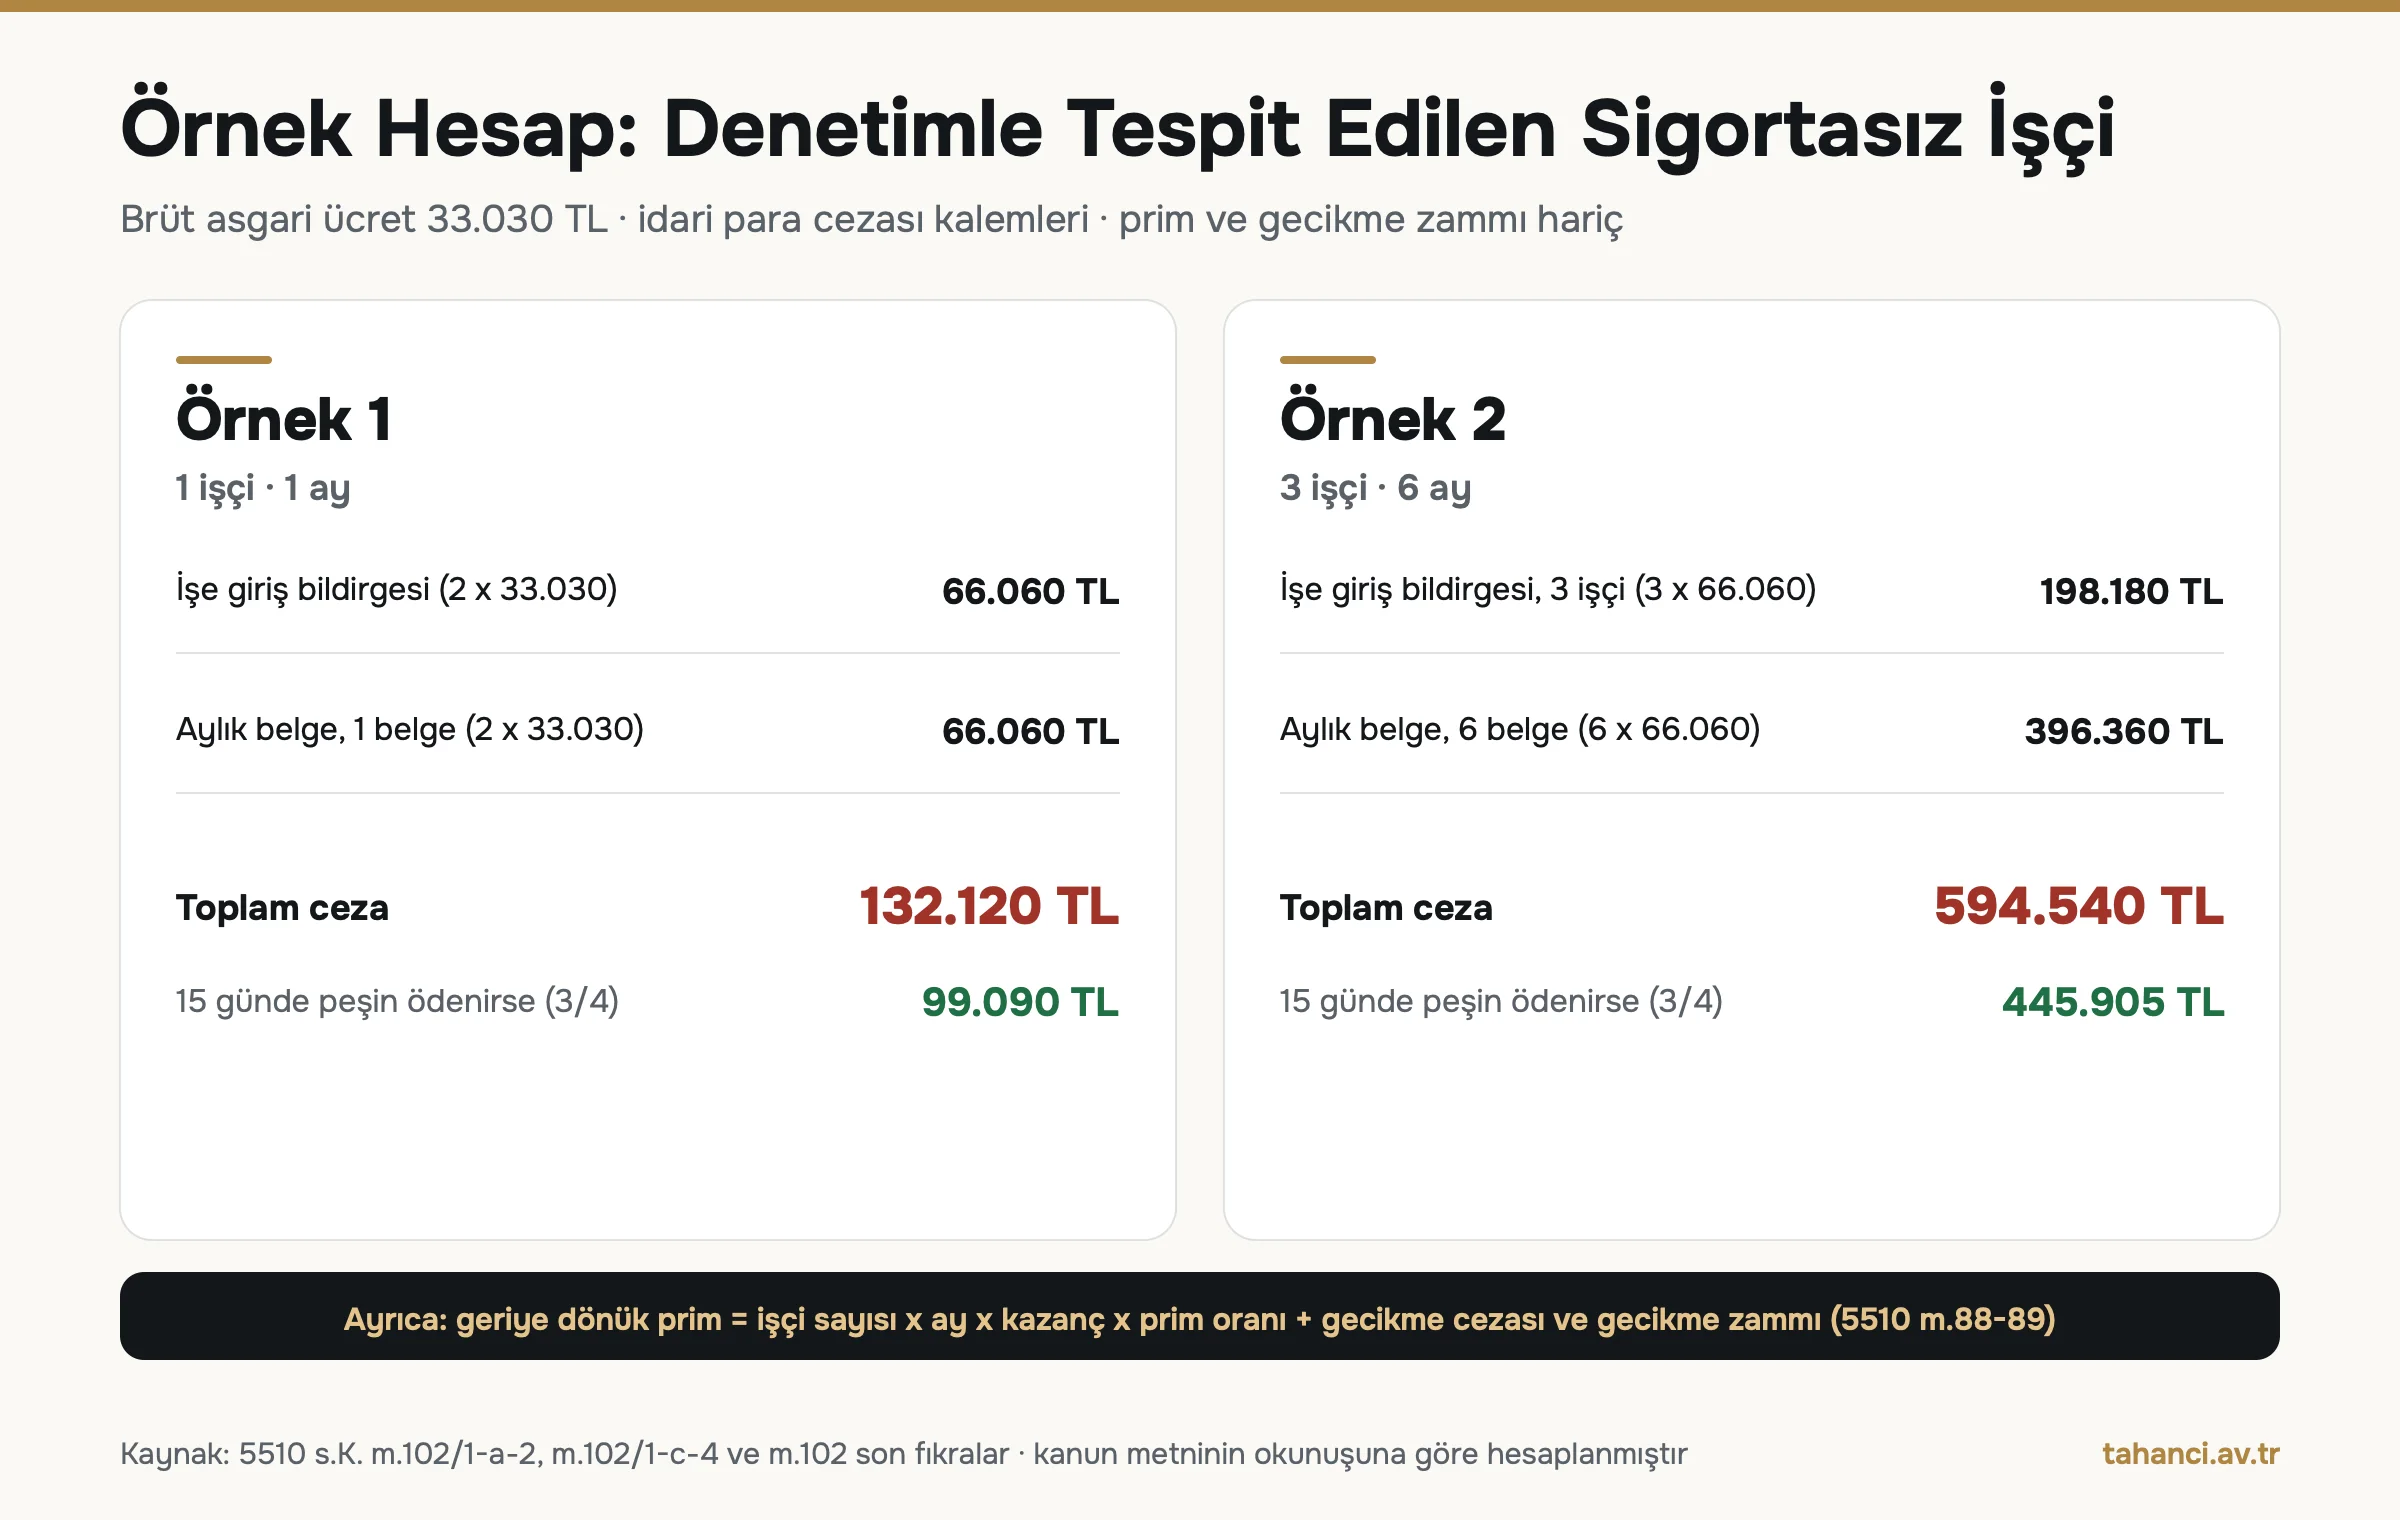
Sigortasız işçi çalıştırmanın cezası, denetimle tespit edilen bir işçi ve bir ay için 132.120 TL'dir; işçi sayısı ve ay sayısı arttıkça iki ayrı kalem çarpılır. İşe giriş bildirgesi cezası işçi sayısıyla, aylık belge cezası ise çalıştırılan ay sayısıyla büyür. Aşağıdaki hesaplar işyerinin bilançosunun bulunmadığı, tüm cezaların denetimle tespit edildiği ve ceza dışındaki kalemlerin (prim, gecikme zammı) hesaba katılmadığı varsayımına dayanır.
| Kalem | 1 işçi, 1 ay | 3 işçi, 6 ay |
|---|---|---|
| İşe giriş bildirgesi (işçi sayısı x 66.060 TL) | 66.060 TL | 198.180 TL |
| Aylık belge (ay sayısı x 66.060 TL) | 66.060 TL | 396.360 TL |
| Toplam idari para cezası | 132.120 TL | 594.540 TL |
| Tebliğden itibaren 15 günde peşin ödenirse (3/4) | 99.090 TL | 445.905 TL |
Aylık belge cezasının işçi başına değil belge başına hesaplandığı kanun metninin okunuşudur; SGK'nın uygulaması olayın niteliğine göre farklılık gösterebilir.
3 Ay Sigortasız İşçi Çalıştırma Cezası Nedir?
Bir işçiyi 3 ay sigortasız çalıştıran işverene denetimle tespit hâlinde 264.240 TL idari para cezası kesilir: işe giriş bildirgesi için 66.060 TL, üç aylık belge için 3 x 66.060 TL. Tebliğden itibaren 15 gün içinde peşin ödenirse tutar 198.180 TL'ye iner. Bu rakama üç aya ait prim, gecikme cezası ve gecikme zammı dâhil değildir; çalışma sırasında iş kazası olmuşsa Kurumun yaptığı ödemeler de ayrıca işverenden istenir.
Sigortasız Eleman Çalıştırmanın Cezasına İtiraz ve İndirim Süreleri Nelerdir?
Ceza tebliğ edildikten sonra işverenin 15 günü vardır: bu süre içinde ya cezanın dörtte üçünü peşin öder ya SGK'ya itiraz eder. İtirazın reddi hâlinde kararın tebliğinden itibaren 30 gün içinde yetkili idare mahkemesine başvurulur (5510 m.102). Sürelerin hiçbirini kullanmayan işverenin cezası kesinleşir ve gecikme cezası ile gecikme zammıyla birlikte tahsil edilir.
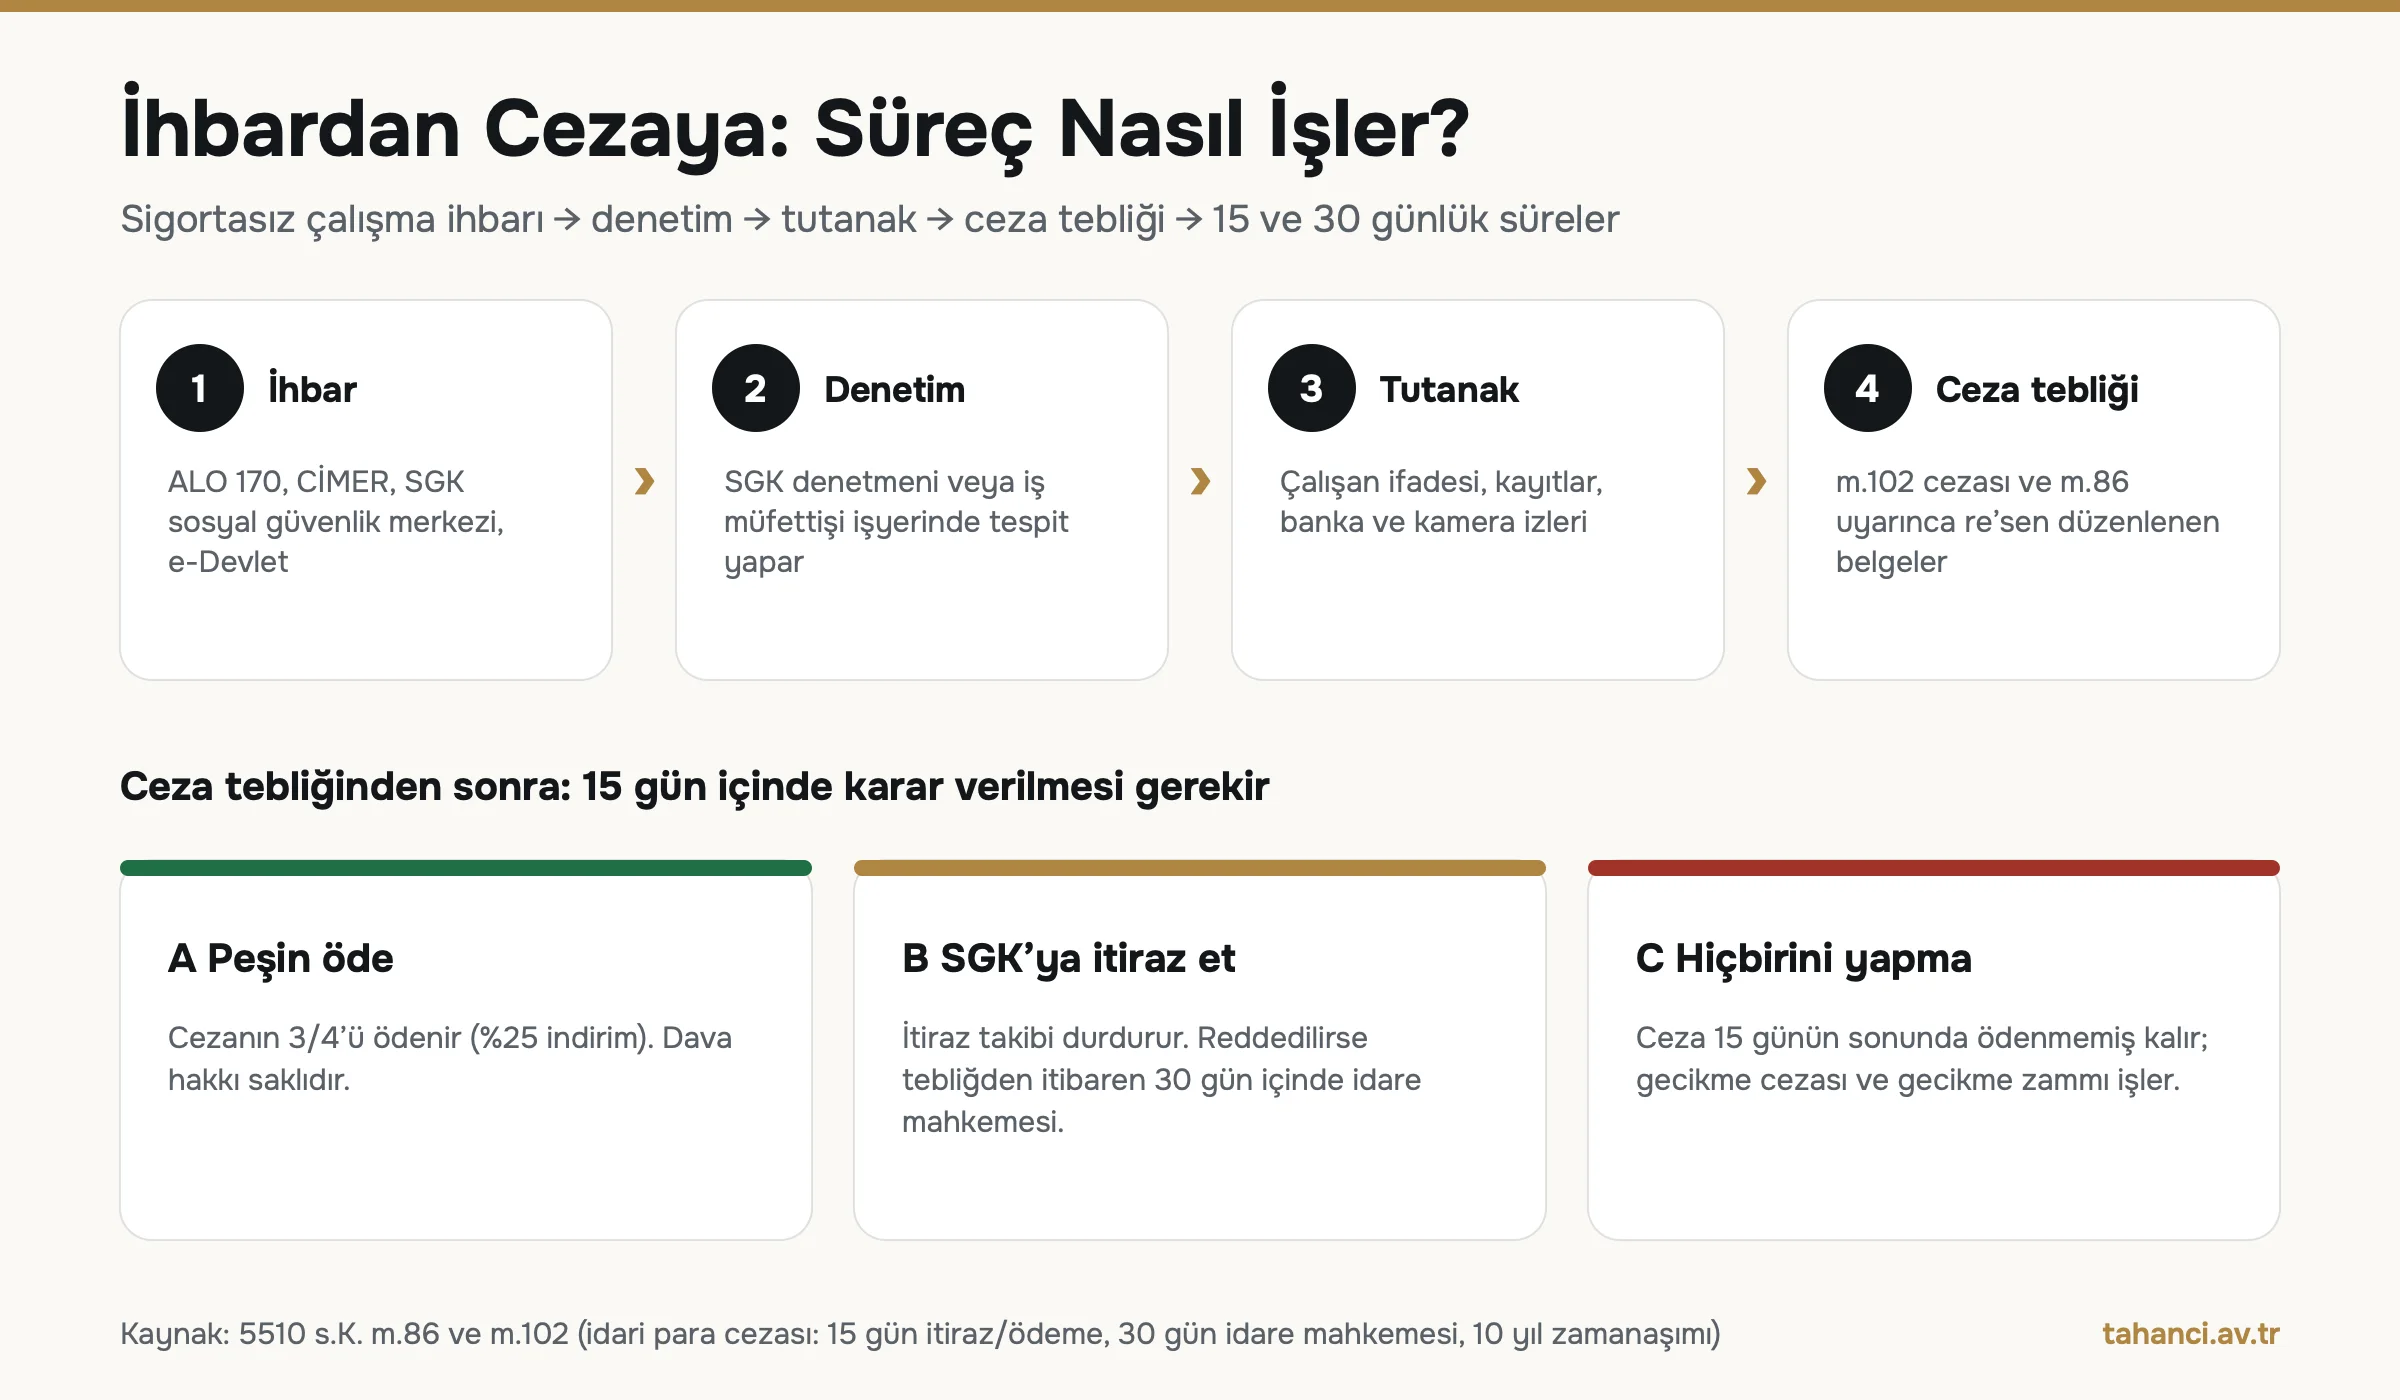
- Cezanın tebliği. SGK idari para cezası, ilgiliye tebliğ edilmesiyle tahakkuk eder. 15 günlük süre tebliğ tarihinden sonraki günden işler.
- Peşin ödeme. Tebliğden itibaren 15 gün içinde, itiraz edilmeden veya yargı yoluna başvurmadan önce ödenirse cezanın dörtte üçü tahsil edilir. Bu ödeme dava açma hakkını ortadan kaldırmaz.
- SGK'ya itiraz. Aynı 15 gün içinde Kuruma yazılı itiraz edilebilir. İtiraz takibi durdurur.
- İdare mahkemesi. Kurum itirazı reddederse kararın tebliğinden itibaren 30 gün içinde yetkili idare mahkemesine başvurulur. Süre kaçırılırsa ceza kesinleşir. Mahkemeye başvurmak cezanın takip ve tahsilini durdurmaz.
- Gecikme. 15 gün içinde ödenmeyen ceza, 5510 m.89 uyarınca gecikme cezası ve gecikme zammıyla birlikte tahsil edilir.
Dörtte bir indirimin sınırı: Yasal süre geçtikten sonra bildirge veya belge kendiliğinden 30 gün içinde verilir ve ceza tebliğden itibaren 15 günde ödenirse m.102/1'in (a), (b), (g), (h) ve (j) bentlerindeki cezalar dörtte bir tutar üzerinden uygulanır; örneğin 33.030 TL yerine 8.257,50 TL. Bu indirim, mahkeme kararına, Kurum denetimine, başka kamu idarelerinin denetimine veya kamu kurumlarından gelen belgelere dayanarak düzenlenen cezalarda uygulanmaz. Yani denetimle yakalanan işveren için geçerli olan indirim yalnızca peşin ödeme indirimidir.
Sigortasız İşçi Çalıştırma Nasıl Tespit Edilir, İhbar Nasıl Yapılır?
Sigortasız çalışma çoğunlukla ihbar, kamu idarelerinin denetimi ve kurumlar arası bilgi paylaşımıyla ortaya çıkar. Kurumun denetim ve kontrolle görevli memurları işyerinde fiilen yapılan tespitle, diğer kamu idarelerinin denetim elemanları ise kendi mevzuatları gereğince yaptıkları denetimle sigortasız çalışmayı saptayabilir. Mahkeme kararları ile bankalardan, kamu idarelerinden ve kanunla kurulan kuruluşlardan alınan bilgi ve belgeler de ceza dayanağı olabilir (m.102/1-a-2). Kamu idareleri ve bankalar, işlem yaptıkları kişilerin sigortalılık durumunu kontrol eder ve sigortasız olduğunu gördükleri kişileri Kuruma bildirmekle yükümlüdür (m.8/7).
İhbar kanalları
Sigortasız çalışma ihbarı ALO 170 Çalışma ve Sosyal Güvenlik İletişim Merkezi, CİMER, e-Devlet üzerinden SGK başvurusu veya il müdürlüğü ve sosyal güvenlik merkezlerine dilekçeyle yapılabilir. SGK'nın ALO 170 formu T.C. kimlik numarası ister; SGK sıkça sorulan sorular bölümünde ihbarcının kimlik bilgilerinin işverenle ve üçüncü kişilerle paylaşılmadığını belirtir. Çalışan kendi kaydını e-Devlet'teki 4A hizmet dökümünden kontrol edebilir.
Denetimde hangi deliller kullanılır?
- İşyerinde çalışırken bulunan kişinin ifadesi ve tutanak,
- Banka hesap hareketleri, ücret ödemesini gösteren dekontlar,
- Kamera ve turnike kayıtları, mesaj ve e-posta yazışmaları,
- Sevk irsaliyesi, teslim tutanağı, müşteri veya tedarikçi beyanları,
- Tanık beyanları ve işyeri organizasyonunu gösteren belgeler.
5510 sayılı Kanun'un 8. maddesinin ikinci fıkrası, sigortalının kendisini bildirmemesinin sigortalı aleyhine delil teşkil etmeyeceğini düzenler. Yani çalışanın "sigorta istemedim" demesi işvereni yükümlülüğünden kurtarmaz.
Sigortasız İşçi Çalıştırmada Prim Borcu, Gecikme Zammı ve Teşvik Kaybı Nedir?
İdari para cezası yalnızca cezadır; sigortasız çalıştırılan dönemin primi ayrıca tahsil edilir. Kurum, denetimde saptanan sigortalılar için belgeleri tebligata rağmen bir ay içinde verilmezse re'sen düzenler, primi hesaplayıp işverene tebliğ eder (m.86/7). İşveren bu prim borcuna tebliğden itibaren bir ay içinde ilgili Kurum birimine itiraz edebilir, itiraz reddedilirse kararın tebliğinden itibaren bir ay içinde iş mahkemesine başvurabilir; mahkemeye başvuru prim borcunun takip ve tahsilini durdurmaz. İdari para cezasının itiraz ve dava yolu (15 gün, idare mahkemesi, 30 gün) ile prim borcunun yolu (1 ay, iş mahkemesi, 1 ay) birbirinden farklıdır.
Geriye dönük prim kaç yıla uzanır?
Kayıt ve belgelere dayanmaksızın işyerinde fiilen yapılan tespitle çalıştığı anlaşılan sigortalılar için Kurum, geriye dönük hizmet ve kazancı en fazla tespit tarihinden geriye bir yıllık süre için dikkate alır (m.86/8). Bu sınır Kurumun re'sen tespitiyle ilgilidir; işçi hizmet tespit davası açarak daha eski dönemi ispatlarsa mahkeme kararındaki süre ve kazanç esas alınır.
Gecikme cezası ve gecikme zammı
Süresinde ödenmeyen prim ve diğer Kurum alacakları, ilk üç ay için her ay kanunda yazılı oranda gecikme cezasıyla artırılır; kanunun öngördüğü oran %3'tür ve Cumhurbaşkanı bu oranı değiştirebilir, bu nedenle güncel oranı SGK'dan teyit etmek gerekir. Bunun üzerine ödeme gününe kadar her ay için gecikme zammı işler (m.89). Dava veya icra takibi açılmış olsa bile ödenmemiş kısım için gecikme cezası ve zammı tahsil edilir.
Prim teşviki ve destek kaybı
Hazinenin işveren hissesine yaptığı prim desteğinden (m.81/ı) yararlanmanın şartları arasında aylık belgelerin yasal süresinde verilmesi, primlerin süresinde ödenmesi ve Kuruma prim ile idari para cezası borcunun bulunmaması vardır; tecil veya taksitlendirme devam ettiği sürece borç engel sayılmaz. Sigortasız çalıştırma bu şartları bozduğu için işveren ilgili dönemde teşvikini kaybedebilir. 5510 sayılı Kanun'un ek 17. maddesi de, yararlanılabileceği hâlde yararlanılmayan dönemler için geriye yönelik teşvik talebini kapatır. Diğer teşvik ve desteklerde (örneğin istihdam teşvikleri) şartlar ilgili mevzuata göre ayrıca incelenmelidir.
Kaçak Yabancı İşçi Çalıştırma Cezası Ne Kadar?
Çalışma izni olmayan bir yabancıyı çalıştıran işverene 2026'da her yabancı için 102.503 TL idari para cezası kesilir. Çalışma izni bulunmayan yabancının kendisine 40.977 TL (işverene bağlı çalışıyorsa) veya 82.010 TL (bağımsız çalışıyorsa) ceza uygulanır. Tutarlar 6735 sayılı Uluslararası İşgücü Kanunu m.23'teki tutarların 2026 yeniden değerleme oranıyla (%25,49) artırılmış hâlidir ve Bakanlığın ceza tablosunda yayımlanır.
| Fiil | 2026 ceza | Not |
|---|---|---|
| Çalışma izni olmadan yabancı çalıştıran işveren (her yabancı için) | 102.503 TL | 6735 s.K. m.23/5-b-3 |
| İşverene bağlı, izinsiz çalışan yabancı | 40.977 TL | m.23/5-b-1 |
| Bağımsız, izinsiz çalışan yabancı | 82.010 TL | m.23/5-b-2 |
| Bildirim yükümlülüğünü yerine getirmeyen işveren (her yabancı için) | 6.805 TL | m.23/5-a-2 |
| Fiilin tekrarı | Bir kat artırılır (102.503 TL için 205.006 TL) | m.23/6 · artırım formülle hesaplanmıştır |
Tutarlar ÇSGB Uluslararası İşgücü Genel Müdürlüğü 2026 tablosundan alınmıştır. Tekrar tutarı, ÇSGB'nin "bir kat artırılarak" uygulanır ifadesinden hesaplanmıştır ve resmî tabloda ayrıca yazmaz.
Yabancı çalıştıranlar için cezalar tek başına kalmaz. Çalışma izni bulunmadan çalıştığı tespit edilen yabancılar sınır dışı edilmek üzere İçişleri Bakanlığına bildirilir; işveren, yabancının ve varsa eş ve çocuklarının konaklama giderlerini, ülkesine dönüş masraflarını ve gerektiğinde sağlık harcamalarını karşılamak zorundadır (m.23/8-9). Cezayı Çalışma ve İş Kurumu il müdürü verir ve tebliğden itibaren bir ay içinde ödenir. Çalışma izni sosyal sigorta bildirimini ortadan kaldırmaz; izinli yabancı işçiyi de 5510 sayılı Kanun'a göre bildirmek gerekir (6735 m.22/2), bildirmeyen işveren yukarıdaki SGK cezalarıyla karşılaşır.
Sigortasız İşçi Çalıştırmada 4857 ve 6331 Kapsamında Hangi Cezalar Gelir?
Sigortasız çalıştırma çoğu zaman diğer iş mevzuatı ihlallerini de beraberinde getirir; bu cezalar SGK cezasına eklenir, onun yerine geçmez. 4857 sayılı İş Kanunu'nda yazılı sözleşme yapılmayan hâllerde verilmesi gereken belgenin işçiye verilmemesi (m.99/c), ücretin kasten ödenmemesi veya eksik ödenmesi (m.102/a), ücret hesap pusulasının düzenlenmemesi (m.102/b) ve fazla çalışma ücretinin ödenmemesi (m.102/c) ayrı ayrı idari para cezası gerektirir. 4857'deki tutarlar her yıl yeniden değerleme oranıyla artırıldığı için güncel rakamı ÇSGB'nin yıllık ceza tablolarından doğrulamak gerekir.
6331 sayılı İş Sağlığı ve Güvenliği Kanunu, çırak ve stajyerler dâhil tüm çalışanlara uygulanır (m.2); çalışanın SGK'ya bildirilmemiş olması işverenin iş sağlığı ve güvenliği yükümlülüklerini ortadan kaldırmaz. Risk değerlendirmesi yapılmaması, sağlık gözetimi ve eğitimin verilmemesi, iş kazasının SGK'ya bildirilmemesi gibi ihlallerde m.26 uyarınca çalışan başına veya yükümlülük başına ayrı idari para cezası verilir; kanundaki tutarlar da yeniden değerleme ile güncellenir.
Sigortasız Çalıştırılan İşçinin Hakları Nelerdir?
Sigortasız çalıştırılan işçi, hizmetlerinin geçtiği yılın sonundan başlayarak 5 yıl içinde iş mahkemesine başvurup hizmet tespiti isteyebilir (5510 m.86/9); bu süre Yargıtay uygulamasında hak düşürücü süre olarak kabul edilir. Örneğin 2024 yılında geçen çalışma için süre 31 Aralık 2024'ten işlemeye başlar ve 2029 sonunda dolar. Mahkeme kararında gösterilen aylık kazanç ve prim gün sayıları SGK kaydına işlenir. Dava süreci için hizmet tespit davası yazımıza bakabilirsiniz.
İş kazası olursa ne olur?
Bildirgesi verilmemiş işçi iş kazası geçirirse haklarını yitirmez. 5510 m.23 uyarınca bildirgenin sonradan verildiği veya çalıştırmanın Kurumca tespit edildiği tarihten önce meydana gelen iş kazası, meslek hastalığı, hastalık ve analık hâllerinde gelir ve ödenekler Kurumca ödenir. Kurumun yaptığı ve yapacağı tüm masraflar ile bağlanan gelirin ilk peşin sermaye değeri ise işverenin kusuru aranmaksızın işverene ödettirilir. Kasıt veya iş güvenliği mevzuatına aykırılık varsa m.21 de ayrıca uygulanır. Kaza sonrası tazminat yolları için iş kazası nedir yazımıza bakabilirsiniz.
İşçilik alacakları ve fesih
Sigortasızlık, işçinin ücret, fazla mesai, hafta tatili, genel tatil ve yıllık izin alacaklarını etkilemez; bu alacaklar ayrıca istenir (işçilik alacağı hesaplama). Yargıtay uygulamasında primlerin yatırılmaması işçi için haklı fesih nedeni olarak değerlendirilir (genellikle 4857 m.24/II-e kapsamında); kıdem tazminatı için ayrıca bir yıllık çalışma gibi diğer koşullar aranır. Ayrıntılar işçinin haklı nedenle feshi yazımızdadır.
İşveren Cezaya Karşı Hangi Savunma Yollarına Sahiptir?
İşverenin elindeki yollar sınırlıdır ama etkilidir: cezanın gerçek bir sigortalılık ilişkisine dayanıp dayanmadığını, bildirgenin süresinde verilip verilmediğini ve cezanın doğru fiil bendiyle hesaplanıp hesaplanmadığını denetletmek ve süreleri kaçırmamak. Aşağıdaki kontrol listesi dava veya itiraz öncesinde ilk bakılacak noktaları gösterir.
- Çalışma ilişkisi var mıydı? Kişi misafir, ortak veya aile bireyi olarak mı bulunuyordu, yoksa bağımlı çalışma mı vardı? Tespit tutanağına karşı işverenin karşı delil sunması gerekir.
- Bildirge süresinde verilmiş miydi? İnşaat, balıkçılık, tarım ve yeni açılan işyerlerinde farklı süreler vardır (m.8/1).
- Doğru bent uygulanmış mı? 66.060 TL'lik ceza için tespit tutanağı ve tespit tarihi, 165.150 TL'lik tekrar cezası için aynı işyerinde bir yıl içinde ikinci tespit aranır.
- Süreler. 15 gün içinde itiraz veya ödeme, itirazın reddinde 30 gün içinde idare mahkemesi. Prim borcu için 1 ay içinde itiraz ve 1 ay içinde iş mahkemesi.
- Prim kapsamı. Kayıt ve belgeye dayanmayan fiilî tespitte geriye dönük prim en çok bir yıl için hesaplanabilir (m.86/8).
Sigortasız İşçi Çalıştırma Cezasında Sık Yapılan Hatalar
Rakip yazıların ve uygulamadaki yaygın kanaatlerin birkaçı eksik veya hatalıdır. Aşağıda en sık karşılaşılan yanlışları ve doğrusunu birlikte veriyoruz.
- "İşçi razı oldu, ceza uygulanmaz." İşçinin rızası idari para cezasını kaldırmaz. Bildirim yükümlülüğü işverene aittir ve sigortalının kendini bildirmemesi aleyhine delil sayılmaz (m.8/2).
- "Peşin ödersem itirazdan vazgeçmiş sayılırım." Bu hüküm Anayasa Mahkemesi'nin 28.11.2013 tarihli ve E.2013/40, K.2013/139 sayılı kararıyla iptal edilmiştir; kanun metni bugün peşin ödemenin yargı yoluna başvurma hakkını etkilemeyeceğini açıkça yazar.
- "Her durumda cezanın dörtte biri ödenir." Dörtte bir indirim yalnızca bildirge veya belgenin kendiliğinden 30 gün içinde verildiği, denetim tespitine dayanmayan cezalar içindir. Denetimle yakalanan işveren için indirim 3/4 peşin ödemedir.
- "Ceza işyeri başına bir kez kesilir." İşe giriş bildirgesi cezası her sigortalı için, aylık belge cezası her belge için ayrı hesaplanır. İşçi ve ay sayısı arttıkça tutar katlanır.
- "Asgari ücretle bildirdim, gerisi elden olduğu için sorun yok." Kazancın eksik bildirilmesi de ayrı idari para cezası ve prim farkı doğurur (m.102/1-c ve m.102/1-m).
- "Deneme süresi veya stajyerlik sigorta gerektirmez." Bildirim yükümlülüğü, fiilen çalışmanın başladığı andan önce doğar; deneme süresi bunu ertelemez.
- "Çalışma izni varsa SGK bildirimi gerekmez." Yabancı işçide çalışma izni ve 5510'a göre sigorta bildirimi birbirinden bağımsızdır (6735 m.22/2).
Sigortasız İşçi Çalıştırma Hakkında Sık Sorulan Sorular
Sigortasız işçi çalıştırma cezası 2026'da ne kadar?
Denetimle tespit edilen işe giriş bildirgesi için işçi başına 66.060 TL, süresinde verilmeyen bildirge için 33.030 TL, tespitten sonraki bir yıl içinde tekrarında 165.150 TL'dir. Buna aylık belge cezası (belge başına 66.060 TL), geriye dönük prim, gecikme cezası ve gecikme zammı eklenir.
Sigortasız işçi çalıştırmanın cezası nedir, hapis var mı?
5510 sayılı Kanun'a göre sigortasız çalıştırmanın yaptırımı idari para cezasıdır, hapis cezası öngörülmez. Ancak denetim görevlisine cebir ve tehdit uygulanırsa Türk Ceza Kanunu m.265/2 kapsamında ayrıca ceza verilir. İşçi iş kazası geçirirse ve kusur varsa taksirle yaralama veya öldürme suçlarından ceza soruşturması da açılabilir.
Sigortasız çalıştırma cezası kaç gün içinde ödenir?
Ceza tebliğinden itibaren 15 gün içinde ödenir veya SGK'ya itiraz edilir. Aynı süre içinde peşin ödenirse cezanın dörtte üçü tahsil edilir. 15 gün içinde ödenmeyen ceza gecikme cezası ve gecikme zammıyla birlikte tahsil edilir.
Sigortasız işçi çalıştırma cezasına nasıl itiraz edilir?
Ceza tebliğinden itibaren 15 gün içinde SGK'nın ilgili birimine yazılı itiraz edilir; itiraz takibi durdurur. Kurum itirazı reddederse karar tebliğinden itibaren 30 gün içinde yetkili idare mahkemesinde iptal davası açılır. Mahkemeye başvuru cezanın tahsilini durdurmaz, bu nedenle gerekirse yürütmenin durdurulması talep edilir.
Sigortasız çalıştıran işvereni nereye ihbar edebilirim?
ALO 170, CİMER, e-Devlet üzerinden SGK başvurusu veya SGK il müdürlüğü ve sosyal güvenlik merkezleri üzerinden ihbar yapılabilir. SGK, ihbarcının kimlik bilgilerinin işverenle ve üçüncü kişilerle paylaşılmadığını belirtmektedir. İhbara tarih, adres, çalışılan süre ve varsa delil bilgisi eklenmesi denetimi hızlandırır.
Kaçak yabancı işçi çalıştırma cezası ne kadar?
2026'da çalışma izni olmayan her yabancı için işverene 102.503 TL idari para cezası verilir. Aynı fiilin tekrarında ceza bir kat artırılır. Yabancının kendisine de 40.977 TL veya 82.010 TL ceza kesilir ve sınır dışı edilmek üzere İçişleri Bakanlığına bildirilir.
Sigortasız çalışan işçi hangi haklara sahiptir?
Hizmet tespit davası açarak çalışmasının SGK kaydına işlenmesini, ücret ve fazla mesai alacaklarını isteyebilir; şartlar oluşmuşsa kıdem ve ihbar tazminatı alabilir. Hizmet tespiti için süre, çalışmanın geçtiği yılın sonundan başlayarak 5 yıldır. İş kazasında Kurum haklarını öder, masrafı işverenden tahsil eder.
Cezayı işçi mi öder, işveren mi?
İdari para cezası bildirim yükümlülüğünü yerine getirmeyen işverene kesilir. Ceza işçiden tahsil edilmez; işçinin ücretinden kesinti yapılması da mümkün değildir.
Sonuç
Sigortasız işçi çalıştırma cezası, işçi başına 33.030 TL ile 165.150 TL arasında değişen işe giriş bildirgesi cezasından, belge başına 66.060 TL'lik aylık belge cezasından, geriye dönük primden ve gecikme zammından oluşan çok kalemli bir yüktür. Ceza tebliğ edildiğinde 15 günlük süre içinde ya peşin ödemek ya da itiraz etmek, itirazın reddinde ise 30 gün içinde idare mahkemesine başvurmak gerekir. İşçi açısından da hizmet tespiti için 5 yıllık süre ve iş kazasındaki Kurum ödemeleri önemlidir. Cezaya itiraz, prim borcu veya hizmet tespiti konusunda Ankara'daki büromuzla iletişime geçebilirsiniz.
 Bizi Arayın
 Whatsapp

0 Yorum
Henüz yorum yok. İlk yorumu siz bırakın.
Yorum Bırakın
Sorunuz veya görüşünüz için aşağıdaki formu kullanabilirsiniz.